Bài 92/94 · Quyền cổ đông và sự kiện doanh nghiệpHọc thử miễn phí
Chia tách cổ phiếu: giá bị điều chỉnh ra sao, cổ đông được gì
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 19/10/2026
Chia tách cổ phiếu là việc tăng số cổ phiếu cổ đông nắm giữ mà không thêm đồng vốn nào vào doanh nghiệp. Bạn có nhiều cổ phiếu hơn, nhưng mỗi cổ phiếu đại diện cho phần nhỏ hơn của cùng một công ty. Vì vậy, giá phải được điều chỉnh xuống tương ứng. Bài này giải thích ba dạng hay bị gọi chung là chia tách. Sau đó là cách sở điều chỉnh giá và thuế của cổ đông, dữ liệu đến 02/10/2026.
Tách cổ phiếu, cổ phiếu thưởng và cổ tức bằng cổ phiếu đều làm tăng số cổ phiếu mà không đổi giá trị công ty.
Giá tham chiếu được điều chỉnh để tổng giá trị nắm giữ không đổi.
Nhận cổ phiếu thưởng, cổ tức bằng cổ phiếu chưa phải nộp thuế; khi bán mới nộp.
Đừng nhầm tách cổ phiếu với tách doanh nghiệp, hai việc có quy định biên độ khác nhau.
Ba dạng chia tách cổ phiếu
Dạng thứ nhất là tách cổ phiếu theo đúng nghĩa: một cổ phiếu cũ thành nhiều cổ phiếu mới. Quy chế ban hành kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 gọi đây là tách hoặc gộp cổ phiếu.
Dạng thứ hai là phát hành cổ phiếu thưởng cho cổ đông hiện hữu. Dạng thứ ba là trả cổ tức bằng cổ phiếu. Về bản chất, hai dạng này chuyển một phần vốn chủ sở hữu thành vốn điều lệ. Cổ phiếu mới được chia cho cổ đông theo tỷ lệ.
Điểm chung của cả ba là cổ đông không bỏ tiền ra. HOSE có một cách xếp loại hữu ích trong Quy tắc chung cho các chỉ số, kèm Quyết định 736/QĐ-SGDHCM. Cổ phiếu thưởng và cổ tức bằng cổ phiếu là phát hành quyền với giá quyền bằng 0. Tách, gộp mệnh giá cũng vậy. Các trường hợp này không làm sở điều chỉnh hệ số chia của chỉ số, vì vốn hóa không đổi.
Khoản 2 Điều 13 Luật Chứng khoán 54/2019/QH14 quy định mệnh giá cổ phiếu chào bán ra công chúng là 10 nghìn đồng. Tỷ lệ cổ tức bằng cổ phiếu vì vậy thường được nói theo phần trăm trên mệnh giá này.
Giá tham chiếu khi tách cổ phiếu
Với tách hoặc gộp cổ phiếu, khoản 5 Điều 33 quy chế quy định giá tham chiếu ngày giao dịch trở lại. Sở lấy giá đóng cửa của ngày giao dịch trước ngày tách, gộp rồi điều chỉnh theo tỷ lệ tách, gộp.
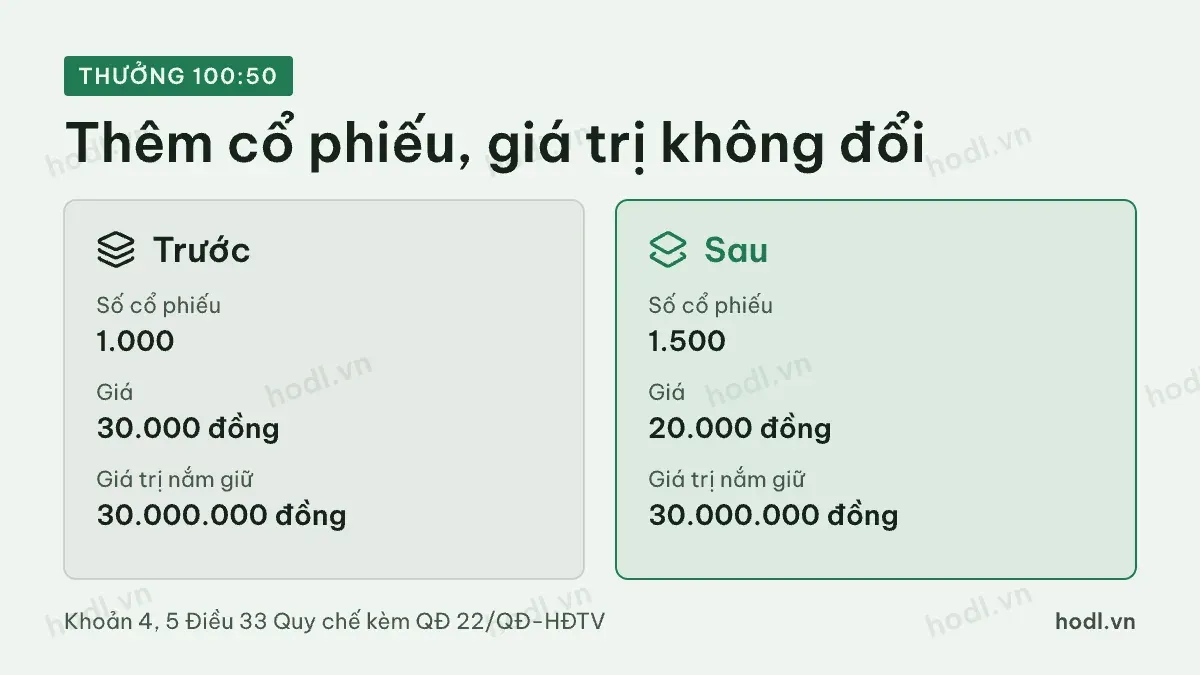
Với cổ phiếu thưởng và cổ tức bằng cổ phiếu, khoản 4 Điều 33 áp dụng. Vào ngày giao dịch không hưởng quyền, giá tham chiếu là giá đóng cửa gần nhất điều chỉnh theo giá trị quyền kèm theo.
Ví dụ một cổ phiếu đóng cửa 30.000 đồng trước ngày không hưởng quyền. Công ty thưởng theo tỷ lệ 100:50, tức sở hữu 100 cổ phiếu được nhận thêm 50. Bạn đang có 1.000 cổ phiếu.
Trước | Sau | |
|---|---|---|
Số cổ phiếu | 1.000 | 1.500 |
Giá | 30.000 đồng | 20.000 đồng |
Giá trị nắm giữ | 30.000.000 đồng | 30.000.000 đồng |
Giá sau điều chỉnh tính bằng 30.000 nhân 100 chia 150, ra 20.000 đồng. Tổng giá trị không đổi. Khoản 8 Điều 33 yêu cầu làm tròn theo bước giá. Với mức giá khác, con số thực tế có thể lệch nhẹ.
Ngày điều chỉnh, giá trên bảng giá giảm một phần ba. Đây không phải phiên bán tháo. Nếu chỉ nhìn biểu đồ giá chưa điều chỉnh, bạn sẽ thấy một cú rơi giả.
Cổ đông thực sự được gì
Về tài sản, cổ đông không giàu thêm ngay lúc chia. Phần vốn chủ sở hữu vẫn của công ty, chỉ chia thành nhiều cổ phiếu hơn. Tỷ lệ sở hữu của bạn giữ nguyên nếu mọi cổ đông cùng nhận theo tỷ lệ.
Lợi ích nếu có đến từ hai phía. Giá mỗi cổ phiếu thấp hơn nên một lô 100 cổ phiếu cần ít tiền hơn, người mua nhỏ dễ tham gia. Với cổ tức bằng cổ phiếu, công ty giữ lại tiền để kinh doanh thay vì chi ra. Điều đó tốt hay không phụ thuộc vào việc công ty dùng tiền giữ lại có hiệu quả hay không.
Phần lẻ cũng cần để ý. Khoản 3 Điều 8 Thông tư 119/2020/TT-BTC có quy định về phần lẻ cổ phần. Người sở hữu nhận phần này tại tổ chức phát hành hoặc tổ chức được ủy quyền. Ngoài ra, số cổ phiếu sau chia có thể không tròn lô 100. Ví dụ 150 cổ phiếu nhận thưởng 100:50 thành 225 cổ phiếu. Trong đó 25 cổ phiếu phải bán qua giao dịch lô lẻ.
Thuế nhận và bán cổ phiếu chia tách
Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân 109/2025/QH15. Nghị định có hiệu lực từ 01/07/2026. Khoản 3 Điều 9 xếp cổ tức trả bằng cổ phiếu và cổ phiếu phát hành từ nguồn vốn chủ sở hữu vào thu nhập từ đầu tư vốn.
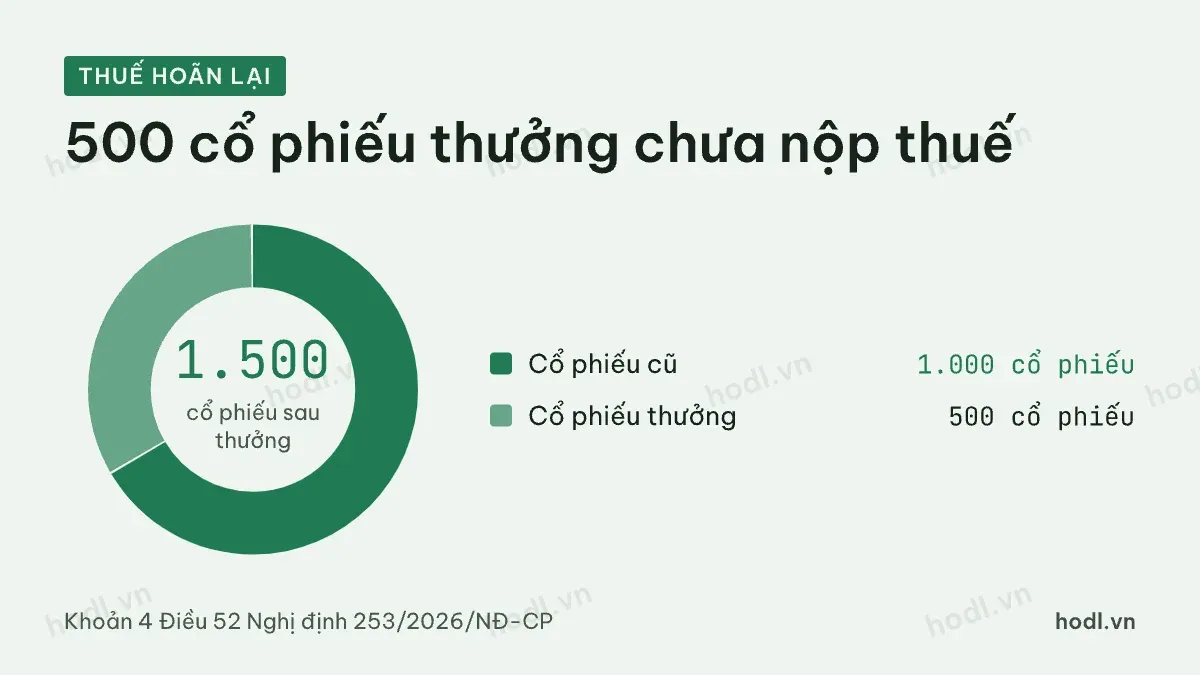
Khoản 4 Điều 52 nghị định này hoãn thời điểm nộp thuế. Cá nhân chưa phải nộp thuế khi nhận các cổ phiếu đó. Khi bán, cá nhân nộp thuế đầu tư vốn 5% trên phần chưa nộp, đồng thời nộp thuế chuyển nhượng 0,1% trên giá bán. Thu nhập tính thuế đầu tư vốn bằng số cổ phiếu thực nhận nhân với mệnh giá.
Áp vào ví dụ trên, 1.500 cổ phiếu sau thưởng gồm 1.000 cổ phiếu cũ và 500 cổ phiếu thưởng chưa nộp thuế. Khi bán số này, thuế đầu tư vốn là 500 nhân 10.000 đồng nhân 5%, bằng 250.000 đồng. Nghị định cũng nói nếu bán cổ phiếu cùng loại, phần thuế này áp cho tới khi hết số cổ phiếu nhận thêm.
Theo khoản 2 Điều 55, công ty chứng khoán nơi bạn lưu ký khai thuế thay, nộp thuế thay khi bạn bán. Bạn không phải tự kê khai.
Đừng nhầm với tách doanh nghiệp
Tách cổ phiếu khác hẳn tách doanh nghiệp. Tách doanh nghiệp là một phần công ty tách ra thành pháp nhân mới. Khi tách doanh nghiệp, khoản 3 Điều 31 quy chế niêm yết áp biên độ rộng. Biên độ này dùng cho ngày không hưởng quyền hoặc ngày giao dịch trở lại. Trên HOSE, biên độ ngày đó là ±20%.
So sánh cổ tức tiền với cổ tức cổ phiếu có trong bài cách tính cổ tức tiền mặt và cổ phiếu. Lý do doanh nghiệp chọn hình thức chi trả có trong bài vì sao công ty lựa chọn chi trả cổ tức.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.