
Bài 90/91 · Quyền cổ đông và sự kiện doanh nghiệpHọc thử miễn phí
Cấu trúc vốn sau chia tách cổ phiếu: số lượng, giá trị và tỷ lệ nắm giữ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/10/2026
Cấu trúc vốn sau chia tách là bức tranh vốn của công ty sau khi số cổ phiếu tăng lên mà cổ đông không phải nộp tiền. Số cổ phiếu và vốn điều lệ tăng. Tổng vốn chủ sở hữu thì gần như đứng yên. Bài viết đi qua từng dòng thay đổi, kèm căn cứ pháp lý. Văn bản được rà đến ngày 02/10/2026.
Thủ tục chia tách cổ phiếu
Các văn bản đã rà không có thủ tục riêng mang tên chia tách cổ phiếu. Thông tư 96/2020/TT-BTC yêu cầu công bố quyết định tách, gộp cổ phiếu trong 24 giờ. Việc tăng số cổ phiếu cho cổ đông hiện hữu mà không thu tiền đi theo hai thủ tục tại Nghị định 155/2020/NĐ-CP.
Thủ tục thứ nhất là phát hành cổ phiếu để trả cổ tức (Điều 60). Thủ tục thứ hai là phát hành cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu (Điều 62), hay gọi là cổ phiếu thưởng. Bài này lấy cổ phiếu thưởng làm ví dụ. Cổ tức bằng cổ phiếu được phân tích ở bài riêng trong loạt pháp lý.
Trình tự báo cáo và công bố của hai thủ tục này nằm ở Điều 69 cùng nghị định. Phần đó không lặp lại ở đây. Bài này chỉ tập trung vào cấu trúc vốn trước và sau.
Nguồn nào được chuyển thành vốn góp
Điểm a khoản 2 Điều 62 đã được Nghị định 245/2025/NĐ-CP sửa. Theo bản sửa, nguồn vốn chủ sở hữu được căn cứ trên báo cáo tài chính năm gần nhất đã kiểm toán. Có bốn nguồn được dùng: thặng dư vốn cổ phần, quỹ đầu tư phát triển, lợi nhuận sau thuế chưa phân phối và quỹ khác được phép bổ sung vốn điều lệ.
Khoản 3 Điều 62 đặt điều kiện về độ đủ. Tổng các nguồn trên không được thấp hơn tổng giá trị vốn cổ phần tăng thêm theo phương án. Với công ty mẹ dùng lợi nhuận chưa phân phối, điểm c khoản 2 đặt thêm trần. Phần lợi nhuận đem phân phối không được vượt mức trên báo cáo tài chính hợp nhất đã kiểm toán.
Đợt phát hành cần phương án được đại hội đồng cổ đông thông qua (khoản 1 Điều 62). Phương án xử lý cổ phiếu lẻ cũng phải được thông qua, theo khoản 3 Điều 60 mà khoản 4 Điều 62 dẫn chiếu.
Cấu trúc vốn sau chia tách
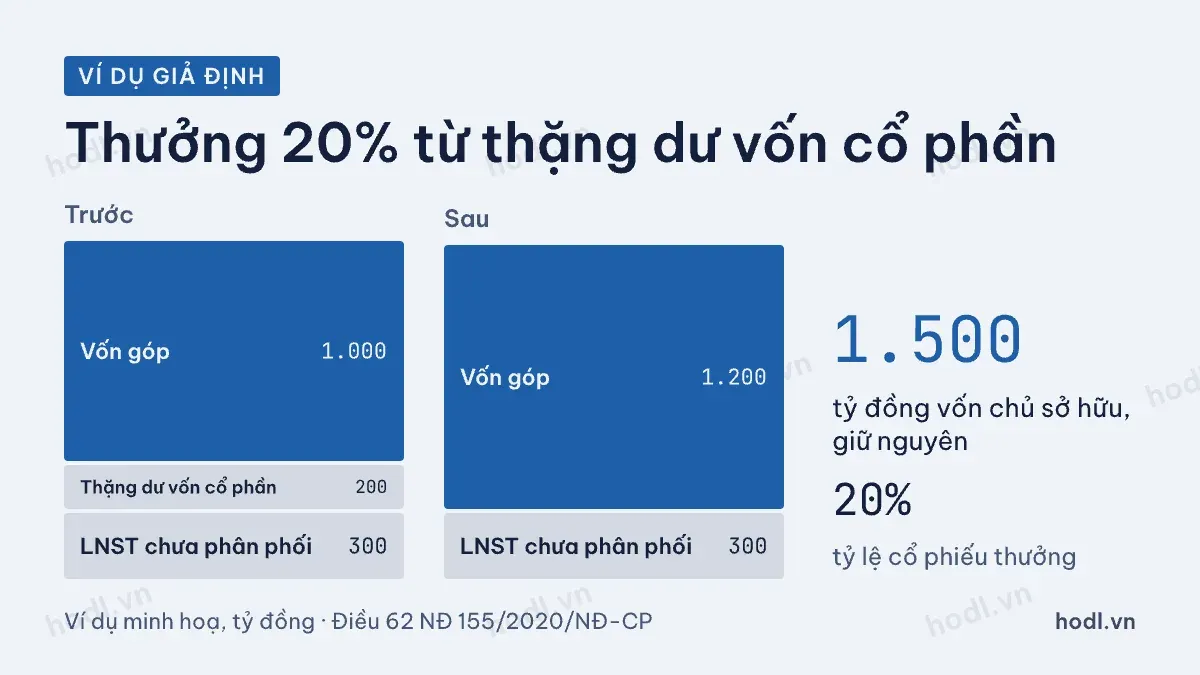
Hãy xem một ví dụ giả định. Công ty có vốn chủ sở hữu 1.500 tỷ đồng. Trong đó, vốn góp của chủ sở hữu là 1.000 tỷ đồng, ứng với 100 triệu cổ phiếu mệnh giá 10.000 đồng. Thặng dư vốn cổ phần là 200 tỷ đồng, lợi nhuận sau thuế chưa phân phối là 300 tỷ đồng.
Công ty phát hành cổ phiếu thưởng tỷ lệ 20%, lấy toàn bộ từ thặng dư vốn cổ phần. Sau đợt phát hành, vốn góp tăng lên 1.200 tỷ đồng, ứng với 120 triệu cổ phiếu. Thặng dư vốn cổ phần về 0. Lợi nhuận chưa phân phối vẫn là 300 tỷ đồng.
Tổng vốn chủ sở hữu giữ nguyên 1.500 tỷ đồng. Đợt phát hành chỉ chuyển 200 tỷ đồng từ dòng này sang dòng khác trong cùng phần vốn chủ sở hữu. Công ty không nhận thêm tiền, cũng không chi tiền ra. Cấu trúc vốn sau chia tách vì vậy khác ở tỷ trọng, không khác ở quy mô.
Theo khoản 1 Điều 112 Luật Doanh nghiệp 59/2020/QH14, vốn điều lệ là tổng mệnh giá cổ phần đã bán. Vì vậy, vốn điều lệ tăng đúng bằng tổng mệnh giá cổ phiếu mới. Kiến thức đọc các dòng vốn này có trong bài cấu trúc báo cáo tài chính.
Số lượng, giá trị cổ phiếu cổ đông
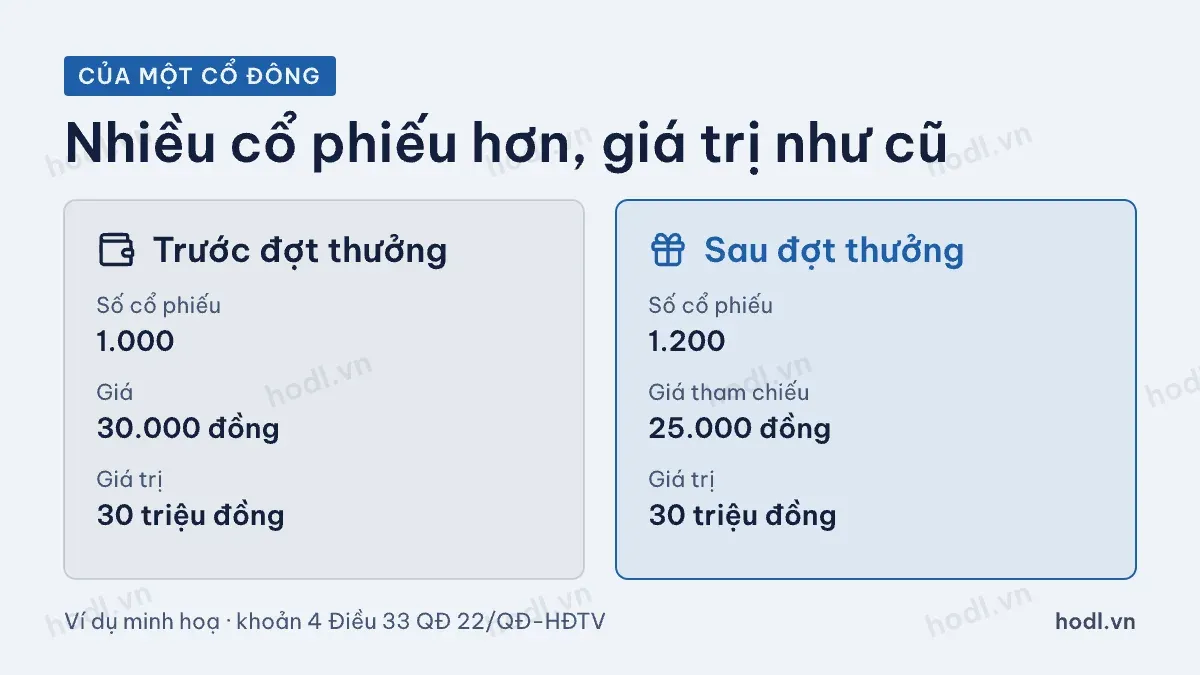
Giả định bạn nắm 1.000 cổ phiếu, giá đóng cửa trước ngày không hưởng quyền là 30.000 đồng. Với tỷ lệ thưởng 20%, bạn nhận thêm 200 cổ phiếu, thành 1.200 cổ phiếu.
Giá tham chiếu được điều chỉnh để tổng giá trị không đổi. Khoản 4 Điều 33 Quy chế kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 nêu nguyên tắc. Giá đóng cửa phiên gần nhất được điều chỉnh theo giá trị quyền kèm theo. Trong ví dụ, giá tham chiếu mới là 30.000 chia 1,2, tức 25.000 đồng.
Giá trị nắm giữ trước là 30 triệu đồng. Sau đợt phát hành, 1.200 cổ phiếu nhân 25.000 đồng cũng là 30 triệu đồng. Số liệu thực tế do sở công bố và được làm tròn theo đơn vị yết giá.
Cấu trúc vốn sau chia tách: tỷ lệ
Mọi cổ đông nhận cổ phiếu theo cùng một tỷ lệ. Vì vậy, tỷ lệ nắm giữ của từng người không đổi. Trong ví dụ, bạn nắm 1.000 trên 100 triệu cổ phiếu, tức 0,001%. Sau đợt phát hành, bạn nắm 1.200 trên 120 triệu cổ phiếu, vẫn là 0,001%.
Sai lệch nhỏ chỉ đến từ phần lẻ. Khoản 5 Điều 69 Nghị định 155/2020/NĐ-CP cho phép công ty mua lại cổ phiếu lẻ làm cổ phiếu quỹ theo phương án đã duyệt. Khái niệm này có trong bài cổ phiếu quỹ.
Với nhà đầu tư nước ngoài, nhận cổ phiếu thưởng không bị chặn bởi room. Khoản 5 Điều 139 Nghị định 155/2020/NĐ-CP, sửa bởi Nghị định 245/2025/NĐ-CP, liệt kê việc nhận cổ phiếu thưởng là ngoại lệ. Ngoại lệ này áp dụng ngay cả khi tỷ lệ sở hữu nước ngoài đã vượt mức tối đa.
Chỉ số mỗi cổ phiếu thay đổi
Số cổ phiếu tăng 20% kéo các chỉ số tính trên mỗi cổ phiếu giảm theo. Trong ví dụ, giá trị sổ sách mỗi cổ phiếu từ 15.000 đồng còn 12.500 đồng, vì 1.500 tỷ đồng nay chia cho 120 triệu cổ phiếu. Lợi nhuận trên mỗi cổ phiếu cũng giảm cùng tỷ lệ nếu lợi nhuận không đổi.
Khi so sánh các kỳ, cần dùng số cổ phiếu đã điều chỉnh. Nếu không, biểu đồ có thể cho thấy chỉ số giảm mạnh dù công ty không kém đi.
Luật Chứng khoán 54/2019/QH14 cũng phân biệt nguồn này khi đặt giới hạn phát hành. Điểm c khoản 2 Điều 15 giới hạn giá trị cổ phiếu phát hành thêm theo mệnh giá trong các đợt chào bán ra công chúng. Phát hành tăng vốn từ nguồn vốn chủ sở hữu nằm trong danh sách được loại trừ.
Các văn bản trên có thể được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.