
Bài 88/91 · Quyền cổ đông và sự kiện doanh nghiệpHọc thử miễn phí
Giá phát hành cổ phiếu mới: ai quyết định và tính trên mức giá nào
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Giá phát hành cổ phiếu mới là số tiền bạn phải trả cho mỗi cổ phiếu khi công ty tăng vốn. Mức giá này không do thị trường khớp lệnh tạo ra. Nó do cổ đông và hội đồng quản trị quyết định, trong khung mà luật cho phép. Bài viết đi qua khung đó và tác động của giá phát hành lên bảng giá. Văn bản được rà đến ngày 02/10/2026.
Ai chốt giá phát hành cổ phiếu
Quyền quyết định chia thành hai tầng. Tầng thứ nhất là đại hội đồng cổ đông. Căn cứ là điểm b khoản 2 Điều 138 Luật Doanh nghiệp 59/2020/QH14. Đại hội quyết định loại cổ phần và tổng số cổ phần được quyền chào bán.
Tầng thứ hai là hội đồng quản trị. Điều 126 cùng luật giao hội đồng quản trị quyết định thời điểm, phương thức và giá bán cổ phần. Thông thường, đại hội thông qua phương án có giá hoặc nguyên tắc định giá. Sau đó, đại hội ủy quyền cho hội đồng quản trị triển khai.
Công ty đại chúng chào bán thêm ra công chúng cũng phải có phương án được đại hội thông qua. Đó là yêu cầu của Luật Chứng khoán 54/2019/QH14. Căn cứ là điểm c khoản 1 và điểm a khoản 2 Điều 15. Vì vậy, nghị quyết đại hội cổ đông là tài liệu đầu tiên cần đọc khi muốn biết giá phát hành. Các điều luật dẫn ở đây không bị Luật 76/2025/QH15 sửa đổi Luật Doanh nghiệp đụng tới.
Giá sàn pháp lý
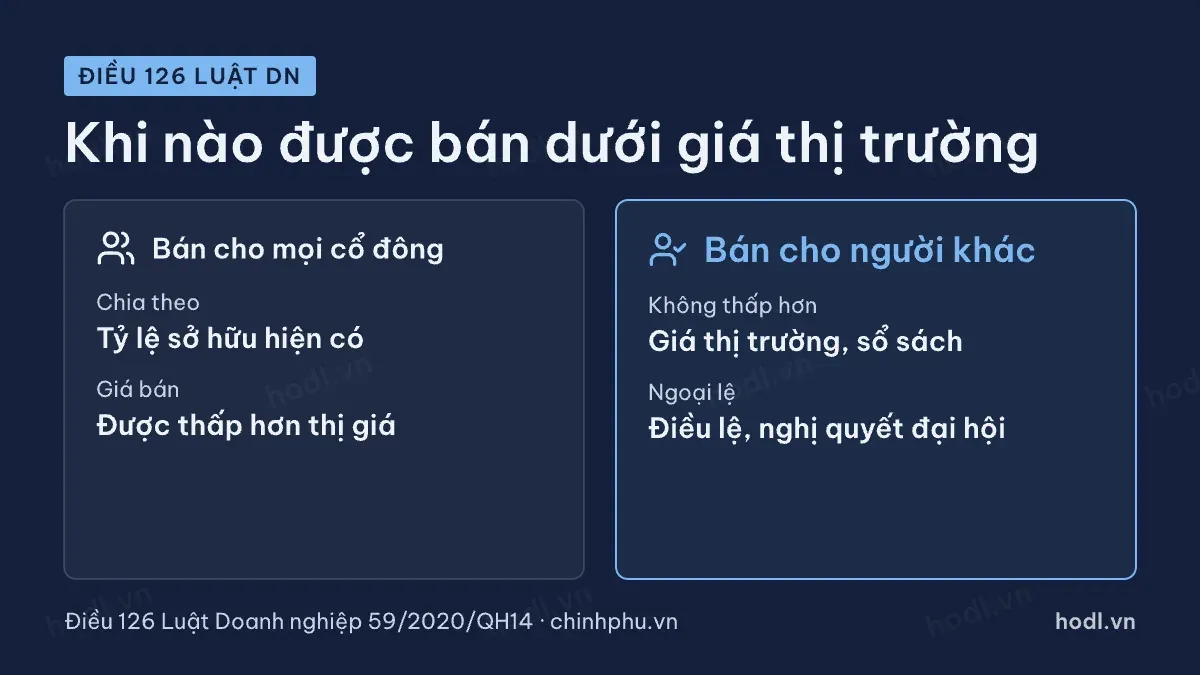
Điều 126 Luật Doanh nghiệp đặt một mức sàn. Giá bán cổ phần không được thấp hơn giá thị trường tại thời điểm bán. Nó cũng không được thấp hơn giá trị ghi trong sổ sách của cổ phần tại thời điểm gần nhất. Hai mốc này bảo vệ cổ đông hiện hữu khỏi việc bán rẻ cổ phần cho người ngoài.
Luật cho bốn ngoại lệ. Một là cổ phần bán lần đầu cho người không phải cổ đông sáng lập. Hai là cổ phần bán cho tất cả cổ đông theo tỷ lệ sở hữu hiện có. Ba là cổ phần bán cho người môi giới hoặc người bảo lãnh, với mức chiết khấu được đại hội chấp thuận. Bốn là trường hợp khác do Điều lệ hoặc nghị quyết đại hội cổ đông quy định.
Ngoại lệ thứ hai giải thích vì sao đợt phát hành quyền mua thường có giá thấp hơn thị giá. Khi mọi cổ đông được mua theo cùng tỷ lệ, không ai bị thiệt so với người khác. Giá thấp chỉ là cách chia lại giá trị giữa những người cùng có quyền. Khái niệm cổ đông và cổ phần có trong bài cổ phiếu là gì, cổ phần là gì.
Phát hành cổ phiếu dưới mệnh giá
Khoản 2 Điều 13 Luật Chứng khoán quy định mệnh giá cổ phiếu chào bán ra công chúng là 10 nghìn đồng. Khoản 3 cùng điều cho phép chào bán dưới mệnh giá khi giá giao dịch trên sàn đã thấp hơn mệnh giá.
Điều 17 Nghị định 155/2020/NĐ-CP đặt ba điều kiện cho trường hợp này. Thứ nhất, giá cổ phiếu phải thấp hơn mệnh giá. Giá này tính bằng bình quân giá tham chiếu của 60 ngày giao dịch liên tiếp. Đó là 60 ngày liền trước ngày chốt danh sách cổ đông để thông qua phương án. Thứ hai, công ty phải có đủ thặng dư vốn cổ phần để bù phần thặng dư âm do bán dưới mệnh giá. Số liệu lấy từ báo cáo tài chính năm gần nhất đã kiểm toán. Thứ ba, công ty phải đáp ứng điều kiện chào bán thêm tại khoản 2 Điều 15 Luật Chứng khoán.
Điều 17 không có trong danh sách điều được Nghị định 245/2025/NĐ-CP sửa đổi. Câu hỏi "tính trên giá bao lâu" chỉ có đáp số cụ thể khi bán dưới mệnh giá: 60 phiên. Các trường hợp khác chỉ có mức sàn tại Điều 126. Cách tính cụ thể do phương án phát hành tự nêu.
Chào bán riêng lẻ: giá phương án
Luật 56/2024/QH15 viết lại quy định về cổ phiếu chào bán riêng lẻ. Khoản 9 Điều 1 của luật này sửa điểm a khoản 1 Điều 31 Luật Chứng khoán. Nghị quyết đại hội phải xác định rõ tiêu chí nhà đầu tư và số lượng cổ phiếu. Nghị quyết cũng phải nêu giá chào bán hoặc nguyên tắc xác định giá chào bán.
Nhờ đó, cổ đông nhỏ biết trước mức giá hoặc công thức trước khi biểu quyết. Đợt riêng lẻ không cho cổ đông hiện hữu mua theo tỷ lệ. Vì vậy, giá thấp so với thị giá đồng nghĩa với phần lợi chuyển sang nhà đầu tư được chọn.
Giá phát hành và giá tham chiếu
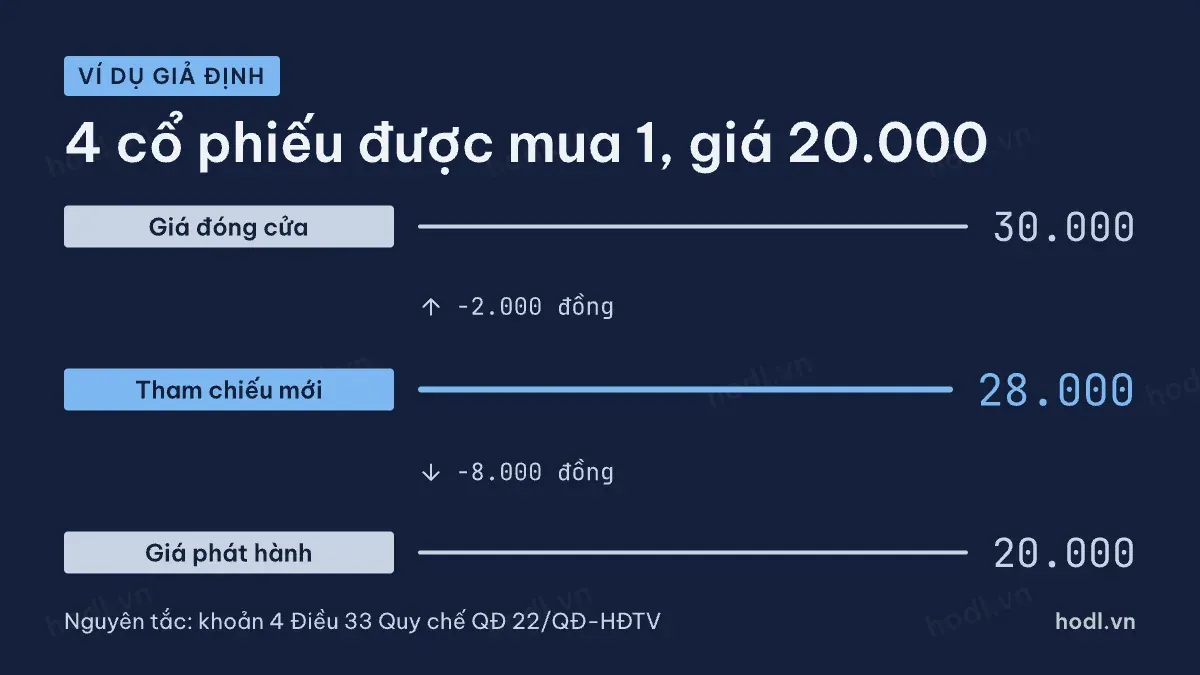
Khi công ty phát hành quyền mua cho cổ đông hiện hữu, giá phát hành tác động thẳng lên bảng giá. Căn cứ là Quy chế Niêm yết và giao dịch chứng khoán niêm yết. Quy chế này ban hành kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 và áp dụng cho cổ phiếu niêm yết trên HOSE và HNX.
Theo khoản 4 Điều 33, giá tham chiếu ngày không hưởng quyền bằng giá đóng cửa phiên gần nhất điều chỉnh theo giá trị quyền. Điểm a cùng khoản nêu ngoại lệ: không điều chỉnh nếu giá phát hành cao hơn hoặc bằng giá đóng cửa phiên liền trước ngày không hưởng quyền. Khoản 6 liệt kê thêm các trường hợp không điều chỉnh. Đó là phát hành riêng lẻ và chào bán cho người không phải cổ đông hiện hữu. Phát hành theo chương trình cho người lao động cũng không làm đổi giá tham chiếu.
Quy chế chỉ nêu nguyên tắc, không in công thức. Một cách hình dung là lấy bình quân giá của toàn bộ cổ phiếu sau đợt phát hành. Giả định cổ phiếu đóng cửa ở 30.000 đồng. Cứ 4 cổ phiếu được mua 1 cổ phiếu mới với giá 20.000 đồng. Năm cổ phiếu khi đó có tổng giá trị 140.000 đồng, tức 28.000 đồng mỗi cổ phiếu. Giá tham chiếu giảm 2.000 đồng, còn giá phát hành thấp hơn mức này 8.000 đồng. Con số thật do sở công bố cho từng đợt.
Trong đó: n cũ là số cổ phiếu hiện hữu cần để được mua, n mới là số cổ phiếu mới phát hành tương ứng.
Cổ phiếu UPCoM theo Quyết định 23/QĐ-HĐTV ngày 18/03/2026. Nguyên tắc tương tự nằm ở khoản 5 và điểm b khoản 7 Điều 20. Điểm khác là mốc so sánh là giá bình quân gia quyền, không phải giá đóng cửa. Khái niệm biên độ có trong bài biên độ giá chứng khoán Việt Nam. Số liệu trong bài đó có thể theo quy chế cũ.
Đọc giá phát hành cổ phiếu mới
Giá phát hành chỉ là một nửa câu chuyện. Nửa còn lại là tiền thu được sẽ dùng vào đâu. Câu trả lời nằm trong phương án sử dụng vốn mà đại hội thông qua.
Các văn bản trên có thể được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ. Quy chế giao dịch cũng cần đọc bản mới nhất trên trang của sở.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.