
Bài 34/46 · Các loại tài sản đầu tưHọc thử miễn phí
Kỳ hạn trái phiếu chính phủ: 2, 3, 5 hay 10 năm, chọn thế nào
Kỳ hạn trái phiếu chính phủ là khoảng thời gian từ ngày phát hành đến ngày Nhà nước trả lại gốc. Chọn kỳ hạn là quyết định quan trọng nhất khi mua loại trái phiếu này. Rủi ro tín dụng gần như giống nhau giữa các kỳ hạn, nên khác biệt nằm ở lợi suất và mức biến động giá.
Bài này nêu các kỳ hạn theo quy định, đặt lợi suất từng kỳ hạn cạnh nhau, rồi tính xem kỳ hạn dài hơn đổi thêm bao nhiêu rủi ro giá. Số liệu lợi suất lấy từ đường cong do Sở Giao dịch Chứng khoán Hà Nội (HNX) công bố, tra ngày 03/10/2026. Dữ liệu đến 02/10/2026.
Kỳ hạn trái phiếu chính phủ
Điểm a khoản 1 Điều 14 Nghị định 95/2018/NĐ-CP quy định kỳ hạn chuẩn là 3 năm, 5 năm, 7 năm, 10 năm, 15 năm, 20 năm, 30 năm và 50 năm. Điểm b cùng khoản cho Bộ trưởng Bộ Tài chính quyết định các kỳ hạn khác trong từng thời kỳ.
Như vậy 2 năm không nằm trong danh sách kỳ hạn chuẩn khi phát hành. Nhưng trên thị trường thứ cấp, bạn vẫn mua được trái phiếu còn 2 năm đến đáo hạn. Đó là các mã phát hành từ trước, nay chỉ còn ngắn. Điều nhà đầu tư cần quan tâm là kỳ hạn còn lại, không phải kỳ hạn lúc phát hành.
Dưới 1 năm là vùng của tín phiếu Kho bạc. Theo Điều 11, tín phiếu có kỳ hạn chuẩn 13 tuần, 26 tuần hoặc 52 tuần.
Lợi suất theo từng kỳ hạn
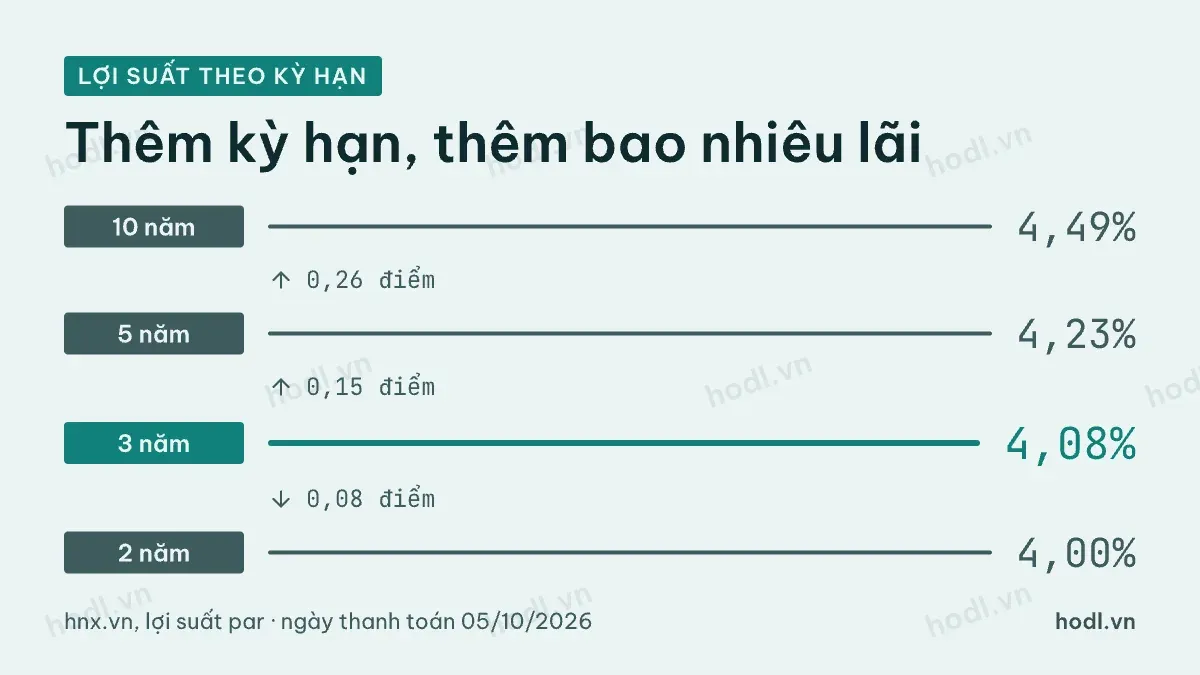
HNX công bố đường cong lợi suất trái phiếu chính phủ hằng ngày trên hnx.vn. Bảng dưới lấy cột lợi suất par cho bốn kỳ hạn còn lại trong tiêu đề, ứng với ngày thanh toán 05/10/2026.
Kỳ hạn còn lại | Lợi suất par (%/năm) | Cao hơn kỳ hạn 2 năm |
|---|---|---|
2 năm | 4,00 | 0 |
3 năm | 4,08 | 0,08 điểm |
5 năm | 4,23 | 0,23 điểm |
10 năm | 4,49 | 0,49 điểm |
Kéo kỳ hạn từ 2 năm lên 10 năm, bạn nhận thêm 0,49 điểm % mỗi năm. Trên 100 triệu đồng, đó là khoảng 490 nghìn đồng tiền lãi thêm mỗi năm. Câu hỏi là phần thêm đó có đáng với rủi ro bạn nhận thêm hay không.
Phần lợi suất thêm cũng không chia đều theo từng năm kỳ hạn. Từ 2 lên 3 năm, lợi suất tăng 0,08 điểm. Từ 3 lên 5 năm, tăng thêm 0,15 điểm. Từ 5 lên 10 năm, tăng thêm 0,26 điểm, nhưng phải chờ thêm 5 năm. Tính trung bình, mỗi năm kỳ hạn thêm ở đoạn dài chỉ đem lại khoảng 0,05 điểm. Đường cong dốc ở đoạn ngắn và thoải dần ở đoạn dài là dạng thường gặp, nhưng không cố định. Hãy tra lại đường cong vào ngày bạn định mua.
Kỳ hạn dài hơn, giá biến động
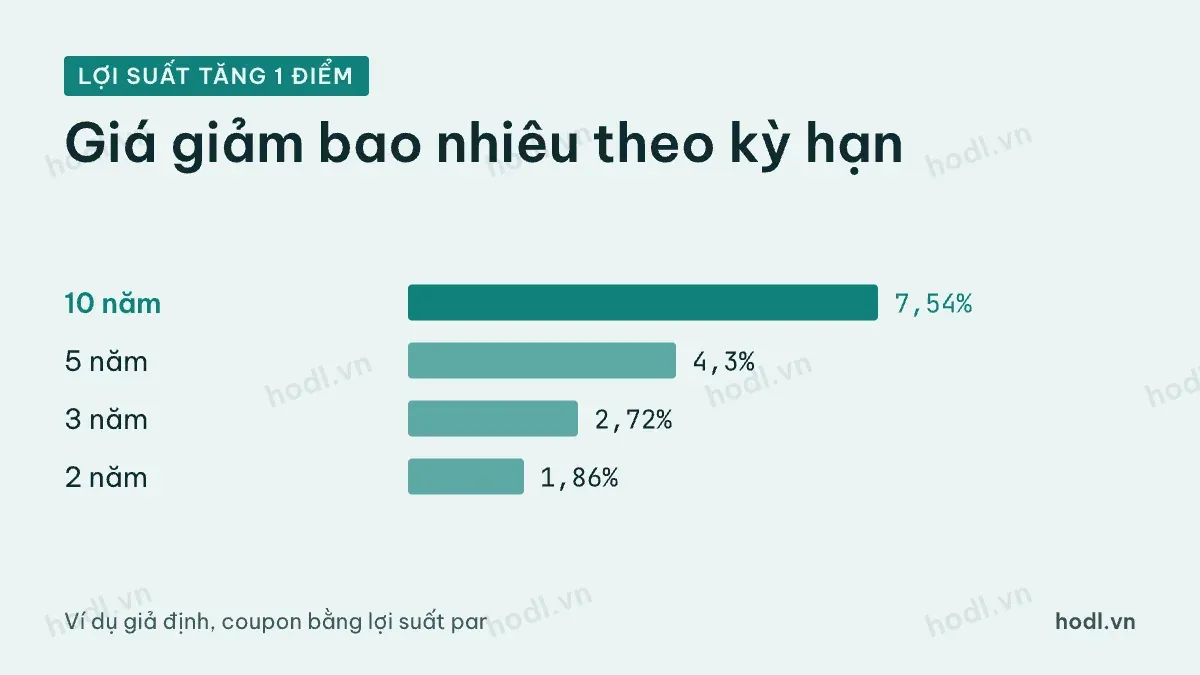
Rủi ro chính của trái phiếu chính phủ là rủi ro lãi suất. Khi lợi suất thị trường tăng, giá trái phiếu đang lưu hành giảm. Kỳ hạn càng dài, mức giảm càng lớn.
Lấy ví dụ giả định. Mỗi trái phiếu có coupon bằng đúng lợi suất par hiện tại ở bảng trên, trả lãi mỗi năm, nên đang có giá bằng mệnh giá. Nếu lợi suất cả đường cong tăng thêm 1 điểm %, giá mới tính lại như sau.
Kỳ hạn còn lại | Giá giảm khi lợi suất tăng 1 điểm |
|---|---|
2 năm | 1,86% |
3 năm | 2,72% |
5 năm | 4,30% |
10 năm | 7,54% |
So hai cột tăng thêm cho thấy sự đánh đổi. Trái phiếu 10 năm cho thêm 0,49 điểm lợi suất mỗi năm so với 2 năm. Nhưng chỉ cần lợi suất tăng 1 điểm, giá của nó giảm 7,54%, gấp khoảng bốn lần trái phiếu 2 năm. Phần lãi thêm phải tích lũy rất nhiều năm mới bù được mức giảm giá đó.
Ngược lại, nếu lợi suất giảm, trái phiếu dài hạn tăng giá mạnh hơn. Kỳ hạn dài vì vậy giống một khoản đặt cược vào hướng đi của lãi suất. Cách tính giá theo lợi suất có trong bài học định giá trái phiếu.
Chọn kỳ hạn trái phiếu chính phủ
Nguyên tắc đơn giản nhất là khớp kỳ hạn còn lại với thời điểm bạn cần tiền. Nếu giữ đến đáo hạn, biến động giá ở giữa không làm bạn lỗ, vì Chính phủ trả đủ gốc theo Điều 7 Nghị định 95/2018/NĐ-CP. Rủi ro giá chỉ thành lỗ thật khi bạn buộc phải bán trước hạn.
Mục tiêu | Kỳ hạn còn lại phù hợp hơn |
|---|---|
Khoản tiền có thể cần trong 1 đến 2 năm | 2 năm hoặc tín phiếu ngắn hơn |
Quỹ dự phòng trung hạn, mua nhà sau vài năm | 3 đến 5 năm |
Khoản dài hạn, có thể giữ đến đáo hạn | 10 năm trở lên |
Một cách chia khác là bậc thang kỳ hạn. Bạn chia tiền ra nhiều mã đáo hạn cách nhau, ví dụ 2, 3, 5 năm. Mỗi lần một mã đáo hạn, bạn có tiền mặt và có thể mua lại ở mức lợi suất lúc đó. Cách này giảm rủi ro dồn hết tiền vào một thời điểm lãi suất.
Điểm khác cần xem khi chọn
Thứ nhất là kỳ trả lãi. Theo khoản 6 Điều 14, lãi trả 06 tháng hoặc 12 tháng một lần, hoặc một lần vào ngày đáo hạn. Trái phiếu trả lãi một lần cuối kỳ chịu rủi ro lãi suất lớn hơn trái phiếu trả lãi định kỳ cùng kỳ hạn.
Thứ hai là khả năng mua bán. Không phải mã nào cũng có giao dịch đều. Trước khi mua, hãy hỏi công ty chứng khoán giá chào hai chiều của mã định mua.
Thứ ba là lạm phát. Trái phiếu kỳ hạn dài khóa lãi suất danh nghĩa trong nhiều năm. Nếu lạm phát tăng, sức mua của khoản lãi cố định giảm theo. Kiến thức nền về trái phiếu có trong bài học trái phiếu (bond), và góc nhìn danh mục phòng thủ có trong bài chiến lược đầu tư phòng thủ.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.