
Bài 24/36 · What - Chứng khoán là gì?Học thử miễn phí
Coupon trái phiếu: lãi suất cố định hay thả nổi và ảnh hưởng lên giá
Coupon trái phiếu là tiền lãi doanh nghiệp trả cho người nắm trái phiếu theo từng kỳ, tính bằng lãi suất danh nghĩa nhân với mệnh giá. Cách xác định lãi suất danh nghĩa quyết định hai điều. Thứ nhất là bạn nhận bao nhiêu tiền mỗi kỳ. Thứ hai là giá trái phiếu phản ứng thế nào khi lãi suất thị trường đổi.
Bài này so coupon cố định với coupon thả nổi theo quy định hiện hành. Sau đó là một ví dụ tính giá để thấy vì sao trái phiếu coupon cố định chịu rủi ro lãi suất nhiều hơn. Ví dụ số trong bài là giả định. Quy định theo văn bản còn hiệu lực, dữ liệu đến 02/10/2026.
Coupon trái phiếu theo quy định: ba cách xác định lãi suất
Điểm a khoản 6 Điều 6 Nghị định 200/2026/NĐ-CP cho phép ba phương thức. Một là lãi suất cố định cho cả kỳ hạn trái phiếu. Hai là lãi suất thả nổi. Ba là kết hợp, chẳng hạn cố định vài kỳ đầu rồi thả nổi các kỳ sau.
Doanh nghiệp tự quyết lãi suất cho từng đợt, phù hợp tình hình tài chính và khả năng trả nợ, theo điểm c cùng khoản. Trái phiếu do tổ chức tín dụng phát hành còn phải phù hợp quy định về lãi suất của tổ chức tín dụng. Phương thức trả lãi, gốc cũng do doanh nghiệp quyết và phải công bố trước khi chào bán, theo khoản 8 Điều 6.
Với trái phiếu riêng lẻ phát hành trong nước, mệnh giá là 100 triệu đồng hoặc bội số. Coupon 9%/năm trên mệnh giá 100 triệu đồng nghĩa là 9 triệu đồng tiền lãi mỗi năm. Nếu trả lãi 06 tháng một lần, mỗi kỳ bạn nhận 4,5 triệu đồng.
Coupon thả nổi được tính từ đâu
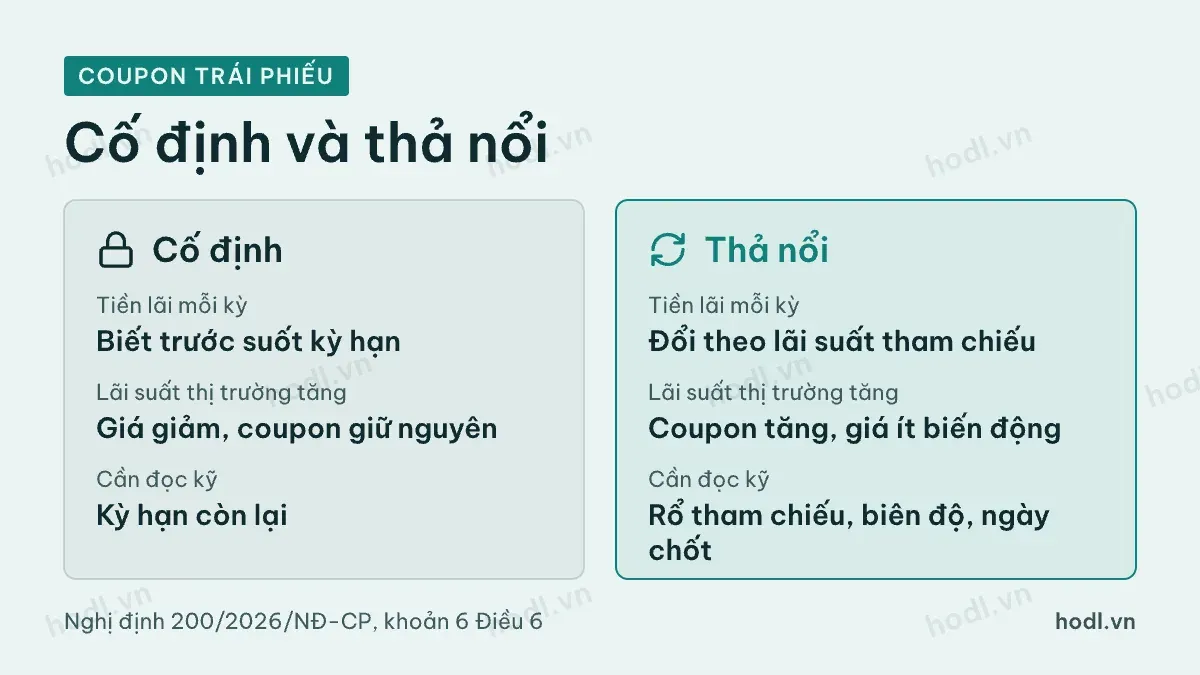
Coupon thả nổi luôn gồm hai phần: lãi suất tham chiếu và biên độ cộng thêm. Điểm b khoản 6 Điều 6 buộc doanh nghiệp nêu cụ thể cơ sở tham chiếu trong phương án phát hành và công bố cho nhà đầu tư. Một cách đặt hay gặp là lấy bình quân lãi suất tiết kiệm của một nhóm ngân hàng được nêu tên trong điều khoản.
Lấy ví dụ giả định. Điều khoản ghi lãi suất bằng bình quân lãi tiết kiệm 12 tháng của bốn ngân hàng, cộng biên độ 3,5%/năm. Đầu kỳ tính lãi, bình quân tham chiếu là 5,5%/năm. Coupon kỳ đó là 9%/năm. Nếu kỳ sau tham chiếu lên 6%, coupon thành 9,5%/năm.
Vì coupon kỳ sau chưa biết trước, pháp luật có thêm một yêu cầu. Khoản 4 Điều 31 buộc doanh nghiệp công bố lãi suất thực tế áp dụng cho kỳ tính lãi chậm nhất 01 ngày làm việc trước ngày trả lãi. Các thông báo này được đăng trên chuyên trang cbonds.hnx.vn.
Ba điểm cần đọc trong điều khoản thả nổi: ngân hàng nào nằm trong rổ tham chiếu, kỳ hạn tiền gửi nào, và ngày chốt lãi suất tham chiếu. Một số điều khoản có thêm mức sàn hoặc mức trần cho coupon. Thiếu các chi tiết này, bạn không tự kiểm tra được con số doanh nghiệp công bố.
Vì sao giá giảm khi lãi suất thị trường tăng
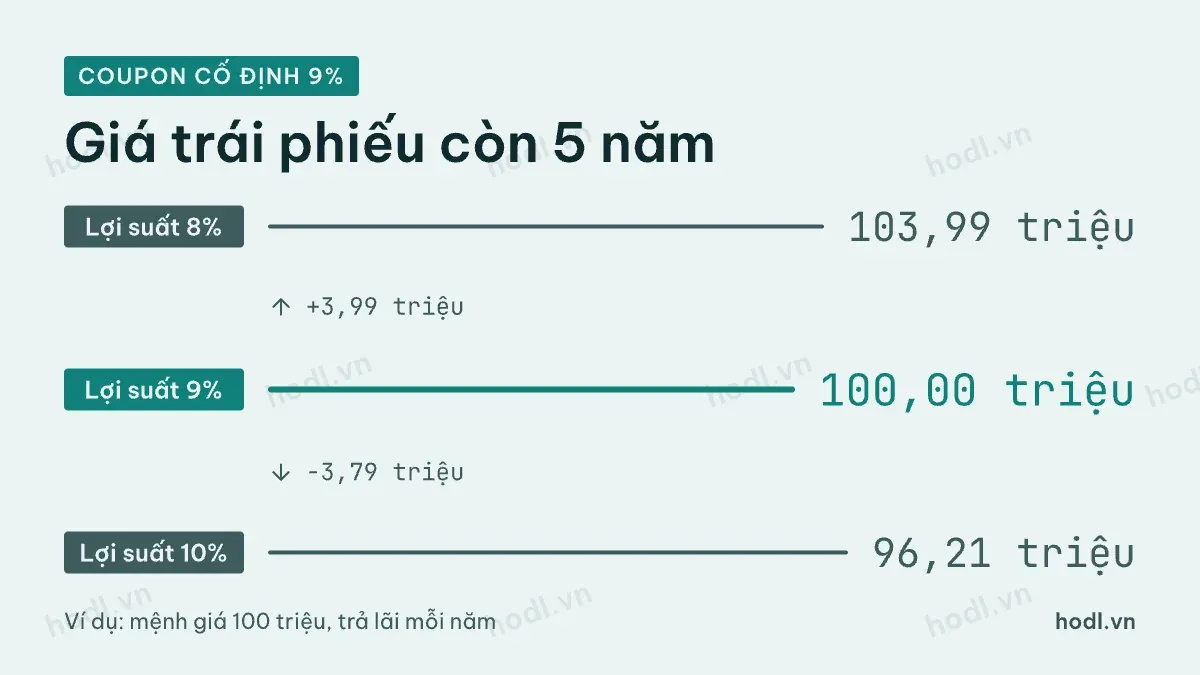
Giá trái phiếu bằng giá trị hiện tại của các khoản lãi và gốc còn lại, chiết khấu theo lợi suất thị trường đòi hỏi. Khi lợi suất đòi hỏi tăng, mỗi đồng nhận trong tương lai đáng giá ít hơn hôm nay. Coupon cố định không đổi theo, nên giá phải giảm để người mua mới vẫn đạt lợi suất họ muốn.
Ví dụ giả định: trái phiếu mệnh giá 100 triệu đồng, coupon cố định 9%/năm, trả lãi mỗi năm một lần. Bảng dưới tính giá theo hai thời gian còn lại đến đáo hạn và ba mức lợi suất thị trường.
Lợi suất thị trường | Giá, còn 2 năm | Giá, còn 5 năm |
|---|---|---|
8% | 101,78 triệu đồng | 103,99 triệu đồng |
9% | 100,00 triệu đồng | 100,00 triệu đồng |
10% | 98,26 triệu đồng | 96,21 triệu đồng |
Bảng cho thấy hai quy luật. Lợi suất tăng từ 9% lên 10% thì giá trái phiếu còn 5 năm giảm 3,79 triệu đồng. Trái phiếu còn 2 năm chỉ giảm 1,74 triệu đồng. Thời gian còn lại càng dài, giá càng nhạy với lãi suất. Quy luật thứ hai là chiều lên và chiều xuống không đối xứng. Lợi suất giảm 1 điểm % làm giá trái phiếu 5 năm tăng 3,99 triệu đồng, nhiều hơn mức giảm khi lợi suất tăng 1 điểm.
Rủi ro giá chỉ thành lỗ thật khi bạn bán trước hạn. Nếu giữ đến đáo hạn và doanh nghiệp trả đủ, bạn vẫn nhận coupon 9% và gốc 100 triệu đồng. Cách tính đầy đủ có trong bài học định giá trái phiếu.
Coupon trái phiếu thả nổi phản ứng thế nào với lãi suất
Coupon thả nổi được đặt lại mỗi kỳ theo lãi suất tham chiếu. Khi lãi suất thị trường tăng, coupon kỳ sau tăng theo. Vì vậy giá trái phiếu thả nổi thường dao động ít hơn trái phiếu cố định cùng kỳ hạn, nhất là quanh ngày đặt lại lãi suất.
Đổi lại, người nắm trái phiếu không khóa được thu nhập. Khi lãi suất tiết kiệm giảm, coupon thả nổi giảm theo. Ví dụ ở trên, nếu tham chiếu xuống 5%, coupon chỉ còn 8,5%/năm. Bạn đổi rủi ro giá lấy rủi ro thu nhập.
Có một rủi ro thả nổi không xóa được, đó là rủi ro tín dụng. Biên độ cộng thêm cố định suốt kỳ hạn. Nếu doanh nghiệp yếu đi, thị trường đòi biên độ cao hơn 3,5%, và giá trái phiếu vẫn giảm dù coupon được đặt lại. Phần đánh giá doanh nghiệp là chủ đề riêng, bài này chỉ dừng ở cơ chế lãi suất.
Chọn coupon trái phiếu cố định hay thả nổi
Không có loại nào luôn có lợi hơn. Lựa chọn phụ thuộc vào việc bạn cần dòng tiền chắc chắn hay muốn hạn chế biến động giá.
Tiêu chí | Coupon cố định | Coupon thả nổi |
|---|---|---|
Tiền lãi mỗi kỳ | Biết trước suốt kỳ hạn | Đổi theo lãi suất tham chiếu |
Lãi suất thị trường tăng | Giá giảm, coupon giữ nguyên | Coupon tăng, giá ít biến động |
Lãi suất thị trường giảm | Giá tăng, khóa được lãi cao | Coupon giảm theo |
Cần đọc kỹ | Kỳ hạn còn lại | Rổ tham chiếu, biên độ, ngày chốt |
Người định giữ đến đáo hạn và cần dòng tiền đều thường quan tâm coupon cố định. Người có thể cần bán trước hạn cần nhớ rằng coupon cố định kỳ hạn dài chịu biến động giá lớn hơn. Dù chọn loại nào, hãy so lợi suất thay vì so coupon trên giấy. Bài học trái phiếu (bond) có phần phân biệt các loại trái phiếu.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.