
Bài 23/36 · What - Chứng khoán là gì?Học thử miễn phí
Lợi suất trái phiếu doanh nghiệp: cách tính lợi suất đáo hạn và so với lãi tiết kiệm
Lợi suất trái phiếu doanh nghiệp là mức lợi nhuận một năm bạn thực sự nhận được trên số tiền bỏ ra để mua trái phiếu. Con số này thường khác lãi suất ghi trên trái phiếu. Lý do là giá mua hiếm khi đúng bằng mệnh giá.
Bài này đi qua ba bước. Thứ nhất là phân biệt lãi coupon với lợi suất. Thứ hai là cách tính lợi suất đáo hạn, thường gọi là YTM, bằng một ví dụ giả định. Thứ ba là cách so con số đó với lãi suất tiết kiệm ngân hàng. Số liệu ngân hàng trong bài ghi rõ nguồn và ngày lấy, dữ liệu đến 02/10/2026.
Lợi suất trái phiếu doanh nghiệp khác lãi suất coupon thế nào
Lãi suất coupon là lãi suất danh nghĩa ghi trong điều khoản trái phiếu. Nó được tính trên mệnh giá. Với trái phiếu riêng lẻ phát hành trong nước, mệnh giá là 100 triệu đồng hoặc bội số của 100 triệu đồng, theo Điều 6 Nghị định 200/2026/NĐ-CP. Trái phiếu coupon 9%/năm, mệnh giá 100 triệu đồng thì trả 9 triệu đồng tiền lãi mỗi năm.
Lợi suất thì tính trên giá bạn thực trả. Nếu mua trên thị trường thứ cấp với giá thấp hơn mệnh giá, lợi suất cao hơn coupon. Nếu mua cao hơn mệnh giá, lợi suất thấp hơn coupon. Chỉ khi mua đúng mệnh giá thì hai con số mới bằng nhau.
Người mới hay gặp ba khái niệm sau:
Khái niệm | Cách tính | Dùng để làm gì |
|---|---|---|
Lãi suất coupon | Tiền lãi một năm / mệnh giá | Biết mỗi kỳ nhận bao nhiêu tiền lãi |
Lợi suất hiện hành | Tiền lãi một năm / giá mua | Ước nhanh thu nhập tiền mặt trên vốn bỏ ra |
Lợi suất đáo hạn (YTM) | Lãi suất chiết khấu làm giá trị hiện tại của dòng tiền bằng giá mua | So sánh các trái phiếu khác giá, khác kỳ hạn |
Phần nền về giá trị hiện tại có trong bài học định giá trái phiếu. Nếu chưa quen trái phiếu, bạn có thể đọc trước bài học trái phiếu (bond).
Công thức tính lợi suất đáo hạn
Lợi suất đáo hạn giả định bạn giữ trái phiếu tới ngày đáo hạn. Nó cũng giả định doanh nghiệp trả đủ, đúng hạn mọi khoản lãi và gốc. Khi đó, YTM là con số y thỏa mãn phương trình sau:
Giá mua = C/(1+y) + C/(1+y)^2 + ... + C/(1+y)^n + F/(1+y)^n
Trong đó C là tiền lãi mỗi kỳ, F là mệnh giá, n là số kỳ còn lại. Phương trình này không giải trực tiếp được bằng tay. Người ta dò y bằng hàm RATE hoặc YIELD trong Excel, Google Sheets, hoặc bằng máy tính tài chính.
Muốn ước nhanh, bạn có thể dùng công thức gần đúng:
YTM ≈ [C + (F − P) / n] / [(F + P) / 2]
P là giá mua. Tử số là thu nhập bình quân mỗi năm, gồm tiền lãi cộng phần chênh giá chia đều theo năm. Mẫu số là vốn bình quân giữa giá mua và mệnh giá. Kết quả lệch chút ít so với cách dò chính xác, đủ để so sơ bộ.
Ví dụ tính lợi suất trái phiếu doanh nghiệp
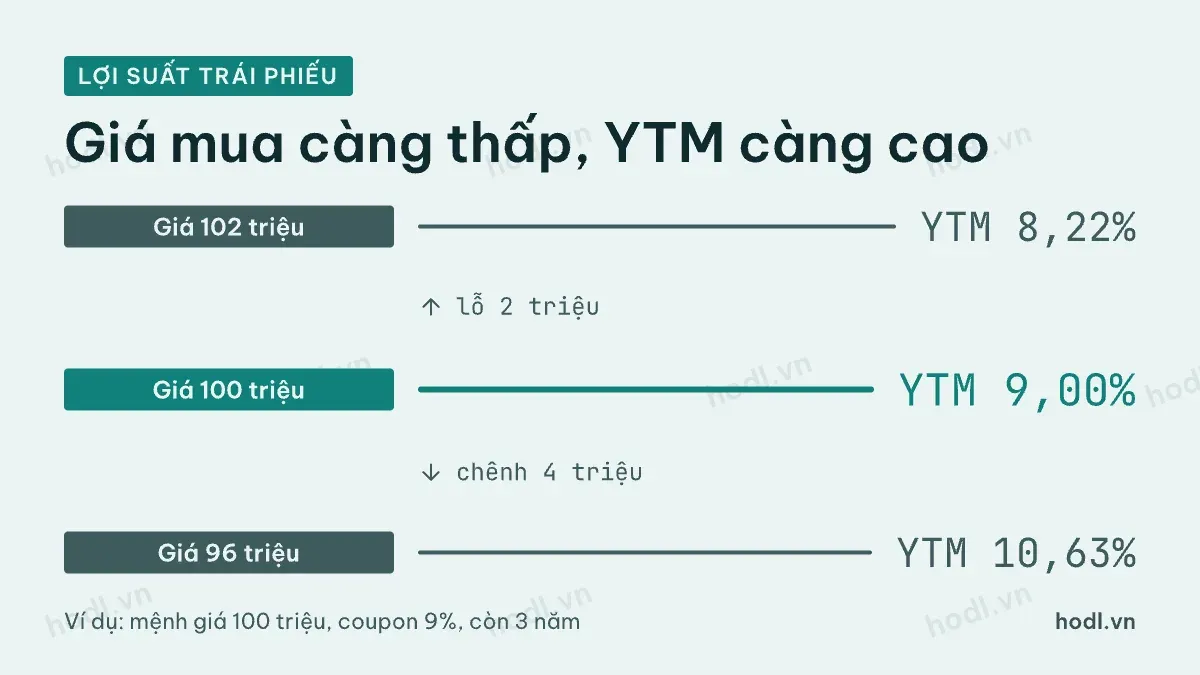
Ví dụ sau là giả định, không gắn với trái phiếu nào đang lưu hành. Một trái phiếu mệnh giá 100 triệu đồng, coupon 9%/năm, trả lãi mỗi năm một lần. Thời gian còn lại đến đáo hạn là 3 năm. Ta xét ba mức giá mua khác nhau.
Giá mua (ví dụ) | Lợi suất hiện hành | YTM gần đúng | YTM dò chính xác |
|---|---|---|---|
96 triệu đồng | 9,38% | 10,54% | 10,63% |
100 triệu đồng | 9,00% | 9,00% | 9,00% |
102 triệu đồng | 8,82% | 8,25% | 8,22% |
Lấy dòng đầu để kiểm tra. Bạn bỏ ra 96 triệu đồng. Trong 3 năm, bạn nhận 27 triệu đồng tiền lãi và 100 triệu đồng tiền gốc, tổng cộng 127 triệu đồng. Phần chênh 4 triệu đồng giữa mệnh giá và giá mua cũng là lợi nhuận. Vì vậy YTM cao hơn coupon 9%.
Dòng cuối cho thấy chiều ngược lại. Mua giá 102 triệu đồng thì đến đáo hạn bạn chỉ nhận lại 100 triệu đồng gốc. Khoản lỗ 2 triệu đồng kéo lợi suất xuống dưới coupon. Đây là lý do khi so hai trái phiếu, bạn nên so YTM chứ không so coupon.
So lợi suất trái phiếu doanh nghiệp với lãi suất ngân hàng
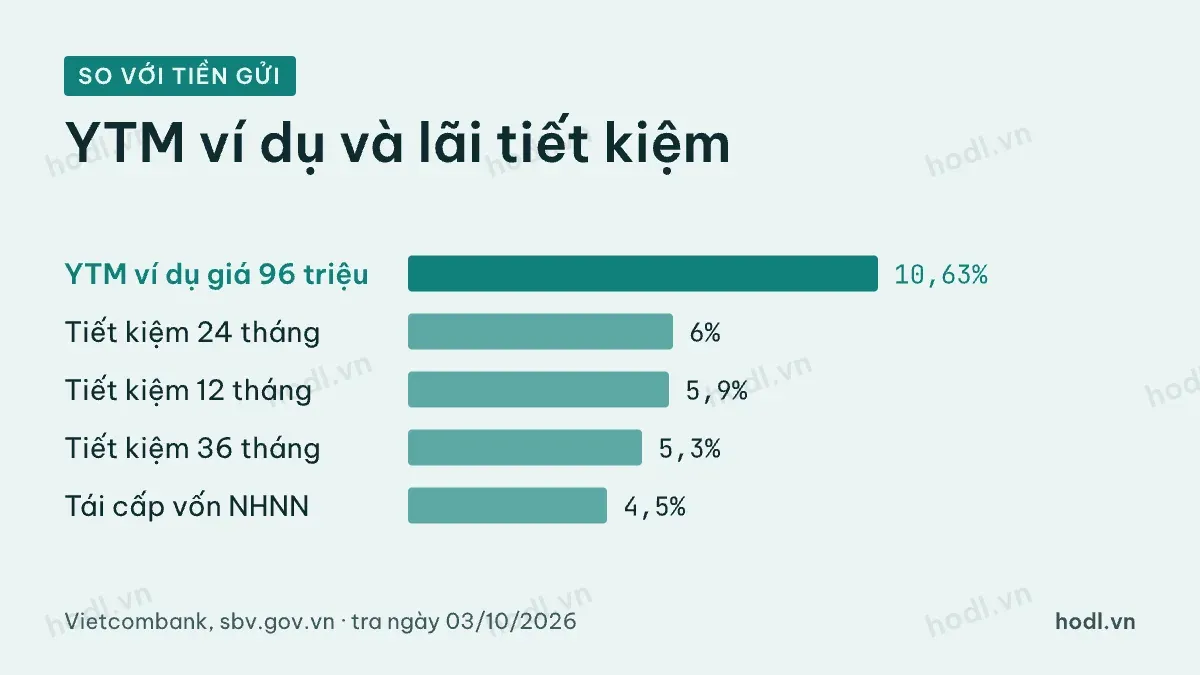
Để có mốc so sánh, bài lấy biểu lãi suất công bố trên trang chính thức của Vietcombank. Đây là lãi tiết kiệm tại quầy cho khách hàng cá nhân, bằng VND, trang ghi cập nhật lúc 10:01 ngày 03/10/2026.
Kỳ hạn | Lãi suất tiết kiệm Vietcombank (%/năm) |
|---|---|
6 tháng | 3,50 |
12 tháng | 5,90 |
24 tháng | 6,00 |
36 tháng | 5,30 |
Mốc thứ hai là lãi suất điều hành. Trang sbv.gov.vn tra ngày 03/10/2026 ghi lãi suất tái cấp vốn 4,5%/năm, tái chiết khấu 3%/năm. Văn bản là Quyết định 1123/QĐ-NHNN ngày 16/06/2023.
Với ví dụ trên, YTM 10,63% cao hơn lãi tiết kiệm 36 tháng khoảng 5,3 điểm %. Phần chênh này không phải lợi nhuận miễn phí. Nó là phần bù cho những rủi ro mà tiền gửi không có hoặc có ít hơn.
Pháp luật cũng tách bạch hai sản phẩm này. Khoản 4 Điều 11 Nghị định 200/2026/NĐ-CP yêu cầu tổ chức phân phối không để nhà đầu tư nhầm lẫn giữa mua trái phiếu và gửi tiền. Khoản 4 Điều 9 ghi rõ Nhà nước không bảo đảm việc doanh nghiệp trả đủ lãi, gốc. Vì vậy, khi so lợi suất trái phiếu doanh nghiệp với lãi tiết kiệm, hãy đặt câu hỏi phần chênh có đủ bù rủi ro hay không.
Vì sao lợi suất thực nhận có thể khác YTM
YTM là con số trên giấy, đúng khi mọi giả định đều đúng. Thực tế có ít nhất bốn nguồn sai lệch.
Thứ nhất, bạn bán trước hạn. Khi đó lợi nhuận phụ thuộc giá bán lúc ấy, không phải YTM lúc mua. Thứ hai, doanh nghiệp chậm trả hoặc không trả. YTM tính trên giả định trả đủ, nên rủi ro này làm con số thực tế thấp hơn nhiều. Thứ ba, tiền lãi nhận về được tái đầu tư ở mức khác y. Thứ tư, phí giao dịch và thuế làm giảm thu nhập ròng.
Với trái phiếu lãi suất thả nổi, tiền lãi các kỳ sau chưa biết trước. YTM khi đó chỉ là ước tính theo lãi suất tham chiếu hiện tại. Rủi ro tín dụng và thanh khoản là chủ đề riêng, bài này chỉ dừng ở cách tính và cách so.
Một thói quen hữu ích là luôn hỏi ba điều trước khi nhìn lợi suất. Đó là giá mua bao nhiêu, còn bao lâu đến đáo hạn, và ai bảo đảm cho khoản trả nợ. Ba câu trả lời đó quyết định con số lợi suất trái phiếu doanh nghiệp có ý nghĩa đến đâu. Nếu bạn ưu tiên giữ vốn, bài chiến lược đầu tư phòng thủ có thêm góc nhìn.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.