
Bài 2/35 · Phần 01: Bắt đầu học CFA Level IIHọc thử miễn phí
Bài 02 - Nền Level I cho FSA Level II: bảng ôn nhanh và mini item set
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
Level II FSA không dạy lại Level I, nhưng gần như mọi bài đều dùng lại vài khái niệm cũ. Nếu bạn quên cách chuyển LIFO sang FIFO, cách tính goodwill hay DuPont ba bước, bài Level II sẽ chậm hẳn vì phải vừa nhớ lại vừa học mới. Bài này là bảng ôn nhanh: mỗi dòng nói bạn cần nhớ gì, Level II dùng ở đâu và link về bài Level I để học lại khi cần.
Cuối bài có một vignette nhỏ gồm bốn câu, đúng dạng item set. Làm trước khi vào Bài 03. Nếu sai từ hai câu trở lên, quay lại bài Level I tương ứng trong bảng.
Learning outcomes
Sau bài này, bạn có thể:
- Identify the Level I concepts that Level II FSA reuses most often.
- Recall the core formulas for LIFO to FIFO conversion, goodwill, DuPont, deferred taxes and funded status.
- Locate the Level I lesson that covers each concept.
- Answer a short item set that mixes several Level I topics.
Key terms
English | Viết tắt | Tiếng Việt |
|---|---|---|
Business model and SPPI test | — | Mô hình kinh doanh và kiểm tra dòng tiền chỉ gồm gốc và lãi |
Significant influence | — | Ảnh hưởng đáng kể |
Goodwill | — | Lợi thế thương mại |
Projected benefit obligation | PBO | Nghĩa vụ phúc lợi dự phóng |
Funded status | — | Tình trạng được tài trợ của quỹ hưu trí |
Grant-date fair value | — | Giá trị hợp lý tại ngày cấp |
Deferred tax liability | DTL | Thuế hoãn lại phải trả |
Right-of-use asset | ROU | Tài sản quyền sử dụng |
LIFO reserve | — | Dự phòng LIFO |
Accruals | — | Các khoản dồn tích |
Bảng ôn nhanh
Khái niệm Level I | Cần nhớ | Level II dùng ở | Bài Level I |
|---|---|---|---|
Tài sản tài chính theo IFRS 9 | Ba cách đo: amortised cost, FVOCI, FVTPL; chọn theo business model và SPPI. US GAAP chia nợ thành HTM, AFS, trading | LM1: so sánh IFRS và US GAAP, ảnh hưởng lên lợi nhuận | |
Equity method (sơ bộ) | Cổ phần 20% đến 50% thường là ảnh hưởng đáng kể; ghi theo giá gốc, cộng phần lợi nhuận, trừ cổ tức nhận | LM1: phân tích đầy đủ, điều chỉnh để so sánh | |
Goodwill | Giá mua trừ giá trị hợp lý tài sản thuần xác định được; không khấu hao, kiểm tra suy giảm | LM1: full goodwill và partial goodwill | |
Hưu trí DB cơ bản | Funded status = plan assets − PBO; thiếu hụt là nợ trên bảng cân đối | LM2: chi phí hưu trí, định giá | |
Share-based cơ bản | Chi phí = giá trị hợp lý tại ngày cấp, phân bổ theo thời gian vesting | LM2: dự phóng chi phí và số cổ phiếu | |
DTA và DTL | DTL khi kế toán ghi lợi nhuận sớm hơn thuế; DTL = chênh lệch tạm thời × thuế suất | LM3 (thuế), LM6 (điều chỉnh) | |
Leases | IFRS 16 một mô hình; US GAAP chia finance và operating | LM6: so sánh EBITDA và nợ | |
LIFO sang FIFO | Tồn kho FIFO = LIFO + reserve; lợi nhuận cộng ΔReserve × (1 − t) | LM6: điều chỉnh để so sánh | |
Tỷ số và DuPont | ROE = margin × vòng quay tài sản × đòn bẩy | LM1, LM3, LM6: so sánh trước và sau điều chỉnh | |
Accruals và chất lượng lợi nhuận | Lợi nhuận cao hơn dòng tiền kéo dài là dấu hiệu cảnh báo | LM5: đo lường chất lượng | |
Dòng tiền tự do | FCFF, FCFE từ CFO, capex, lãi và thuế | LM6: điều chỉnh dòng tiền |
Bẫy đề
Nhớ công thức nhưng quên thuế là lỗi lặp lại nhiều nhất ở phần này. Mọi điều chỉnh trước thuế (LIFO reserve, thu nhập bị loại) đều phải nhân (1 − t) trước khi cộng vào lợi nhuận ròng hoặc vốn chủ.
Cách dùng bảng
Đọc cột "Cần nhớ" trước. Nếu đọc xong mà không giải thích lại được bằng lời của mình, mở bài Level I ở cột cuối. Đừng đọc lại toàn bộ khoá Level I.
Ôn bằng số: tài sản và đầu tư
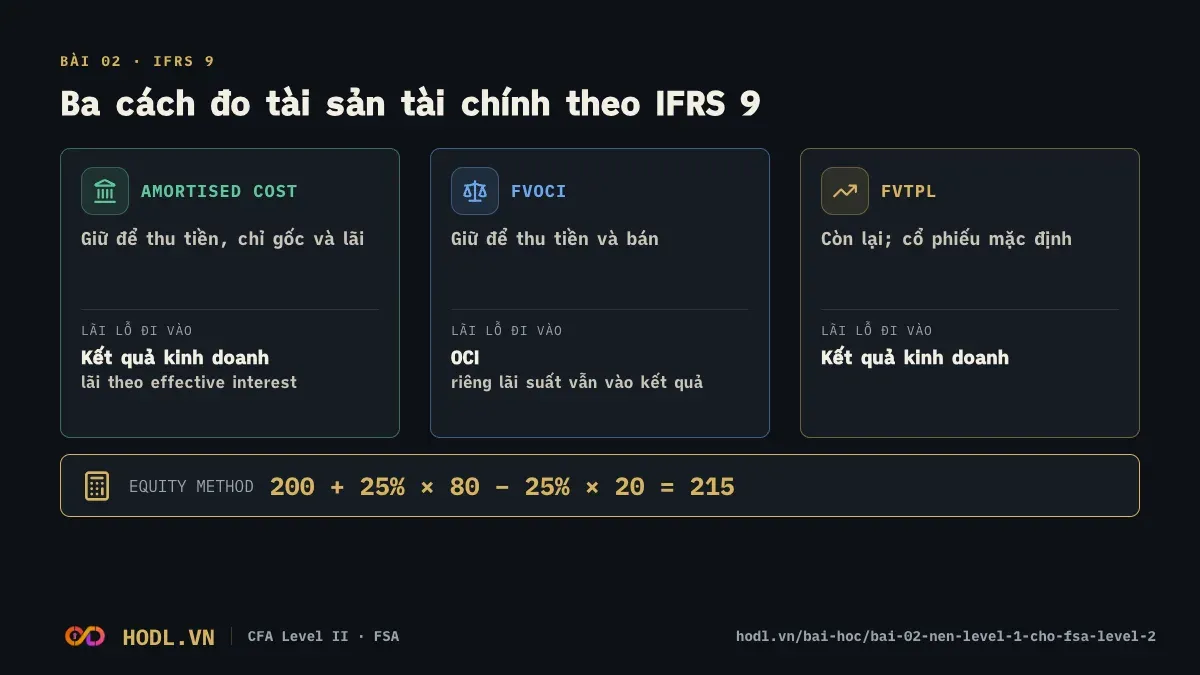
Equity method. Công ty mua 25% cổ phần của một công ty liên kết với giá 200. Trong năm, công ty liên kết lãi ròng 80 và trả cổ tức 20. Phần lợi nhuận được ghi là 25% × 80 = 20. Cổ tức nhận 25% × 20 = 5 làm giảm giá trị khoản đầu tư. Giá trị cuối năm là 200 + 20 − 5 = 215.
Equity method
Investment (end) = Investment (begin) + share of net income − share of dividends
Goodwill. Công ty mua 100% một công ty với giá 600. Tài sản thuần xác định được theo giá trị hợp lý là 450. Goodwill là 600 − 450 = 150. Level II mở rộng sang trường hợp mua dưới 100% và khoản NCI (non-controlling interest, lợi ích cổ đông không kiểm soát).
Goodwill khi mua 100%
Goodwill = purchase price − fair value of net identifiable assets
IFRS 9. Công cụ nợ chỉ có dòng tiền gốc và lãi, giữ để thu tiền thì ghi theo amortised cost. Giữ để thu tiền và bán thì FVOCI. Còn lại là FVTPL. Cổ phiếu mặc định FVTPL, được chọn FVOCI không chuyển lãi lỗ về kết quả khi bán.
Ôn bằng số: thuế, hưu trí, cổ phiếu
LIFO sang FIFO. Tồn kho LIFO 200, LIFO reserve 40, thuế suất 30%. Tồn kho FIFO là 200 + 40 = 240. Vốn chủ sở hữu tăng 40 × (1 − 0,3) = 28, phần còn lại 12 là thuế hoãn lại phải trả.
Chuyển LIFO sang FIFO
Inventory (FIFO) = Inventory (LIFO) + LIFO reserve Net income (FIFO) = Net income (LIFO) + ΔLIFO reserve × (1 − t) Equity (FIFO) = Equity (LIFO) + LIFO reserve × (1 − t)
Deferred tax. Giá trị ghi sổ của máy lớn hơn tax base 60, thuế suất 25%. Đó là chênh lệch tạm thời chịu thuế, nên DTL = 60 × 25% = 15.
Deferred tax
DTL (or DTA) = temporary difference × tax rate
Pension DB. PBO 500, plan assets 420. Funded status là 420 − 500 = −80, tức công ty ghi khoản nợ hưu trí thuần 80. Level II dùng con số này làm khoản nợ giống nợ vay khi định giá.
Funded status
Funded status = fair value of plan assets − PBO
Share-based. Cấp 1.000 quyền chọn, giá trị hợp lý tại ngày cấp 6 mỗi quyền, vesting đều sau 3 năm. Tổng chi phí 1.000 × 6 = 6.000, mỗi năm ghi 2.000.
Ôn bằng số: tỷ số và chất lượng
DuPont ba bước. Lợi nhuận ròng 60, doanh thu 600, tổng tài sản 400, vốn chủ 200. Net margin = 60/600 = 10%. Total asset turnover = 600/400 = 1,5. Financial leverage = 400/200 = 2,0. ROE = 10% × 1,5 × 2,0 = 30%, khớp 60/200.
DuPont ba bước
ROE = (NI / Sales) × (Sales / Assets) × (Assets / Equity)
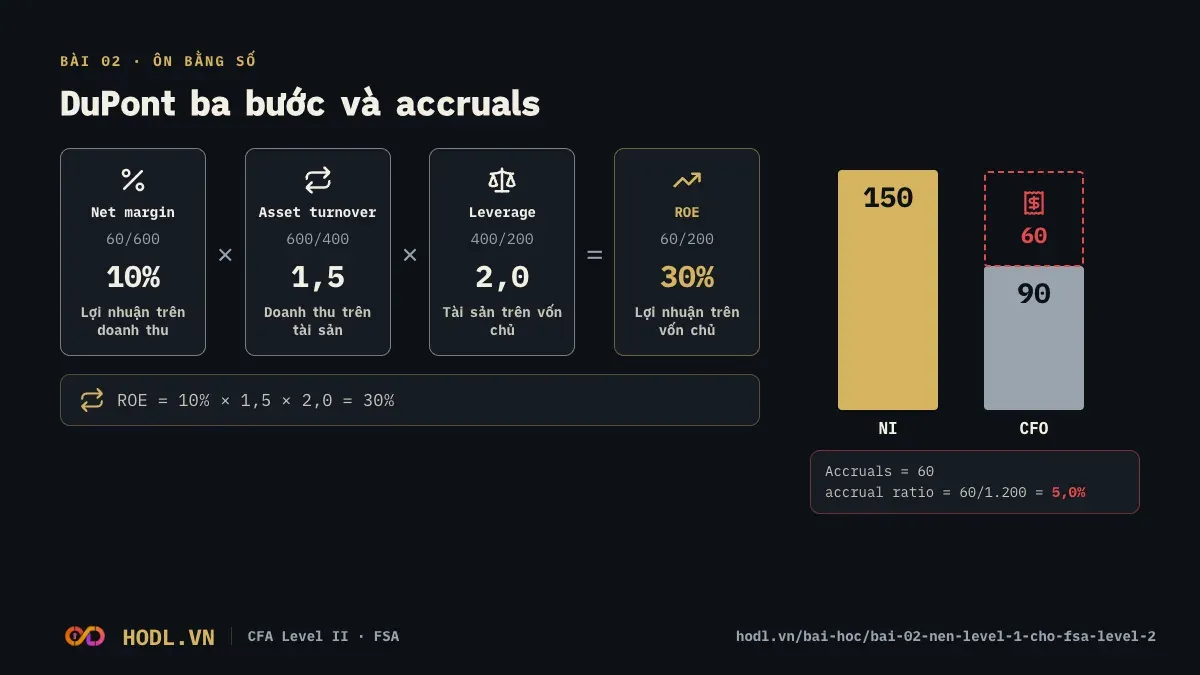
Accruals. Lợi nhuận ròng 150, CFO 90. Tổng accruals là 150 − 90 = 60. Chia cho tổng tài sản bình quân 1.200, accrual ratio là 5,0%. Con số này lớn và dương kéo dài là dấu hiệu lợi nhuận kém chất lượng. Level II xây thành bộ chỉ báo ở LM5.
Aggregate accruals
Accruals = net income − CFO Accrual ratio = accruals / average total assets
Leases. IFRS 16 ghi lease liability và ROU asset cho gần mọi hợp đồng thuê; chi phí gồm khấu hao và lãi, nên EBITDA không bị trừ chi phí thuê. US GAAP vẫn ghi operating lease thành một khoản chi phí đều trong chi phí hoạt động, nên EBITDA bị trừ chi phí thuê. Đây là lý do LM6 phải điều chỉnh khi so sánh công ty IFRS với công ty US GAAP.
Lưu ý
Bảng ôn nhanh chỉ nhắc lõi Level I. Các khác biệt IFRS và US GAAP chi tiết ở hưu trí, hợp nhất và tài sản tài chính sẽ được học đầy đủ ở LM1 và LM2.
Exam traps
- Nhầm chiều thuế: LIFO sang FIFO tăng lợi nhuận trước thuế, nên phải nhân (1 − t) khi cộng vào lợi nhuận ròng và vốn chủ.
- Nhầm net income và equity: net income chỉ cộng ΔReserve trong năm, còn equity cộng toàn bộ reserve cuối kỳ.
- Cổ tức nhận từ công ty liên kết trừ vào khoản đầu tư, không ghi vào lợi nhuận.
- Funded status âm là nợ, dương là tài sản. Đổi dấu là lỗi phổ biến.
- DTL xuất hiện khi giá trị ghi sổ tài sản lớn hơn tax base, không phải khi nhỏ hơn.
Check your understanding
Check your understanding
Tình huốngPaperCo Level I refresher
PaperCo reports under US GAAP and uses LIFO for inventories. An analyst is preparing PaperCo for comparison with a peer that reports under IFRS and uses FIFO. Before starting the comparison, the analyst wants to confirm that she can still reproduce several basic Level I calculations from the notes to PaperCo's financial statements, because the same building blocks recur in the adjustments she will make later. Selected year-end information from the notes is shown below (amounts in CU million). The tax rate is 30%. The equipment is the only source of temporary differences. The defined benefit plan is PaperCo's only post-employment arrangement, and no other debt-like items need to be considered.
Item Amount Inventory (LIFO) 300 LIFO reserve, beginning of year 40 LIFO reserve, end of year 55 Projected benefit obligation (PBO) of the defined benefit plan 640 Fair value of plan assets 575 Carrying amount of equipment 240 Tax base of equipment 180 PaperCo's inventory at year-end, restated to a FIFO basis, is closest to:
Giải thíchIf PaperCo had used FIFO instead of LIFO, its net income for the year would have been higher by:
Giải thíchPaperCo's funded status of its defined benefit plan is best described as:
Giải thíchBased on the equipment, PaperCo most likely reports:
Giải thích
Tóm tắt
- Level II dùng lại Level I ở: IFRS 9, equity method, goodwill, hưu trí DB, share-based, thuế hoãn lại, leases, LIFO sang FIFO, DuPont và accruals.
- Công thức cốt lõi: Inventory (FIFO) = LIFO + reserve; DTL = chênh lệch tạm thời × t; funded status = plan assets − PBO; ROE = margin × turnover × leverage.
- Equity method: đầu tư cuối = đầu + phần lợi nhuận − phần cổ tức.
- IFRS 16 làm EBITDA của bên thuê cao hơn US GAAP operating lease, vì chi phí thuê chuyển sang khấu hao và lãi.
- Mỗi dòng bảng có link về bài Level I để học lại khi cần.
Bài tiếp theo
Bài 03 - Đầu tư liên doanh nghiệp: tổng quan: bắt đầu LM1 với cách phân loại năm nhóm đầu tư.