
Bài 19/35 · Phần 04: Multinational OperationsLoyalty
Bài 19 - Tổng kết Multinational Operations
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
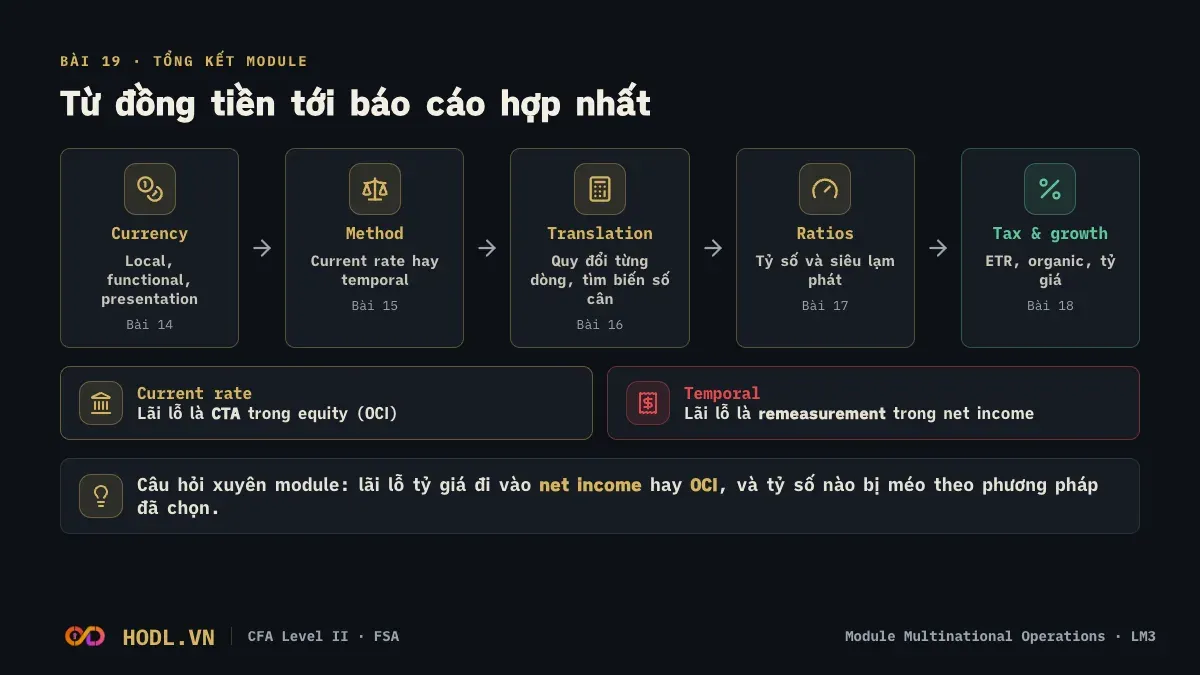
Module Multinational Operations trả lời một câu hỏi: khi công ty có hoạt động ở nhiều đồng tiền, con số trên báo cáo hợp nhất phản ánh hoạt động thật đến đâu và phần nào chỉ là hiệu ứng tỷ giá. Đề Level II hỏi bằng item set: cho báo cáo công ty con, cho các mức tỷ giá, rồi yêu cầu tính lãi lỗ, so sánh hai phương pháp hoặc đọc ảnh hưởng lên tỷ số.
Bài này gom ý chính của năm bài, bảng tỷ giá áp cho từng khoản mục, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review (3 item set).
Tóm tắt Bài 14 đến Bài 18
Bài | Ý chính cần nhớ |
|---|---|
Ba loại tiền: local, functional, presentation. Giao dịch ngoại tệ ghi theo tỷ giá ngày giao dịch, cuối kỳ chỉ khoản mục monetary được đánh giá lại. Lãi lỗ giao dịch, kể cả chưa thực hiện, vào net income và phải thuyết minh. | |
Chọn phương pháp theo functional currency của con: tiền địa phương thì current rate, đồng tiền của mẹ thì temporal, tiền thứ ba thì temporal rồi current rate. Current rate đo net assets (lãi lỗ là CTA trong equity), temporal đo net monetary position (lãi lỗ vào net income). | |
Ví dụ EuroSub đủ hai phương pháp. Vốn cổ phần theo tỷ giá lịch sử, cổ tức theo tỷ giá ngày công bố. CTA là biến số cân của bảng cân đối, remeasurement gain/loss là biến số cân của net income. Hai cách kiểm tra độc lập CTA và remeasurement. | |
Current rate giữ nguyên tỷ số tính từ hai khoản mục cùng báo cáo; temporal làm méo gần như mọi tỷ số. Siêu lạm phát: IFRS (IAS 29) điều chỉnh sức mua rồi quy đổi toàn bộ theo tỷ giá cuối kỳ; US GAAP dùng temporal, không điều chỉnh. | |
ETR chịu hai lực: mix lợi nhuận theo quốc gia và thay đổi thuế suất hoặc ưu đãi. Tăng trưởng doanh thu tách thành khối lượng, giá, mua lại và tỷ giá. Bền vững nhất là khối lượng, kém nhất là tỷ giá. Thuyết minh độ nhạy chỉ đúng với giả định đi kèm. |
Tỷ giá áp cho từng khoản mục
Khoản mục | Current rate | Temporal |
|---|---|---|
Tiền, phải thu, phải trả, nợ vay | Closing | Closing |
Hàng tồn kho (giá gốc), tài sản cố định, tài sản vô hình | Closing | Historical |
Hàng tồn kho ghi theo giá thị trường (LCNRV) | Closing | Closing |
Vốn cổ phần | Historical | Historical |
Doanh thu, hầu hết chi phí | Average | Average |
Giá vốn hàng bán, khấu hao | Average | Historical |
Cổ tức | Tỷ giá ngày công bố | Tỷ giá ngày công bố |
Lãi lỗ tỷ giá | CTA trong equity (OCI) | Remeasurement gain/loss trong net income |
Cách nhớ
Current rate: gần như mọi thứ theo closing, chỉ vốn cổ phần theo historical. Temporal: chỉ khoản mục tiền tệ theo closing, phần còn lại theo historical. Giá vốn và khấu hao là hai dòng thu nhập đổi tỷ giá giữa hai phương pháp.
Công thức cần thuộc
Lãi lỗ giao dịch ngoại tệ
Tỷ giá viết kiểu số đơn vị functional currency cho 1 đơn vị ngoại tệ.
Lãi lỗ khoản phải thu = Số ngoại tệ × (Tỷ giá sau − Tỷ giá trước)
Lãi lỗ khoản phải trả = −Số ngoại tệ × (Tỷ giá sau − Tỷ giá trước)
Tăng trưởng doanh thu quy đổi
(1 + g quy đổi) = (1 + g tiền địa phương) × (Tỷ giá bình quân kỳ này / Tỷ giá bình quân kỳ trước)
Ước tính lãi lỗ khi bảng cân đối đứng yên
CTA (current rate) ≈ Net assets × (Tỷ giá cuối − Tỷ giá đầu)
Remeasurement gain/loss (temporal) ≈ Net monetary position × (Tỷ giá cuối − Tỷ giá đầu)
Net monetary position âm (nợ ròng) thì dấu lãi lỗ đảo.
Kiểm tra độc lập CTA
CTA = Net assets đầu kỳ × (Closing − Rate đầu kỳ) + NI × (Closing − Average) − Cổ tức × (Closing − Rate cổ tức)
Điều chỉnh sức mua theo IAS 29
Khoản mục phi tiền tệ điều chỉnh = Giá trị ghi sổ × (Chỉ số giá cuối kỳ / Chỉ số giá ngày phát sinh)
Lãi lỗ vị thế tiền tệ ròng = −Vị thế tiền tệ ròng × (Chỉ số cuối / Chỉ số đầu − 1) khi vị thế không đổi trong năm.
ETR và phân rã tăng trưởng doanh thu
ETR = Chi phí thuế thu nhập / Lợi nhuận trước thuế
g báo cáo ≈ g khối lượng + g giá + g mua lại + g tỷ giá
Constant-currency growth = g báo cáo − g tỷ giá