
Bài 8/35 · Phần 02: Intercorporate InvestmentsLoyalty
Bài 08 - Tổng kết Intercorporate Investments
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
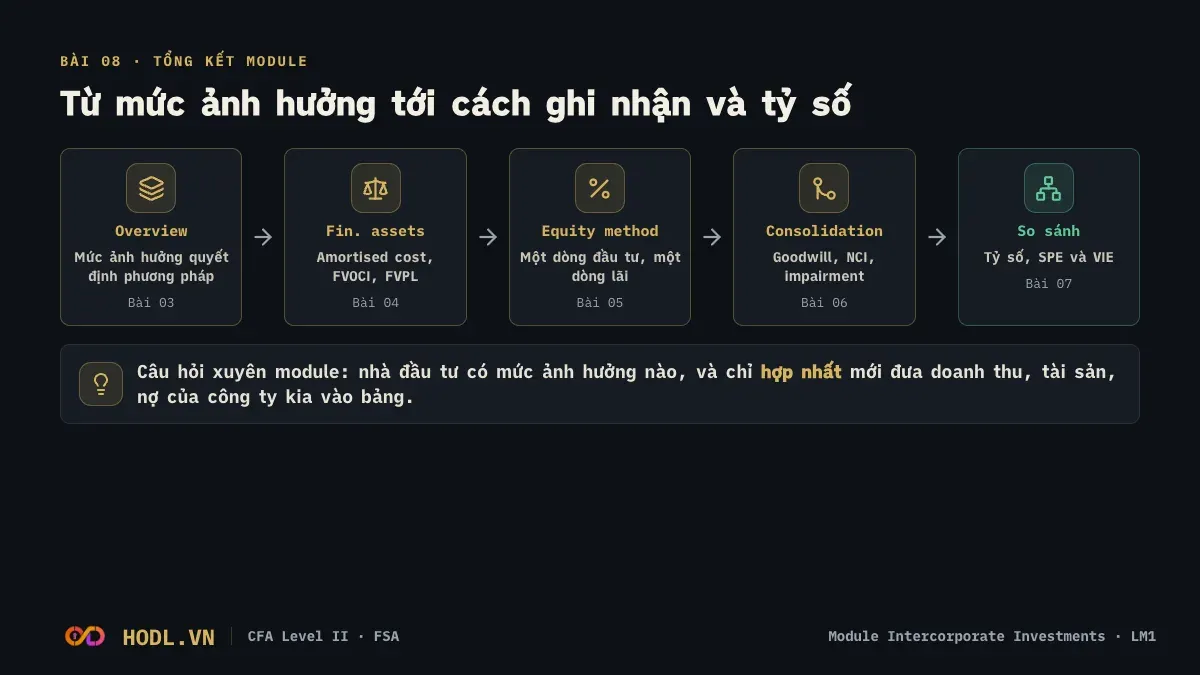
Module Intercorporate Investments trả lời một câu hỏi: nhà đầu tư nắm bao nhiêu quyền với công ty kia, và quyền đó quyết định phần nào của công ty kia xuất hiện trên báo cáo của mình. Bài này gom ý chính của năm bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review theo dạng item set.
Tóm tắt Bài 03 đến Bài 07
Bài | Ý chính cần nhớ |
|---|---|
Năm loại: financial assets, associates (significant influence, thường 20% đến 50%), joint ventures (joint control, equity method theo IFRS 11), business combinations (control, hợp nhất, NCI), SPE / VIE (quyền lực và lợi ích biến đổi). Chứng cứ thực tế có thể đảo ngưỡng 20% và 50%. Chỉ hợp nhất mới đưa doanh thu, tài sản, nợ của công ty kia vào bảng. | |
Business model rồi SPPI quyết định amortised cost, FVOCI hay FVPL. Nợ FVOCI: lãi EIR vào NI, chênh lệch fair value vào OCI, recycle khi bán. Cổ phiếu chọn FVOCI: không recycle. US GAAP chia HTM, AFS, trading; cổ phiếu có fair value xác định ngay được luôn qua NI. Reclassification theo IFRS 9 chỉ cho nợ, prospective. | |
Một dòng đầu tư, một dòng lãi lỗ. Cộng phần lãi, trừ cổ tức, trừ khấu hao phần chênh (excess purchase price), loại lãi chưa thực hiện theo % sở hữu và % hàng còn trong kho. Goodwill và đất không khấu hao. IFRS cho hoàn nhập impairment, US GAAP không. Lỗ dừng ghi khi giá trị ghi sổ về 0. | |
Acquisition method: tài sản và nợ theo fair value, ghi NCI, ghi goodwill hoặc lãi bargain purchase. Full goodwill (IFRS và US GAAP) khác partial goodwill (chỉ IFRS) ở cách đo NCI. Chi phí giao dịch vào chi phí. Fair value tăng thêm làm giảm lãi hợp nhất sau mua. Impairment goodwill không hoàn nhập; IFRS dùng recoverable amount, US GAAP dùng fair value. | |
Equity method, proportionate consolidation và hợp nhất toàn bộ cho cùng lãi ròng thuộc về mẹ và cùng vốn chủ sở hữu của mẹ, nên ROE của mẹ không đổi. Khác nhau ở doanh thu, tài sản, nợ: equity method cho biên cao nhất và đòn bẩy thấp nhất. Hợp nhất SPE / VIE làm nợ và tài sản tăng, vòng quay tài sản giảm. |
Công thức cần thuộc
Thu nhập lãi theo EIR (Bài 04)
Interest income = Carrying amount đầu kỳ × EIR
Chênh lệch giữa thu nhập lãi và coupon nhận được làm tăng hoặc giảm giá trị ghi sổ (amortisation chiết khấu hoặc phụ trội).
Equity method (Bài 05)
Carrying amount cuối kỳ = Đầu kỳ + Equity income − Cổ tức nhận được − Impairment
Equity income = % × NI của investee − Khấu hao phần chênh − % × Lãi chưa thực hiện + % × Lãi chưa thực hiện kỳ trước được thực hiện
Lãi chưa thực hiện cần loại (Bài 05)
Unrealized profit = % sở hữu × Lãi trên giao dịch × % hàng còn trong kho cuối kỳ
Goodwill (Bài 06)
Full goodwill = Consideration + Fair value của NCI − Fair value tài sản thuần xác định được
Partial goodwill = Consideration − % sở hữu của bên mua × Fair value tài sản thuần xác định được
NCI (Bài 06)
Lãi thuộc NCI = % NCI × (Lãi công ty con sau điều chỉnh fair value − Impairment goodwill chia cho NCI)
NCI cuối kỳ = NCI ngày mua + Lãi thuộc NCI − Cổ tức chi cho NCI
Tỷ số so sánh ba phương pháp (Bài 07)
Biên lãi ròng = Lãi ròng / Doanh thu · ROA = Lãi ròng / Tổng tài sản
ROE (mẹ) = Lãi ròng thuộc mẹ / Vốn chủ sở hữu thuộc mẹ · Vòng quay tài sản = Doanh thu / Tổng tài sản
Đòn bẩy = Tổng nợ / Tổng vốn chủ sở hữu (gồm NCI khi hợp nhất)
Cách nhớ theo mức ảnh hưởng
Từ ít đến nhiều: fair value, equity method (associate và joint venture), hợp nhất (control và VIE). Hai loại đầu chỉ cho một dòng đầu tư. Hợp nhất đưa từng dòng tài sản và nợ của công ty kia vào bảng. Với cùng một khoản đầu tư và lãi ròng thuộc mẹ 1.000, biên lãi ròng đi từ 12,50% (equity method) xuống 9,62% (proportionate) rồi 8,33% (hợp nhất), còn ROE của mẹ giữ 23,26%.