
Bài 32/35 · Phần 07: Integration of FSA TechniquesLoyalty
Bài 32 - Tổng kết Integration of FSA Techniques
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
Module Integration of Financial Statement Analysis Techniques trả lời một câu hỏi: trước khi so sánh hai công ty, số liệu của họ đã được đưa về cùng cơ sở chưa. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review theo dạng item set.
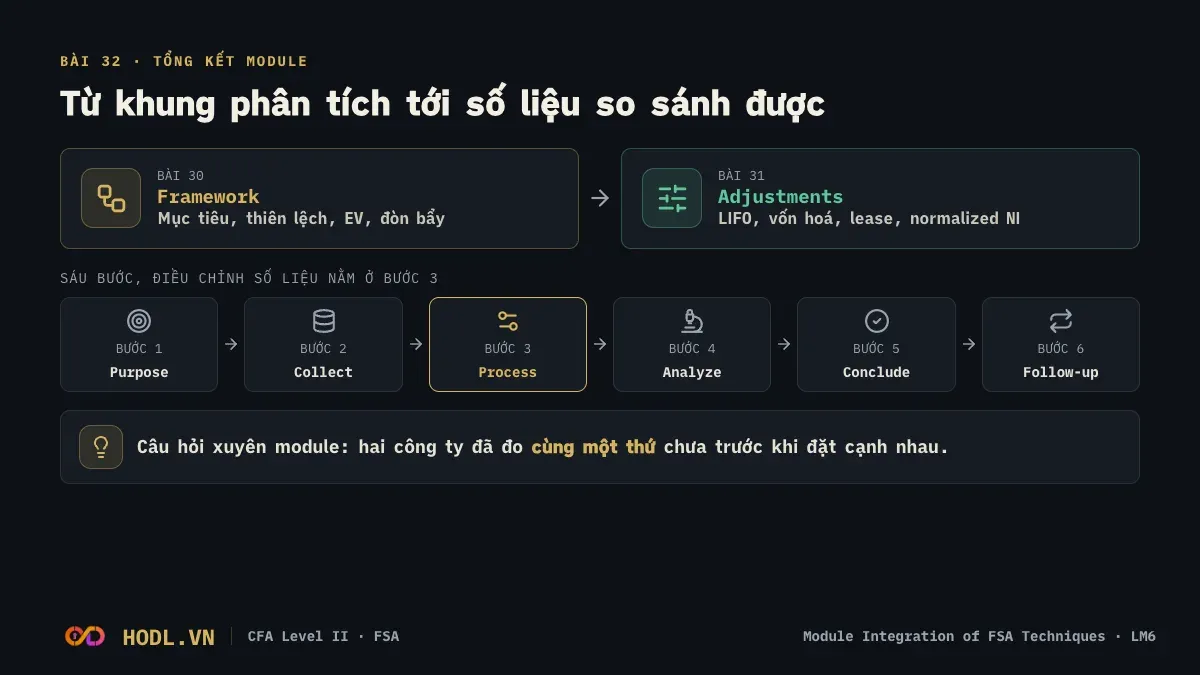
Tóm tắt Bài 30 đến Bài 31
Bài | Ý chính cần nhớ |
|---|---|
Sáu bước: purpose, collect, process, analyze, conclude, follow-up; điều chỉnh số liệu thuộc bước process. Bốn mục tiêu: định giá comps, phản biện xếp hạng tín dụng, đòn bẩy toàn diện, đánh giá MD&A. EV gồm vốn hoá, nợ vay, nợ thuê, thâm hụt hưu trí, cổ phiếu ưu đãi, NCI, trừ tiền. Thiên lệch đến từ ban điều hành lẫn người phân tích. | |
Ba nhóm khác biệt: chuẩn mực, phương pháp, giả định. Điều chỉnh đủ ba báo cáo và tính thuế. LIFO sang FIFO, đảo vốn hoá chi phí, đưa nợ thuê vào nợ, thâm hụt hưu trí như nợ, chuẩn hoá lợi nhuận. Áp chuẩn mực thuê mới làm EBITDA, tài sản, nợ tăng; coverage, ROA, vòng quay tài sản giảm. Đó là thay đổi trình bày, không phải thay đổi kinh tế. |
Công thức cần thuộc
Enterprise value và giá trị vốn chủ
EV = Market cap + Financial debt + Lease liabilities + Net pension deficit + Preferred equity + NCI − Cash
Equity value = Implied EV − (Financial debt + Lease liabilities + Net pension deficit + Preferred equity + NCI − Cash)
Đòn bẩy sau điều chỉnh
Adjusted debt = Financial debt + Lease liabilities + Net pension deficit (+ other debt-like items)
Adjusted leverage = Adjusted debt / Adjusted EBITDA
Ước tính tuổi tài sản từ báo cáo
Estimated total useful life = Gross PP&E / Depreciation expense
Average age = Accumulated depreciation / Depreciation expense · Remaining life = Net PP&E / Depreciation expense
Chuyển LIFO sang FIFO
COGS (FIFO) = COGS (LIFO) − ΔLIFO reserve · Inventory (FIFO) = Inventory (LIFO) + LIFO reserve
NI (FIFO) = NI (LIFO) + ΔLIFO reserve × (1 − t) · Equity (FIFO) = Equity (LIFO) + LIFO reserve × (1 − t)
Đảo vốn hoá thành chi phí hoá
EBITDA (expensed) = EBITDA − Capitalised cost of the year
EBIT (expensed) = EBIT − (Capitalised cost − Amortisation)
NI (expensed) = NI − (Capitalised cost − Amortisation) × (1 − t) · Equity (expensed) = Equity − Capitalised balance × (1 − t)
Lease-adjusted EBITDA và normalized NI
Adjusted EBITDA = EBITDA (US GAAP, sau operating lease cost) + Operating lease cost
Normalized NI = Reported NI + Non-recurring losses × (1 − t) − Non-recurring gains × (1 − t)
DuPont ba bước
ROE = (NI / Sales) × (Sales / Total assets) × (Total assets / Equity)
Cách nhớ
Một điều chỉnh tốt trả lời ba câu: sửa gì trên báo cáo kết quả, sửa gì trên bảng cân đối, thuế đi đâu. Ví dụ LIFO reserve 200 tăng lên 260 với thuế suất 25%: ΔReserve 60 cộng vào NI là 60 × 0,75 = 45, còn vốn chủ cộng 260 × 0,75 = 195. Viết tiêu chí kết luận ở bước 1, trước khi nhìn số.