
Bài 13/35 · Phần 03: Employee CompensationLoyalty
Bài 13 - Tổng kết Employee Compensation
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
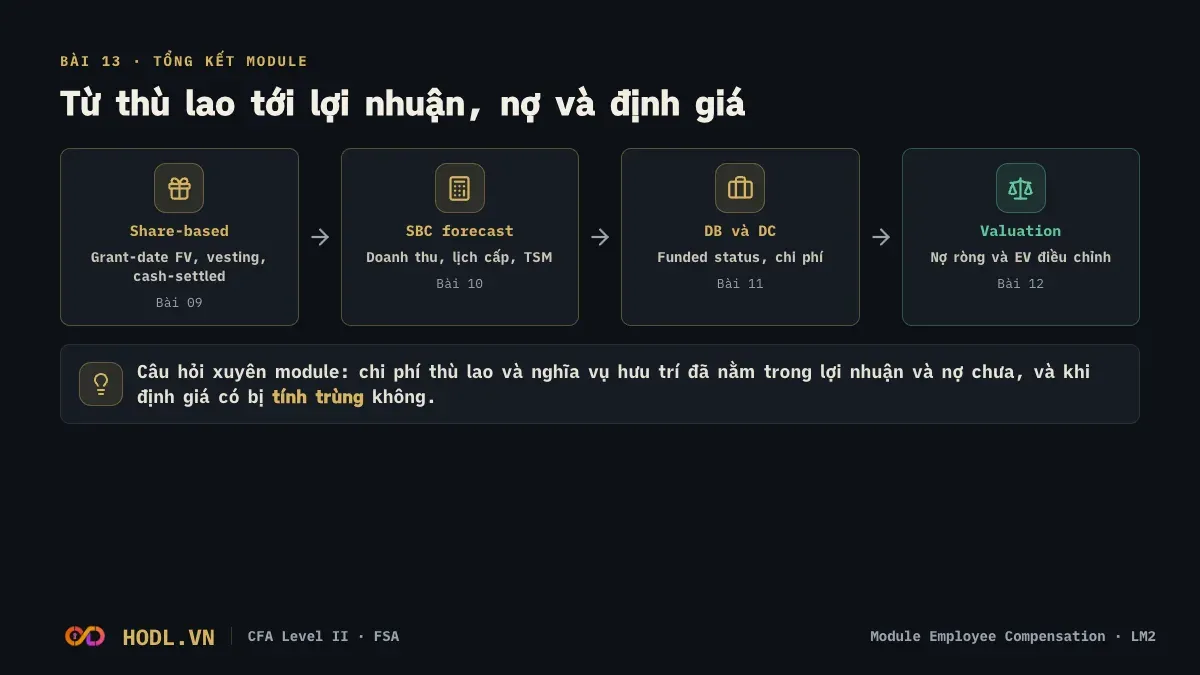
Module Employee Compensation trả lời hai câu hỏi: thù lao không trả bằng tiền đi vào báo cáo thế nào, và nghĩa vụ hưu trí phải được tính vào nợ ra sao khi định giá. Bài này gom ý chính của bốn bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review theo dạng item set.
Tóm tắt Bài 09 đến Bài 12
Bài | Ý chính cần nhớ |
|---|---|
Equity-settled đo theo grant-date fair value, không đo lại; chi phí phân bổ qua vesting period, đối ứng là APIC. Cash-settled là nợ, đo lại fair value mỗi kỳ. Điều kiện phục vụ và phi thị trường đổi số quyền dự kiến; điều kiện thị trường nằm trong fair value. Graded attribution dồn chi phí về năm đầu. CFO không đổi vì chi phí được cộng ngược. | |
Dự phóng SBC theo tỷ lệ doanh thu hoặc theo lịch cấp quyền. Số cổ phiếu dự phóng gồm phát hành theo award trừ buyback; diluted dùng treasury stock method. Coi SBC là chi phí thì không cộng ngược. Cộng ngược mà dùng số cổ phiếu hiện tại sẽ thổi phồng giá trị. Bội số EV/EBITDA phải cùng cơ sở trước hoặc sau SBC. | |
DC: chi phí bằng khoản góp. DB: công ty chịu rủi ro, ghi funded status. PBO ≥ ABO ≥ VBO. IFRS: P&L gồm service cost, past service cost, net interest; remeasurements vào OCI, không recycle. US GAAP: có expected return, OCI được khấu trừ dần. Funded status trên bảng cân đối giống nhau ở hai chuẩn mực. | |
Deficit là nợ, điều chỉnh sau thuế. Service cost là chi phí hoạt động, net interest là chi phí tài chính. Điều chỉnh làm EBITDA và lãi vay cùng tăng, nên coverage giảm. Đóng góp vượt service cost chuyển từ CFO sang CFF sau thuế. Tránh trừ deficit hai lần. |
Công thức cần thuộc
Chi phí năm của equity-settled award (cliff vesting, đường thẳng)
Annual expense = Grant-date FV per award × Number expected to vest ÷ Vesting period (years)
SARs cash-settled
Liability(t) = FV per SAR(t) × Number expected to vest × (Years elapsed ÷ Vesting period)
Expense = Liability(t) − Liability(t−1) + Cash paid in period
Treasury stock method và số cổ phiếu dự phóng
Incremental shares = N × (1 − K ÷ P_avg), chỉ tính option có K < P
Ending basic shares = Beginning basic shares + Shares issued under awards − Shares repurchased
SBC dự phóng
SBC(t) = SBC % of revenue(t) × Revenue(t)
SBC(t) = Remaining cost from existing grants(t) + Σ [New grant value(s) ÷ Vesting years]
Funded status và roll-forward
Funded status = Plan assets − DBO
Ending DBO = Beginning DBO + Service cost + Interest cost + Past service cost + Actuarial losses (− gains) − Benefits paid
Ending plan assets = Beginning plan assets + Actual return + Employer contributions − Benefits paid
Chi phí hưu trí theo IFRS
P&L cost = Current service cost + Past service cost + Net interest
Net interest = Discount rate × Net liability (asset) đầu kỳ
Chi phí hưu trí theo US GAAP
Cost = Service cost + Interest cost − Expected return on plan assets + Amortization of prior service cost + Amortization of net actuarial losses (− gains)
Điều chỉnh nợ, EV và dòng tiền cho pension
After-tax deficit = (DBO − Plan assets) × (1 − t) · Adjusted net debt = Debt − Cash + After-tax deficit
Adjusted EV = Market cap + Adjusted net debt
Adjusted CFO = Reported CFO + (Employer contributions − Service cost) × (1 − t)
Cách nhớ
SBC hỏi "chi phí này có nằm trong số tôi đang dùng chưa": cộng ngược thì phải tính pha loãng, tính pha loãng thì không cộng ngược. Pension hỏi "deficit đã nằm trong nợ chưa": deficit sau thuế đi vào nợ ròng, service cost ở trên EBITDA, net interest ở dưới. Ví dụ RailCo ở Bài 12 với thuế suất 25%: deficit 400 còn 300 sau thuế, nợ ròng tăng từ 750 lên 1.050, EV tăng từ 3.150 lên 3.450.