
Bài 24/35 · Phần 05: Analysis of Financial InstitutionsLoyalty
Bài 24 - Tổng kết Analysis of Financial Institutions
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
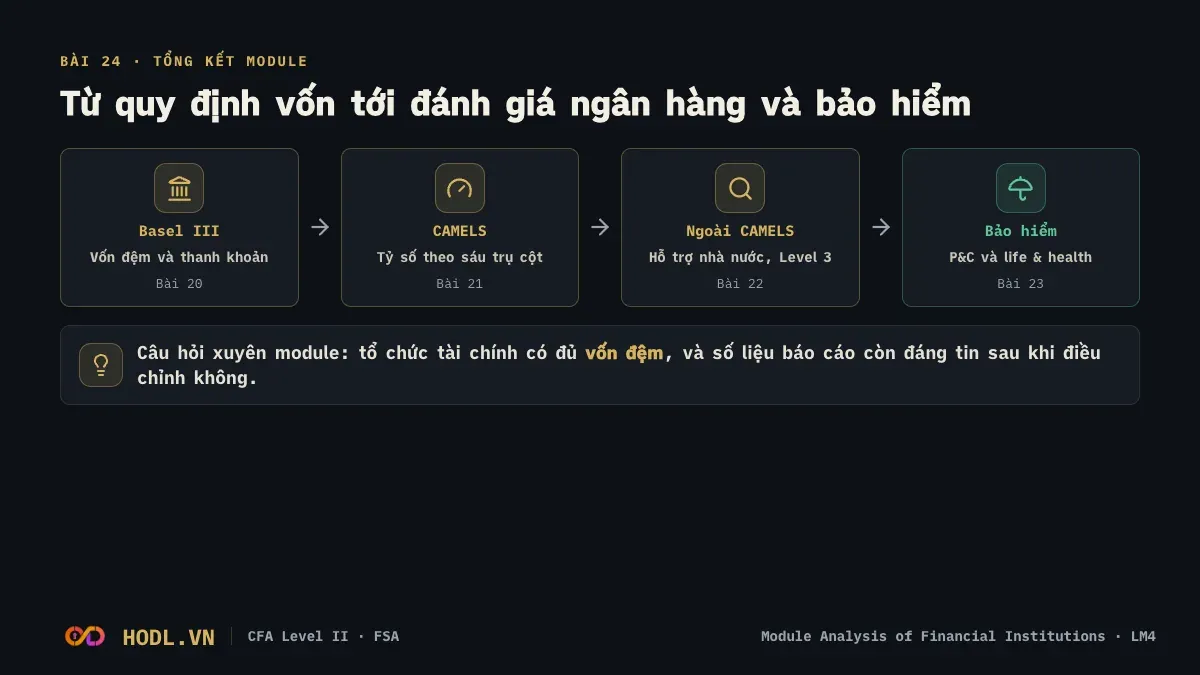
Module Analysis of Financial Institutions trả lời một câu hỏi: một ngân hàng hay công ty bảo hiểm có đủ vốn đệm, tài sản tốt và lợi nhuận bền để chịu được cú sốc. Bài này gom ý chính của bốn bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review theo dạng item set.
Tóm tắt Bài 20 đến Bài 23
Bài | Ý chính cần nhớ |
|---|---|
FI có tài sản và nợ là công cụ tài chính, đòn bẩy rất cao, rủi ro hệ thống và moral hazard. Basel III: CET1 4,5%, Tier 1 6%, total capital 8% của RWA; cộng đệm bảo toàn 2,5% thành 7,0%, 8,5%, 10,5%. Leverage ratio tối thiểu 3%. LCR (30 ngày) và NSFR (một năm) đều tối thiểu 100%. Chuẩn mực BCBS cần nội luật hoá. | |
Sáu trụ cột: vốn, chất lượng tài sản, quản trị, lợi nhuận, thanh khoản, nhạy cảm thị trường. Điểm chính thức của cơ quan giám sát là mật, người phân tích tái dựng từ báo cáo công bố. Coverage chia cho NPL, allowance ratio chia cho gross loans. Gap âm và lãi suất tăng làm NII giảm. Dự phòng thấp làm lợi nhuận đẹp. | |
Quy trình: tính CAMELS, tìm yếu tố ngoài CAMELS, điều chỉnh số liệu, kết luận. Hỗ trợ nhà nước giảm xác suất vỡ nợ nhưng khuyến khích rủi ro. Cờ đỏ: cho vay bên liên quan, ngoại bảng, tập trung, Level 3. Điều chỉnh coverage và haircut Level 3 trước khi so sánh ROE và CET1. | |
P&C: hợp đồng ngắn, trọng tâm là combined ratio. L&H: hợp đồng dài, trọng tâm là đầu tư, chi phí, huỷ hợp đồng và RBC. Loss ratio chia cho NPE, expense ratio chia cho NPW. Phát triển dự phòng bất lợi làm loss ratio kỳ này cao hơn mức thực của năm hiện tại. |
Công thức cần thuộc
Tỷ lệ vốn Basel III
CET1 ratio = CET1 / RWA · Tier 1 ratio = (CET1 + AT1) / RWA · Total capital ratio = (Tier 1 + Tier 2) / RWA
Leverage ratio = Tier 1 / Total exposure (tối thiểu 3%)
Hai tỷ lệ thanh khoản
LCR = HQLA / Total net cash outflows over 30 days ≥ 100%
NSFR = Available stable funding / Required stable funding ≥ 100%
Chất lượng tài sản
NPL ratio = NPL / Gross loans · Coverage ratio = Allowance / NPL · Allowance ratio = Allowance / Gross loans
Net charge-off ratio = Net charge-offs / Average gross loans
Lợi nhuận và thanh khoản của ngân hàng
NIM = NII / Average interest-earning assets · Cost-to-income = Non-interest expense / (NII + Non-interest income)
ROA = NI / Average total assets · ROE = NI / Average equity · Loan-to-deposit = Gross loans / Deposits
Nhạy cảm lãi suất và VaR
ΔNII ≈ Cumulative gap × Δ interest rate, với gap = RSA − RSL
VaR(T ngày) ≈ VaR(1 ngày) × √T
Điều chỉnh ngân hàng (Bài 22)
Additional provision = (Target coverage × NPL) − Existing allowance
Adjusted CET1 ratio = (CET1 − Level 3 haircut − Additional provision) / RWA
Adjusted ROE = (NI − Additional provision) / Average equity
Tỷ số P&C
Loss and LAE ratio = (Losses + LAE) / NPE · Underwriting expense ratio = Underwriting expenses / NPW
Combined ratio = Loss and LAE ratio + Underwriting expense ratio
Operating ratio = Combined ratio after dividends − Investment income ratio
Reserve development = Paid on prior-year claims + Re-estimated remaining reserve − Original reserve (dương là bất lợi)
Tỷ số life & health
Interest spread = Investment yield − Average crediting rate
RBC ratio = Total adjusted capital / Authorized control level RBC
Cách nhớ
Đòn bẩy 20 lần nghĩa là tài sản giảm 1 chia 20, tức 5%, là vốn về không. Với gap luỹ kế −4.000 và lãi suất tăng 1%, NII giảm khoảng 4.000 × 1% = 40. Với InsureCo ở Bài 23, 68,0% cộng 28,0% là combined ratio 96,0%; thêm 1,0% cổ tức là 97,0%; trừ investment income ratio 8,0% còn operating ratio 89,0%.