
Bài 29/35 · Phần 06: Evaluating Quality of Financial ReportsLoyalty
Bài 29 - Tổng kết Evaluating Quality of Financial Reports
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 14/10/2026
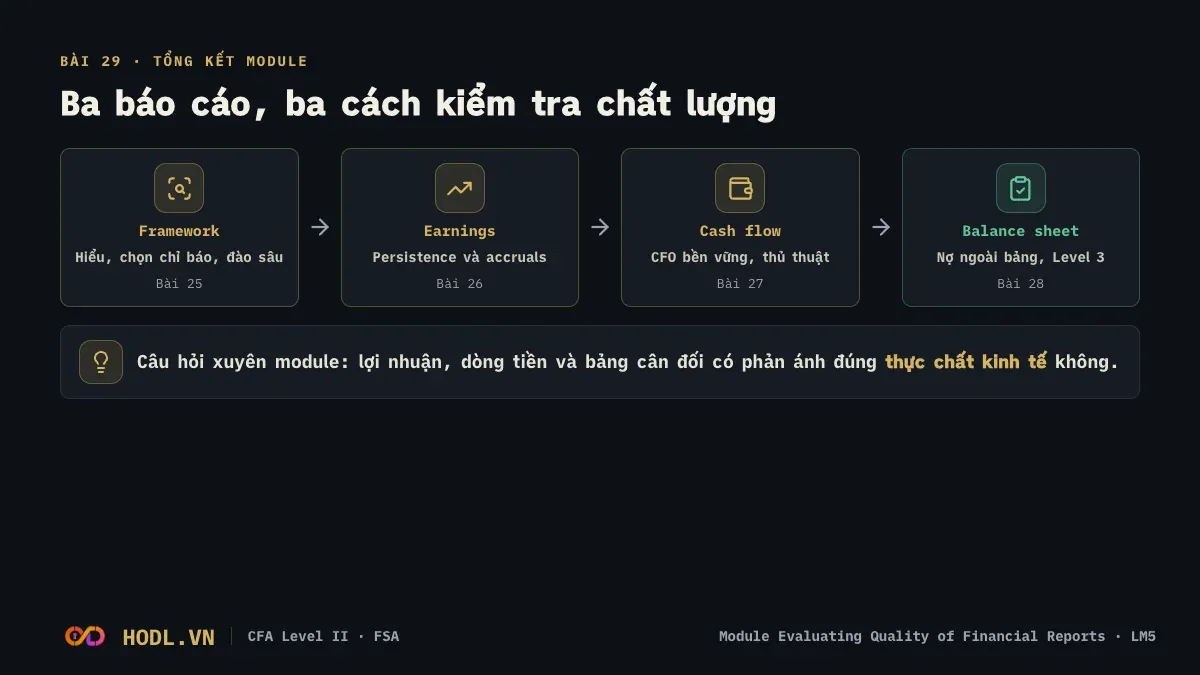
Module Evaluating Quality of Financial Reports trả lời một câu hỏi: báo cáo này có phản ánh đúng thực chất kinh tế, và phần nào của lợi nhuận, dòng tiền, bảng cân đối đáng tin để dự báo. Bài này gom ý chính của bốn bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 12 câu module review theo dạng item set.
Tóm tắt Bài 25 đến Bài 28
Bài | Ý chính cần nhớ |
|---|---|
Ba lớp: hiểu công ty và động cơ, chọn chỉ báo theo rủi ro, kiểm định sâu. Quy trình sáu bước. Năm nhóm vấn đề: ghi nhận doanh thu, phân loại, ước tính, tính kỳ, dòng tiền. Beneish M-score đo khả năng thao túng, ngưỡng −1,78. Altman Z-score đo kiệt quệ, vùng xám 1,81 đến 2,99. Công cụ sàng lọc có dương tính giả và âm tính giả. | |
Chuẩn hoá lợi nhuận: bỏ khoản không lặp lại, giữ khoản lặp lại. Hồi quy persistence: β cao là bền, lợi nhuận quay về | |
CFO chất lượng cao là bền, dương, đủ lớn và nhất quán với lợi nhuận. Cách làm CFO tăng: bán phải thu, kéo dài phải trả, vốn hoá chi phí, nhận trước tiền, phân loại. IFRS cho lựa chọn phân loại lãi vay và cổ tức, US GAAP cố định. Chỉ tiêu đủ trang trải dùng CFO điều chỉnh. | |
Ba chiều: completeness, unbiased measurement, clear presentation. Nợ ngoài bảng điều chỉnh bằng cách cộng vào nợ. Thiên lệch đo lường ở Level 3, goodwill, giả định hưu trí, dự phòng, tài sản thuế hoãn lại. Nguồn rủi ro: thuyết minh, MD&A, báo cáo kiểm toán, CDS, short interest; mỗi nguồn có giới hạn. |
Công thức cần thuộc
Beneish M-score (tám biến)
M = −4,84 + 0,920·DSRI + 0,528·GMI + 0,404·AQI + 0,892·SGI + 0,115·DEPI − 0,172·SGAI + 4,679·TATA − 0,327·LVGI
M lớn hơn −1,78 thì gắn cờ.
Altman Z-score (mô hình gốc)
Z = 1,2·X1 + 1,4·X2 + 3,3·X3 + 0,6·X4 + 1,0·X5
Z < 1,81 kiệt quệ; 1,81 đến 2,99 vùng xám; Z > 2,99 an toàn.
Persistence và mean reversion
E(t+1) = α + β·E(t) + ε
Mức dài hạn = α / (1 − β)
Accrual ratio
NOA = (Total assets − Cash and marketable securities) − (Total liabilities − Total debt)
Balance-sheet-based: Accrual ratio = [NOA(cuối) − NOA(đầu)] / NOA bình quân
Cash-flow-based: Accrual ratio = [NI − (CFO + CFI)] / NOA bình quân
Chỉ tiêu dòng tiền
Cash conversion = CFO / Net income · FCF = CFO − Capex · DPO = Accounts payable / COGS × 365
Điều chỉnh đòn bẩy cho nợ ngoài bảng
Nợ điều chỉnh = Nợ báo cáo + Nợ ngoài bảng (phần tương ứng) + Khoản bán tài sản có bảo lãnh coi là vay
Vốn chủ sở hữu điều chỉnh = Vốn chủ sở hữu báo cáo − Mức giảm giá trị Level 3
Cách nhớ
Ba lớp là "hiểu, chọn, đào". Beneish gắn cờ thao túng, Altman gắn cờ kiệt quệ, và cả hai chỉ chỉ chỗ cần đào. Accruals kém bền hơn tiền, nên công ty nhiều accruals có lợi nhuận quay về nhanh hơn. Khi CFO trên NI cao bất thường, hỏi "tiền này đến từ ai". Với ToolCo ở Bài 25, M = −1,63 lớn hơn −1,78 nên bị gắn cờ, chủ yếu do DSRI 1,40.