
Bài 14/43 · Chất lượng lợi nhuận và cạm bẫy BCTCHọc thử miễn phí
Lợi nhuận đẹp mà không có tiền: so dòng tiền kinh doanh với lợi nhuận báo cáo
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Dòng tiền kinh doanh và lợi nhuận là hai con số cùng nói về kết quả làm ăn của một doanh nghiệp, nhưng đo hai việc khác nhau. Lợi nhuận ghi lại phần chênh giữa doanh thu và chi phí theo quy tắc kế toán. Dòng tiền kinh doanh ghi lại tiền thật đã vào và ra tài khoản. Bài học này thuộc khoá Báo cáo tài chính CFA, phần Chất lượng lợi nhuận và cạm bẫy BCTC, và dùng số năm 2023 đến 2025, dữ liệu đến 02/10/2026.
Lợi nhuận là con số kế toán. Dòng tiền kinh doanh là tiền thật.
Tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế của cổ đông công ty mẹ, tính nhiều năm, cho biết lãi có thành tiền không.
HPG ba năm đạt 95,1%. PNJ đạt 23,3%. KDH âm.
Tỷ lệ thấp chưa phải lỗi. Hãy tìm xem tiền đang nằm ở đâu.
Tìm dòng tiền kinh doanh, lợi nhuận
Lợi nhuận sau thuế của cổ đông công ty mẹ nằm cuối báo cáo kết quả kinh doanh hợp nhất. Dòng tiền kinh doanh là dòng lưu chuyển tiền thuần từ hoạt động kinh doanh, nằm ở báo cáo lưu chuyển tiền tệ. Cấu trúc ba báo cáo được mô tả trong bài cấu trúc báo cáo tài chính CFA, còn tên các khoản có trong 162 thuật ngữ báo cáo tài chính.
Hai con số lệch nhau vì kế toán ghi theo quyền phát sinh. Bán chịu một lô hàng thì doanh thu và lợi nhuận được ghi ngay, tiền chưa về. Mua hàng nhập kho thì chi phí chưa vào lợi nhuận, nhưng tiền đã ra. Khoản chênh này nằm ở vốn lưu động, gồm phải thu, tồn kho và phải trả.
Bài này dùng lợi nhuận sau thuế của cổ đông công ty mẹ để so. Lý do là phần lợi nhuận này mới thuộc về người nắm cổ phiếu. Dòng tiền kinh doanh thì lấy nguyên khoản hợp nhất.
Tỷ lệ dòng tiền kinh doanh và lãi
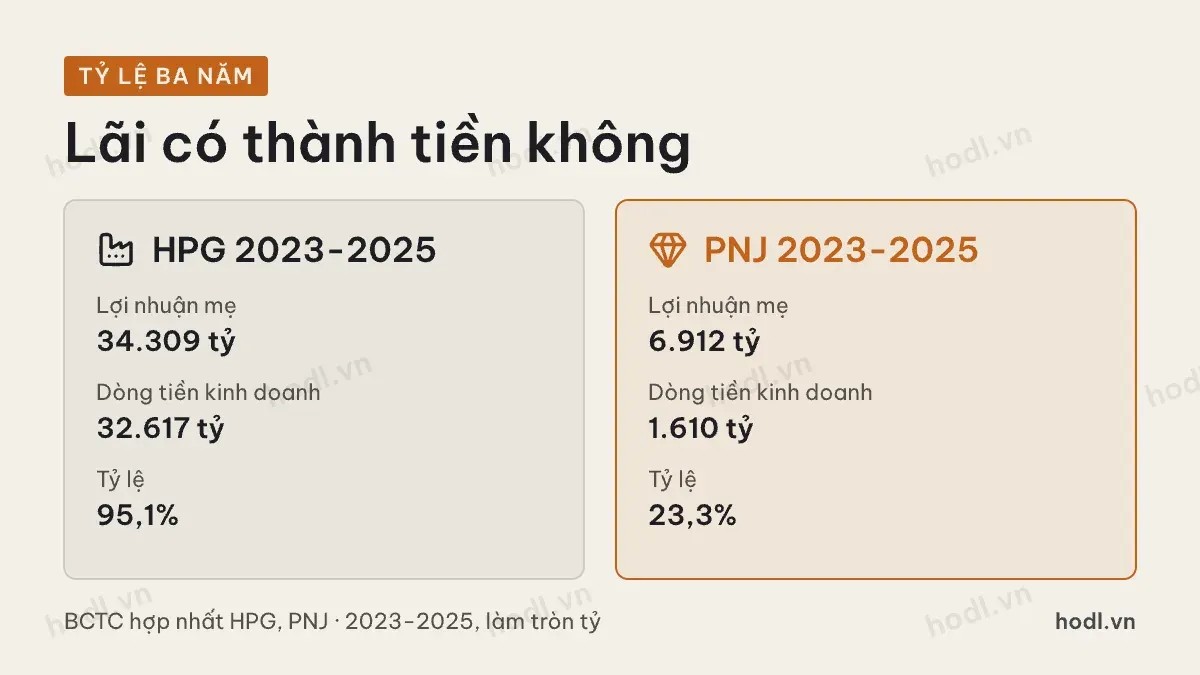
Công thức rất ngắn: dòng tiền kinh doanh chia lợi nhuận sau thuế của cổ đông công ty mẹ. Tỷ lệ gần 100% nghĩa là mỗi đồng lãi gần như thành một đồng tiền. Tỷ lệ thấp hơn nhiều nghĩa là lãi đang nằm trong tồn kho, phải thu hoặc tài sản khác. Hãy cộng ít nhất ba năm, vì một năm đơn lẻ dễ bị lệch do thời điểm nhập hàng hoặc thu tiền.
Trong đó: CFO là dòng tiền kinh doanh, LNST mẹ là lợi nhuận sau thuế của cổ đông công ty mẹ, tổng cộng dồn qua ba năm trở lên.
Với HPG, lợi nhuận sau thuế của cổ đông công ty mẹ ba năm 2023, 2024 và 2025 lần lượt là 6.835 tỷ, 12.021 tỷ và 15.453 tỷ đồng. Tổng là 34.309 tỷ đồng. Dòng tiền kinh doanh cùng kỳ là 8.643 tỷ, 6.608 tỷ và 17.366 tỷ đồng, tổng 32.617 tỷ đồng. Tỷ lệ ba năm là 95,1%.
Với PNJ, lợi nhuận ba năm là 1.971 tỷ, 2.113 tỷ và 2.828 tỷ đồng, tổng 6.912 tỷ đồng. Dòng tiền kinh doanh là 1.508 tỷ, 83 tỷ và 19 tỷ đồng, tổng 1.610 tỷ đồng. Tỷ lệ chỉ còn 23,3%. Số liệu làm tròn đến tỷ đồng.
Dòng tiền kinh doanh lệch lợi nhuận
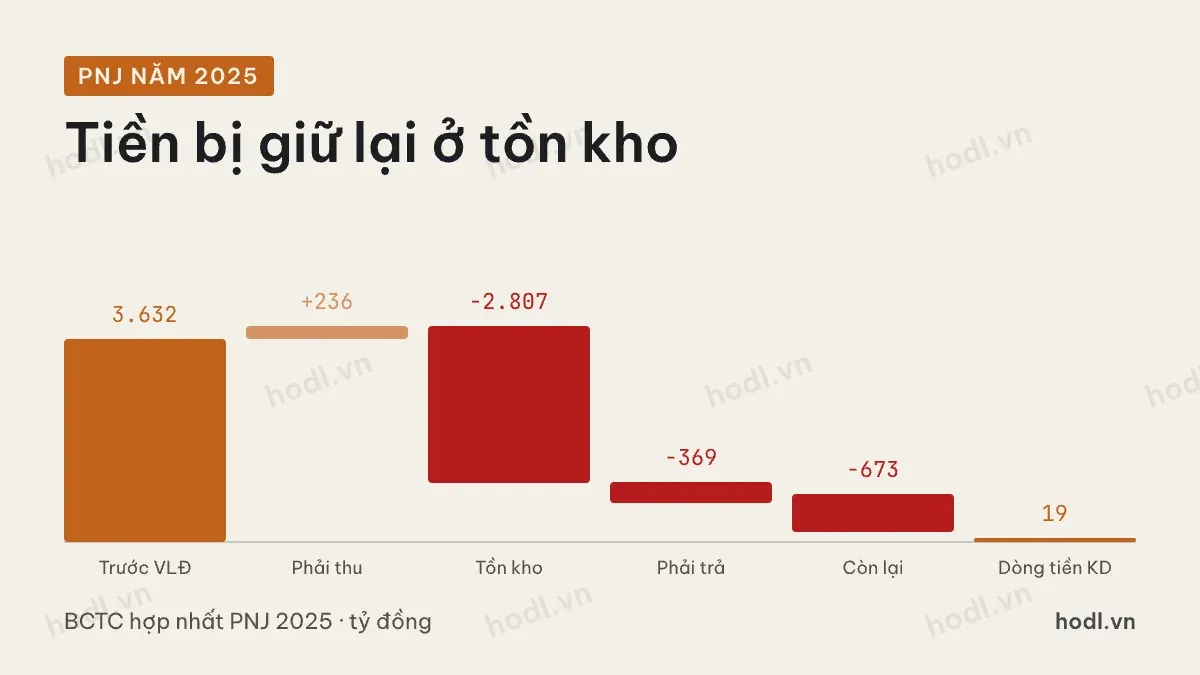
Để thấy lệch ở đâu, hãy tách dòng tiền kinh doanh năm 2025 của PNJ. Lợi nhuận sau thuế của cổ đông công ty mẹ năm đó là 2.828 tỷ đồng. Tiền thuần từ hoạt động kinh doanh trước thay đổi vốn lưu động (viết tắt là VLĐ) là 3.632 tỷ đồng. Con số này còn khá gần lợi nhuận.
Sau đó vốn lưu động lấy đi phần lớn. Phải thu cộng thêm 236 tỷ đồng. Tồn kho tăng, trừ đi 2.807 tỷ đồng. Phải trả trừ 369 tỷ đồng. Phần còn lại là trừ 673 tỷ đồng, gồm thuế, lãi vay đã trả và các khoản khác. Cộng tất cả, dòng tiền kinh doanh năm 2025 chỉ còn 19 tỷ đồng, bằng 0,7% lợi nhuận.
Bảng cân đối khớp với bức tranh này. Hàng tồn kho của PNJ cuối 2024 là 13.015 tỷ đồng và cuối 2025 là 15.835 tỷ đồng. Tức tiền đã chuyển thành hàng nằm trong kho. Đó là tài sản có thật, nhưng chưa phải tiền mặt.
Lợi nhuận đẹp mà không có tiền
Tồn kho tăng không tự động là tin xấu. Doanh nghiệp bán lẻ hoặc sản xuất đang mở rộng phải mua hàng trước khi bán. HPG cho thấy điều này. Năm 2024 hãng ghi lợi nhuận 12.021 tỷ đồng nhưng dòng tiền kinh doanh chỉ 6.608 tỷ đồng, tức 55,0%, vì tồn kho tăng 10.760 tỷ đồng. Năm 2025 dòng tiền kinh doanh lên 17.366 tỷ đồng, bằng 112,4% lợi nhuận.
Bất động sản là trường hợp khác. Với KDH, lợi nhuận ba năm cộng 2.571 tỷ đồng, nhưng dòng tiền kinh doanh ba năm là âm 7.215 tỷ đồng. Hàng tồn kho của KDH tăng từ 18.787 tỷ đồng cuối 2023 lên 23.260 tỷ đồng cuối 2025. Với nhà phát triển dự án, tiền nằm trong đất và dự án dở dang, nên đọc cùng nhận tiền ứng trước của khách và tiến độ bàn giao.
Điều đáng lo là khi tiền không về trong nhiều năm liên tiếp mà không có lời giải thích. Dấu hiệu gồm phải thu tăng nhanh hơn doanh thu, tồn kho tăng nhanh hơn giá vốn, hoặc doanh nghiệp liên tục phải vay hay phát hành thêm để bù tiền thiếu.
Checklist dòng tiền kinh doanh, lãi
Bạn có thể làm theo năm bước sau khi mở báo cáo của một mã.
- Lấy lợi nhuận sau thuế của cổ đông công ty mẹ và dòng tiền kinh doanh của ba đến năm năm.
- Cộng dồn từng chuỗi rồi chia để có tỷ lệ nhiều năm.
- Nếu tỷ lệ thấp, mở phần lưu chuyển tiền tệ xem khoản nào kéo xuống: phải thu, tồn kho hay phải trả.
- Đối chiếu số đó với bảng cân đối để chắc rằng tiền nằm ở tài sản có thật.
- So cùng ngành. Bán lẻ, bất động sản và sản xuất có nhịp vốn lưu động khác nhau.
Kết quả của bài này không cho biết cổ phiếu rẻ hay đắt. Nó chỉ trả lời một câu: lãi trên sổ có thành tiền không. Khi định giá, hãy đặt kết quả này cạnh các chỉ số trong bài định giá chứng khoán là gì.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
