
Bài 9/40 · Chất lượng lợi nhuận và cạm bẫy BCTCHọc thử miễn phí
Giao dịch với bên liên quan: khi doanh thu đến từ người trong nhà
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Giao dịch bên liên quan là mua bán, vay mượn hoặc cho thuê giữa công ty với những người có quan hệ đặc biệt như cổ đông lớn, lãnh đạo và doanh nghiệp của họ. Bài học này thuộc khoá Báo cáo tài chính CFA, Phần 04: Chất lượng lợi nhuận và cạm bẫy BCTC. Mục tiêu là biết khi nào doanh thu và lợi nhuận đến từ người trong nhà. Căn cứ pháp lý trong bài tính đến 02/10/2026.
Luật Doanh nghiệp 59/2020/QH14, Điều 167, yêu cầu giao dịch với người có liên quan phải được chấp thuận trước.
Giao dịch nhỏ hơn 35% tổng tài sản do Hội đồng quản trị chấp thuận, vượt ngưỡng thì lên Đại hội đồng cổ đông.
Rủi ro lớn nhất là giá nội bộ lệch giá thị trường, làm lợi nhuận phình lên hoặc bị hút đi.
Ví dụ trong bài là số giả định để tính tay.
Giao dịch bên liên quan là gì
Doanh thu của công ty có thể đến từ khách hàng độc lập. Cũng có thể đến từ một doanh nghiệp do cổ đông lớn hoặc người điều hành sở hữu. Cả hai đều ghi vào cùng một dòng doanh thu. Nhưng chất lượng khác nhau.
Khi người mua là người trong nhà, giá không còn do thị trường quyết định. Hai bên có thể thoả thuận giá cao để đẩy lãi lên. Họ cũng có thể thoả thuận giá thấp để chuyển lợi ích sang công ty kia. Cổ đông nhỏ là người chịu thiệt.
Không phải giao dịch nào với bên liên quan cũng xấu. Một tập đoàn mua nguyên liệu từ công ty con trong cùng hệ thống có thể hợp lý về vận hành. Vấn đề là mức độ minh bạch và giá có công bằng không.
Bài này nối tiếp bài về sở hữu chéo và lợi nhuận công ty liên kết trong cùng Phần 04. Nếu bạn cần ôn lại cấu trúc báo cáo, xem cấu trúc báo cáo tài chính theo chuẩn CFA.
Luật về giao dịch bên liên quan
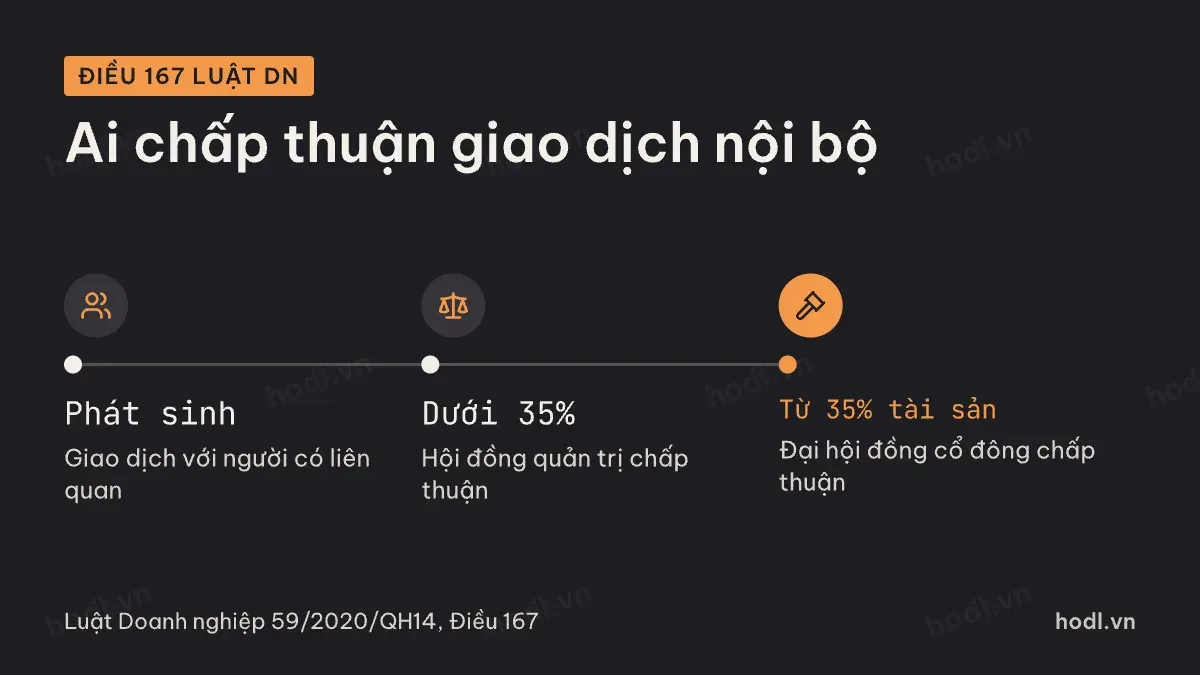
Điều 167 Luật Doanh nghiệp số 59/2020/QH14 ngày 17/06/2020 quy định việc chấp thuận hợp đồng, giao dịch giữa công ty với người có liên quan. Luật có hiệu lực từ 01/01/2021. Bài dùng nội dung bản gốc năm 2020, bạn nên kiểm tra thêm văn bản sửa đổi nếu có.
Khoản 1 liệt kê ba nhóm đối tượng. Nhóm thứ nhất là cổ đông, hoặc người đại diện theo uỷ quyền của cổ đông là tổ chức, sở hữu trên 10% tổng số cổ phần phổ thông, cùng người có liên quan của họ. Nhóm thứ hai là thành viên Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc và người có liên quan. Nhóm thứ ba là doanh nghiệp mà các thành viên quản lý phải kê khai theo khoản 2 Điều 164.
Khoản 2 cho Hội đồng quản trị chấp thuận những giao dịch có giá trị nhỏ hơn 35% tổng giá trị tài sản trong báo cáo tài chính gần nhất. Điều lệ công ty có thể đặt ngưỡng thấp hơn. Giao dịch vượt ngưỡng đó thuộc thẩm quyền của Đại hội đồng cổ đông.
Nói đơn giản, người trong nhà không được tự ký với nhau. Phải có cơ quan độc lập với họ chấp thuận. Với cổ đông nhỏ, đây là hàng rào đầu tiên. Nhưng hàng rào chỉ có tác dụng khi bạn biết giao dịch có xảy ra, nên việc công bố là chìa khoá.
Ví dụ giả định: doanh thu nội bộ
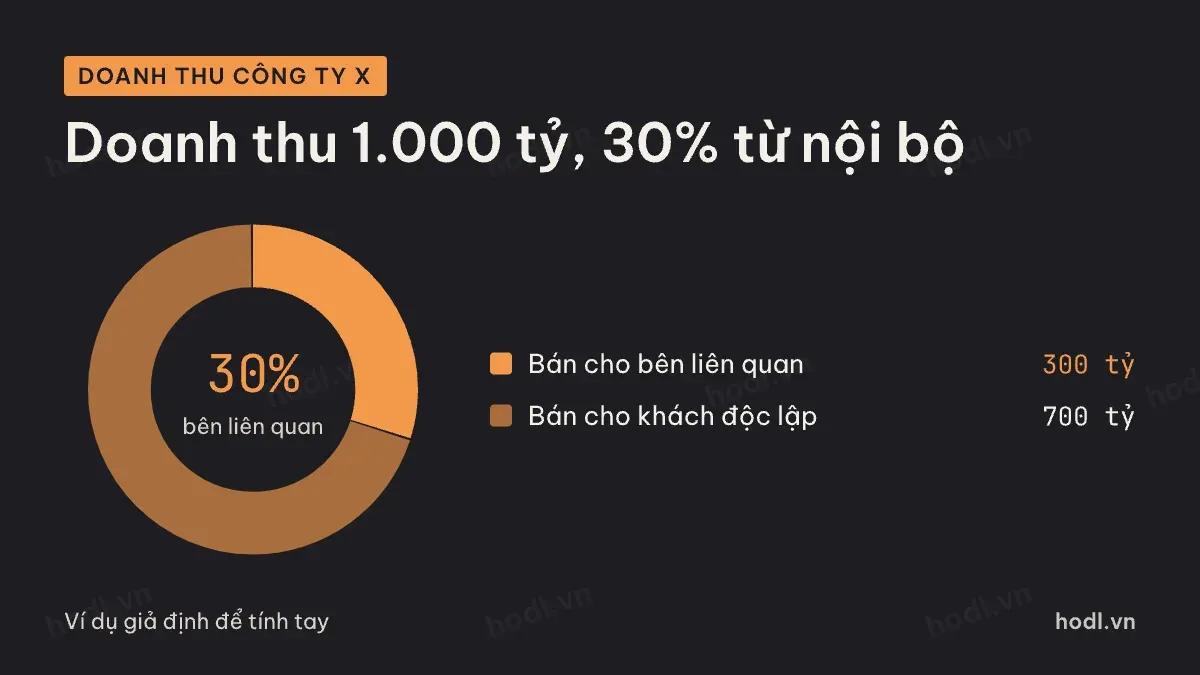
Công ty X có doanh thu 1.000 tỷ đồng, lãi trước thuế 80 tỷ đồng, tức biên 8%. Đây là số giả định, không phải số của doanh nghiệp nào. Trong 1.000 tỷ doanh thu, 300 tỷ bán cho một công ty do cổ đông lớn sở hữu. Phần 700 tỷ bán cho khách hàng độc lập.
Bên liên quan chiếm 30% doanh thu. Con số này đã đủ để bạn dừng lại kiểm tra. Nếu bên kia rút đơn hàng, công ty mất gần một phần ba doanh số mà không có khách thay thế.
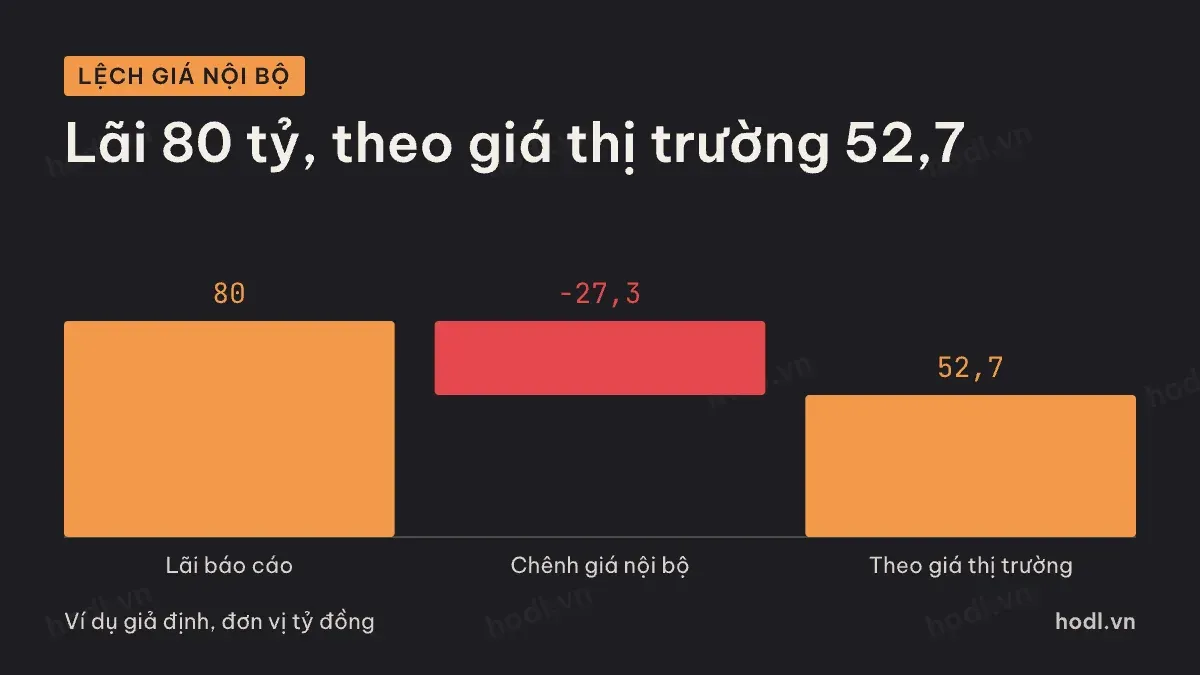
Hãy xét trường hợp giá bán nội bộ cao hơn giá thị trường 10%. Giá thị trường của lô hàng đó chỉ là 272,7 tỷ đồng. Nhờ giá cao, công ty ghi thêm 27,3 tỷ đồng doanh thu và lợi nhuận.
Phần chênh 27,3 tỷ đồng bằng 34,1% lãi trước thuế 80 tỷ. Một phần ba lợi nhuận đến từ lệch giá, không đến từ năng lực cạnh tranh. Lãi trước thuế theo giá thị trường chỉ là 52,7 tỷ đồng.
Giá nội bộ lệch làm lợi nhuận phình
Chiều ngược lại cũng đáng lo. Giả sử công ty bán rẻ cho người trong nhà, hoặc mua đắt từ họ. Khi đó lợi nhuận bị hút khỏi công ty niêm yết sang doanh nghiệp tư nhân. Báo cáo của công ty niêm yết trông bình thường, nhưng cổ đông nhỏ nhận ít hơn đáng lẽ được hưởng.
Điểm khó là bạn không thấy giá thị trường trong báo cáo. Vì vậy cần các phép so sánh gián tiếp. Biên lãi gộp của phần bán cho bên liên quan so với phần bán cho khách ngoài, nếu thuyết minh có tách. Giá bán bình quân so với đối thủ cùng ngành.
Dòng tiền là phép thử tốt. Nếu doanh thu bên liên quan tăng mà khoản phải thu bên liên quan tăng nhanh hơn, tiền chưa về. Lúc đó lợi nhuận mới chỉ nằm trên sổ. Đây là cùng một lỗi với lãi công ty liên kết ghi sổ nhưng chưa có tiền.
Phần lợi nhuận bạn thấy cũng nên được đặt trong định giá. Cách đọc P/E có trong bài định giá chứng khoán là gì.
Soi giao dịch bên liên quan
Bước một là mở thuyết minh về các bên liên quan. Ghi lại tên từng bên, quan hệ với công ty và số tiền giao dịch trong năm. Cộng lại để tính tỷ trọng trên doanh thu và giá vốn.
Bước hai là xem số dư cuối kỳ. Khoản phải thu và phải trả bên liên quan, khoản cho vay bên liên quan là những dòng quan trọng. Số dư phình to qua nhiều năm là cảnh báo.
Bước ba là đọc nghị quyết đại hội cổ đông và Hội đồng quản trị về các giao dịch được chấp thuận. Hãy so với ngưỡng 35% tổng tài sản của Điều 167. Bước bốn là so dòng tiền kinh doanh với lợi nhuận để xem tiền có thật về không.
Cuối cùng là hỏi hai câu. Doanh nghiệp có phụ thuộc vào một bên liên quan để giữ doanh thu không. Và nếu bên đó biến mất, mô hình còn lại những gì. Hai câu này giúp bạn tách lợi nhuận bền vững khỏi lợi nhuận do quan hệ.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
