
Bài 26/29 · Định giá cổ phiếu ngân hàngHọc thử miễn phí
Chỉ số an toàn của ngân hàng: CAR, LDR và tỷ lệ bao phủ nợ xấu
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
CAR ngân hàng là tỷ lệ an toàn vốn. Nó đo vốn tự có so với tài sản đã điều chỉnh theo rủi ro. Nó trả lời câu hỏi: nếu một phần khoản vay mất trắng, vốn của ngân hàng có đủ đỡ không. Đi cùng CAR là hai chỉ số an toàn khác hay được nhắc: tỷ lệ cho vay trên tiền gửi, gọi tắt LDR, và tỷ lệ bao phủ nợ xấu.
Bài này giải thích ba chỉ số và quy định hiện hành. Kèm theo là chỗ nhà đầu tư hay tự tính sai. Dữ liệu và văn bản cập nhật đến 02/10/2026.
CAR ngân hàng theo Thông tư 14/2025
Quy định hiện hành là Thông tư 14/2025/TT-NHNN của Ngân hàng Nhà nước. Thông tư ban hành ngày 30/06/2025, hiệu lực từ 15/09/2025. So với khung cũ theo Thông tư 41/2016/TT-NHNN, đây là thay đổi có hệ thống.
Tử số là vốn tự có. Mẫu số là tài sản có rủi ro tín dụng, cộng 12,5 lần vốn yêu cầu cho rủi ro hoạt động và rủi ro thị trường. Mỗi khoản vay được gán hệ số rủi ro khác nhau. Cho vay chính phủ có hệ số thấp. Cho vay bất động sản, cho vay tiêu dùng có hệ số cao hơn.
Trong đó: RWA tín dụng là tài sản có rủi ro tín dụng sau khi nhân hệ số rủi ro, vốn yêu cầu là vốn phải giữ cho rủi ro hoạt động và rủi ro thị trường.
Ngân hàng thương mại phải giữ tỷ lệ an toàn vốn tối thiểu 8%. Tỷ lệ vốn cấp 1 tối thiểu 6%. Tỷ lệ vốn lõi cấp 1 tối thiểu 4,5%. Ngân hàng có công ty con phải đạt các mức này ở cả báo cáo riêng lẻ và hợp nhất.
Bộ đệm bảo toàn vốn nâng chuẩn dần
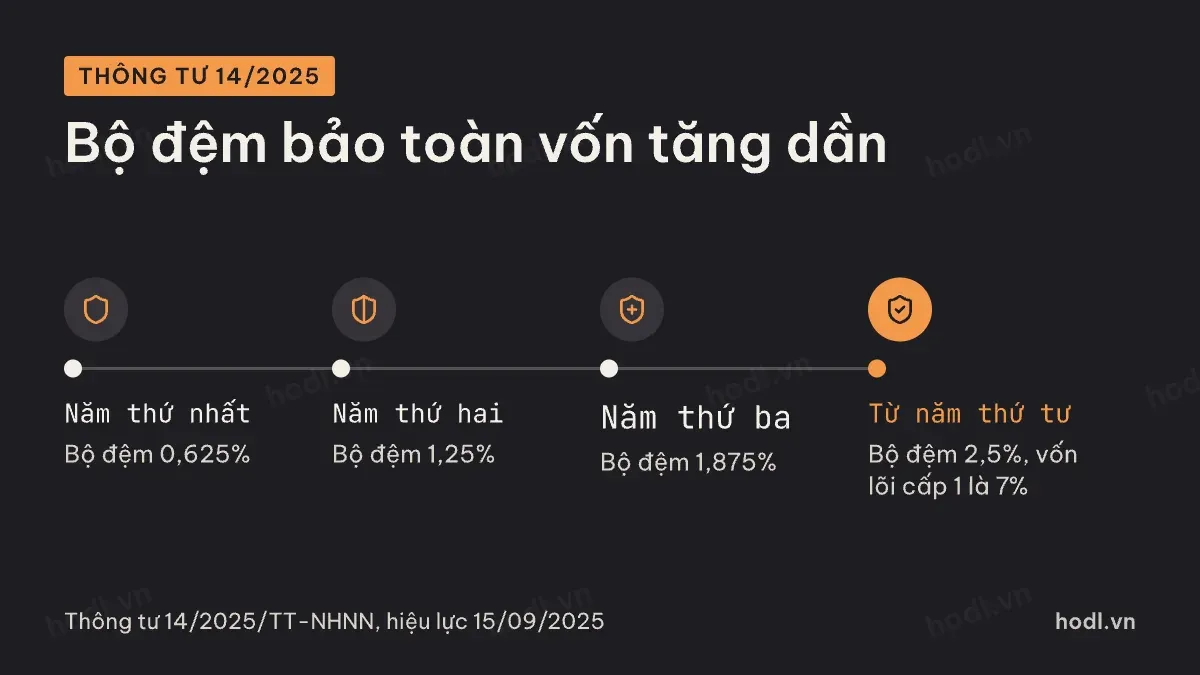
Điểm mới của Thông tư 14/2025 là bộ đệm vốn. Bộ đệm bảo toàn vốn được tính thêm trên vốn lõi cấp 1, tăng theo lộ trình bốn năm: 0,625% năm thứ nhất, 1,25% năm thứ hai, 1,875% năm thứ ba và 2,5% từ năm thứ tư.
Khi bộ đệm đạt đủ 2,5%, tổng yêu cầu vốn lõi cấp 1 là 7%. Thông tư còn có bộ đệm phản chu kỳ và bộ đệm cho ngân hàng có tầm quan trọng hệ thống.
Với nhà đầu tư, ý nghĩa thực tế là: ngân hàng có CAR sát ngưỡng phải tăng vốn. Cách làm là giữ lại lợi nhuận, chia cổ tức bằng cổ phiếu, hoặc phát hành thêm. Cả ba cách đều ảnh hưởng tới cổ đông hiện hữu.
Đọc CAR ngân hàng ở đâu
CAR không có trên bảng cân đối. Ngân hàng công bố nó trong thuyết minh, báo cáo thường niên hoặc tài liệu nhà đầu tư. Muốn so CAR, phải lấy số công bố của từng ngân hàng.
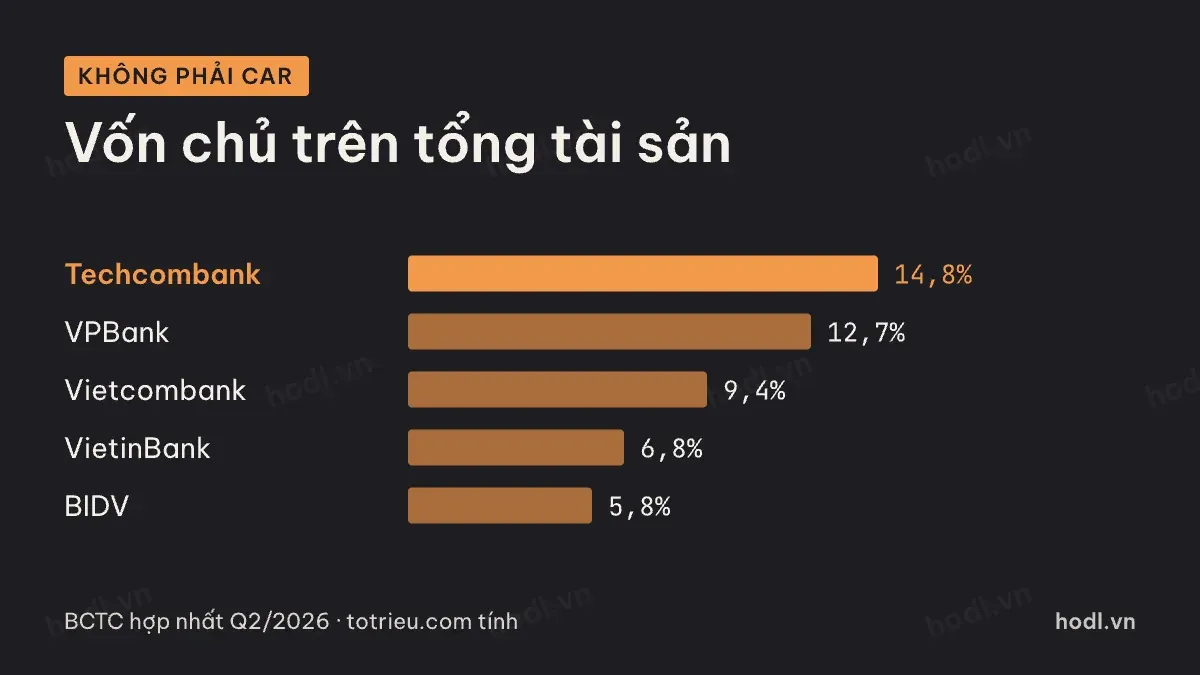
Nhà đầu tư hay thay CAR bằng vốn chủ chia tổng tài sản vì dễ tính. Hai con số này khác bản chất. Vốn chủ trên tổng tài sản không tính hệ số rủi ro. Ngân hàng nắm nhiều trái phiếu chính phủ bị đánh giá thấp. Ngân hàng cho vay tiêu dùng nhiều lại được đánh giá cao.
Cuối quý 2/2026, vốn chủ trên tổng tài sản của Techcombank là 14,8%. VPBank 12,7%, Vietcombank 9,4%, VietinBank 6,8%, BIDV 5,8%. Đây chỉ là đòn bẩy kế toán, không phải tỷ lệ an toàn vốn. Dùng để hiểu quy mô vốn, không dùng để kết luận ngân hàng nào an toàn hơn.
LDR: tỷ lệ cho vay trên huy động
LDR là tỷ lệ dư nợ cho vay so với tổng tiền gửi theo cách tính của Ngân hàng Nhà nước. Trần áp dụng cho ngân hàng thương mại là 85%. Cách tính mẫu số có nhiều điều chỉnh. Gần nhất là Quyết định 1743 của Ngân hàng Nhà nước. Phần tiền gửi có kỳ hạn của Kho bạc Nhà nước bị khấu trừ khi tính LDR giảm từ 80% xuống 50%. Mức này áp dụng từ 01/08/2026 đến hết 31/07/2028, theo Tiền Phong ngày 31/07/2026.
LDR sát trần nghĩa là ngân hàng muốn tăng cho vay thì phải huy động thêm tương ứng. Khi đó cạnh tranh tiền gửi gay gắt hơn, chi phí vốn tăng.
Lại một bẫy tự tính. Lấy cho vay khách hàng chia tiền gửi khách hàng trên bảng cân đối, phần lớn ngân hàng ra trên 100%: VPBank 158,5%, Techcombank 127,9%, Vietcombank 101,7%. Điều đó không có nghĩa là vi phạm. LDR theo quy định có cách tính tử số và mẫu số riêng, khác phép chia đơn giản trên bảng cân đối. Số tự tính chỉ dùng để so xu hướng.
Tỷ lệ bao phủ nợ xấu
Tỷ lệ bao phủ bằng dự phòng rủi ro cho vay chia nợ xấu. Nợ xấu là nợ nhóm 3 tới nhóm 5. Bao phủ 100% nghĩa là mỗi đồng nợ xấu đã có một đồng dự phòng sẵn.
VnBusiness tổng hợp báo cáo quý 2/2026 của 27 ngân hàng niêm yết. Tổng nợ xấu khoảng 312,1 nghìn tỷ đồng, tăng 17,5% so với cuối năm 2025. Tỷ lệ nợ xấu toàn nhóm 1,97%. Tỷ lệ bao phủ giảm còn 83%, từ 86% ở quý 1 và 95% một năm trước.
Bao phủ thấp nghĩa là lợi nhuận các quý tới dễ bị bào mòn. Nếu nợ xấu thành tổn thất thật, ngân hàng phải trích thêm. Nợ xấu và cách dự phòng ăn vào lợi nhuận được bàn kỹ ở bài nợ xấu cùng nhóm.
Ba chỉ số đọc cùng nhau
CAR cho biết vốn có đủ đệm không. LDR cho biết thanh khoản và dư địa tăng trưởng. Bao phủ nợ xấu cho biết rủi ro tín dụng đã được trích bao nhiêu. Một ngân hàng có thể đẹp ở chỉ số này mà yếu ở chỉ số khác.
Khi đọc báo cáo, tìm cả ba trong thuyết minh và tài liệu nhà đầu tư. So với ngưỡng quy định, rồi so với chính ngân hàng đó qua các quý. Xu hướng xấu đi đều trong nhiều quý đáng lo hơn một con số sát ngưỡng.
Ví dụ phân tích một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Nền tảng định giá xem định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
