
Bài 8/40 · Đọc BCTC doanh nghiệp Việt NamHọc thử miễn phí
Thuyết minh BCTC: tìm đúng mục thông tin trong báo cáo
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Thuyết minh BCTC là phần giải thích các con số trên ba báo cáo chính của doanh nghiệp. Phần này dài nhất trong bộ báo cáo, và cũng là nơi nhà đầu tư dễ bỏ qua nhất. Bài này chỉ cách tìm đúng mục: muốn biết nợ vay, khoản phải thu, giao dịch với bên liên quan thì mở phần nào.
Bài thuộc khoá Báo cáo tài chính CFA, module Đọc BCTC doanh nghiệp Việt Nam. Cấu trúc lấy từ mẫu Bản thuyết minh B09-DN trong Thông tư 99/2025/TT-BTC, tra ngày 03/10/2026. Các ví dụ số là giả định.
Thuyết minh BCTC là gì và nằm ở đâu
Khoản 2 Điều 14 Thông tư 99/2025/TT-BTC ghi rằng ngoài các thông tin tài sản, nợ phải trả, vốn chủ sở hữu, doanh thu, lãi lỗ và luồng tiền, doanh nghiệp phải cung cấp "Bản thuyết minh Báo cáo tài chính". Bản này giải trình thêm về các chỉ tiêu đã phản ánh và các chính sách kế toán đã áp dụng.
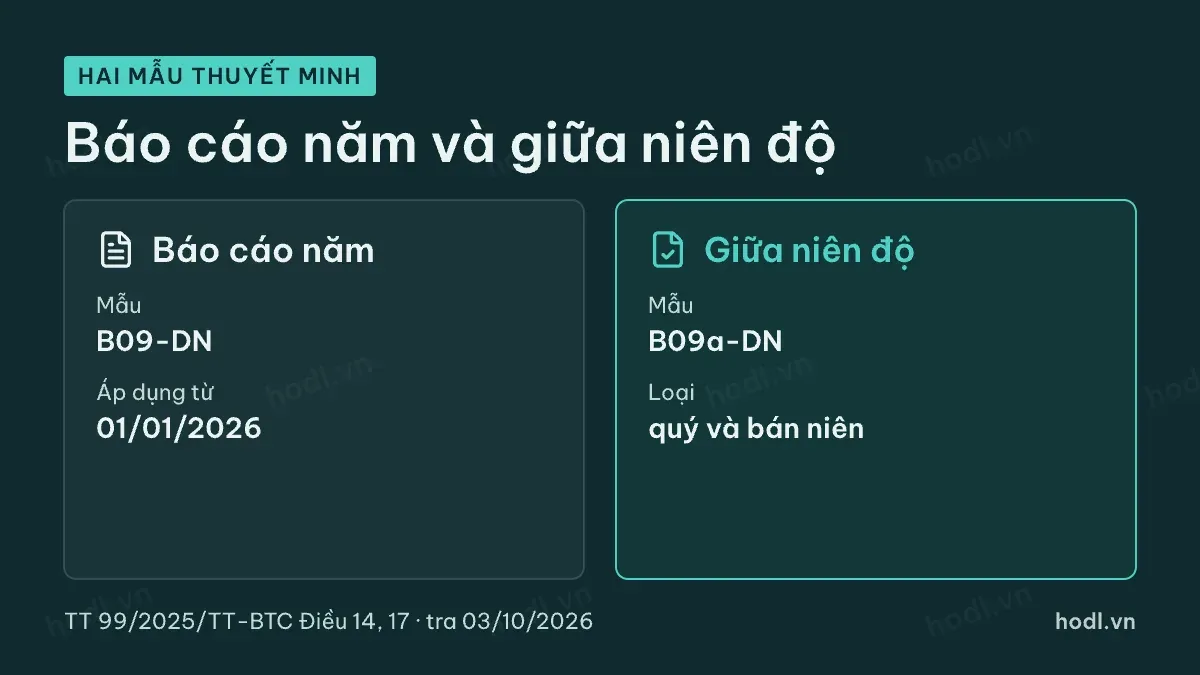
Điều 17 liệt kê hệ thống báo cáo tài chính năm gồm bốn phần: Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh. Mẫu thuyết minh của báo cáo năm là B09-DN. Báo cáo giữa niên độ, như quý và bán niên, dùng mẫu thuyết minh chọn lọc B09a-DN.
Loại | Mẫu | Áp dụng từ |
|---|---|---|
Báo cáo năm | B09-DN | 01/01/2026 |
Giữa niên độ | B09a-DN | 01/01/2026 |
Cả hai mẫu cùng thuộc Thông tư 99. Giữa niên độ gồm quý và bán niên.
Một lưu ý về thời điểm áp dụng. Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó, thay Thông tư 200/2014/TT-BTC. Báo cáo của năm tài chính 2025 vẫn lập theo thông tư cũ. Các tổ chức tín dụng theo chế độ kế toán của Ngân hàng Nhà nước, theo khoản 2 Điều 2.
Cấu trúc thuyết minh mẫu B09-DN
Mẫu B09-DN chia thành chín phần. Mẫu đánh số phần từ I đến V, rồi từ VII đến X.
Phần | Nội dung | Dùng để làm gì |
|---|---|---|
I | Đặc điểm hoạt động của doanh nghiệp | Biết công ty con, liên kết, số lao động |
II và III | Kỳ kế toán, đơn vị tiền tệ, chuẩn mực áp dụng | Biết báo cáo lập theo chuẩn nào |
IV | Chính sách kế toán, ước tính kế toán | Biết cách ghi nhận doanh thu, hàng tồn kho, dự phòng |
V | Thông tin bổ sung cho Báo cáo tình hình tài chính | Chi tiết từng khoản mục trên báo cáo |
VII | Thông tin bổ sung cho Báo cáo kết quả hoạt động kinh doanh | Chi tiết doanh thu, chi phí, thu nhập khác |
VIII | Thông tin bổ sung cho Báo cáo lưu chuyển tiền tệ | Giao dịch không bằng tiền |
IX | Những thông tin khác | Nợ tiềm tàng, bên liên quan, sự kiện sau ngày kết thúc |
X | Nội dung sửa đổi biểu mẫu | Chỉ tiêu doanh nghiệp tự điều chỉnh |
Phần V là phần dài nhất, với 32 mục. Phần IX ngắn nhưng chứa những thông tin nhà đầu tư hay cần nhất.
Muốn biết gì thì mở đâu
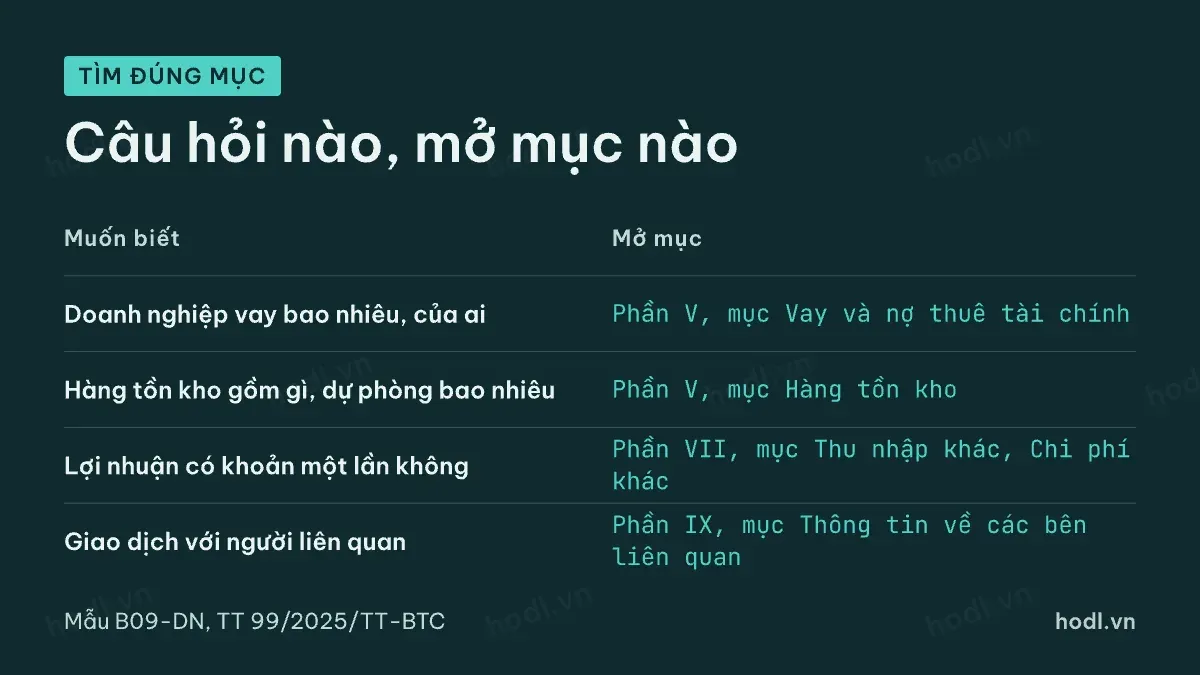
Cách đọc nhanh nhất là đi từ câu hỏi. Mỗi câu hỏi tương ứng một mục.
Muốn biết | Mở mục |
|---|---|
Doanh nghiệp vay bao nhiêu, của ai | Phần V, mục Vay và nợ thuê tài chính |
Ai nợ doanh nghiệp, có nợ xấu không | Phần V, mục Phải thu của khách hàng, Phải thu khác, Nợ xấu |
Hàng tồn kho gồm gì, dự phòng bao nhiêu | Phần V, mục Hàng tồn kho |
Có trái phiếu đang lưu hành không | Phần V, mục Trái phiếu phát hành |
Có khoản dự phòng lớn nào không | Phần V, mục Dự phòng phải trả |
Khoản nào ngoài báo cáo | Phần V, mục Các khoản mục ngoài Báo cáo tình hình tài chính |
Lợi nhuận có khoản một lần không | Phần VII, mục Thu nhập khác, Chi phí khác |
Giao dịch với người liên quan | Phần IX, mục Thông tin về các bên liên quan |
Có sự kiện lớn sau ngày chốt sổ không | Phần IX, mục Những sự kiện phát sinh sau ngày kết thúc kỳ kế toán |
Có nợ tiềm tàng, cam kết không | Phần IX, mục Những khoản nợ tiềm tàng, khoản cam kết |
Ví dụ giả định. Báo cáo tình hình tài chính của một doanh nghiệp cho thấy khoản phải thu khác tăng 40% so với đầu năm. Con số tổng không nói gì. Bạn mở mục Phải thu khác ở phần V và đọc chi tiết theo đối tượng. Nếu một khoản lớn là cho bên liên quan vay, bạn sang phần IX để đọc thêm thông tin về bên liên quan.
Đọc thuyết minh BCTC trong 10 phút
Thuyết minh thường dài hàng chục trang, nên đừng đọc từ đầu đến cuối. Hãy đi theo năm bước.
Bước | Việc làm |
|---|---|
Bước 1 | Mở phần IX, đọc nợ tiềm tàng và sự kiện sau ngày chốt sổ |
Bước 2 | Mở mục vay và nợ thuê tài chính |
Bước 3 | Mở các mục phải thu, nợ xấu, hàng tồn kho |
Bước 4 | So phần IV với năm trước, tìm thay đổi chính sách |
Bước 5 | Mở thu nhập khác để tìm khoản một lần |
Phần IX đứng đầu vì nó chứa thông tin rủi ro đột ngột. Một khoản nợ tiềm tàng lớn hay một sự kiện sau ngày chốt sổ có thể quan trọng hơn mọi con số trong báo cáo.
Bước 4 hay bị bỏ quên. Phần IV nêu chính sách kế toán, ví dụ cách ghi nhận doanh thu hay trích dự phòng. Khoản 1 Điều 30 Thông tư 99 yêu cầu doanh nghiệp xử lý rõ khi đổi chính sách kế toán. Nếu chính sách đổi mà doanh nghiệp không giải thích, đó là tín hiệu cần hỏi.
Hai lưu ý khi đọc phần giải trình
Lưu ý thứ nhất, hãy đối chiếu số tổng. Tổng của các dòng chi tiết trong mục phải khớp với số trên báo cáo chính. Nếu không khớp, hãy xem ghi chú hoặc kỳ so sánh.
Lưu ý thứ hai, thuyết minh của báo cáo hợp nhất và báo cáo riêng khác nhau về phạm vi. Hợp nhất nói về cả nhóm công ty, riêng chỉ nói về công ty mẹ. Phần này được so sánh ở bài tiếp theo của loạt.
Để nắm thêm khái niệm, xem cấu trúc báo cáo tài chính theo CFA và 162 thuật ngữ báo cáo tài chính.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
