
Bài 10/40 · Chất lượng lợi nhuận và cạm bẫy BCTCHọc thử miễn phí
Lợi ích cổ đông thiểu số: phần lợi nhuận không thuộc về bạn trong báo cáo hợp nhất
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Lợi ích cổ đông thiểu số là phần lợi nhuận và vốn của các công ty con thuộc về những cổ đông không phải công ty mẹ. Bài học này thuộc khoá Báo cáo tài chính CFA, Phần 04: Chất lượng lợi nhuận và cạm bẫy BCTC. Ví dụ dùng báo cáo hợp nhất của MSN từ 2023 đến 2025 và giá đóng cửa phiên 02/10/2026. Dữ liệu đến 02/10/2026.
Báo cáo hợp nhất cộng 100% lãi của công ty con, dù công ty mẹ chỉ sở hữu một phần.
Năm 2025, MSN có lợi nhuận sau thuế 6.763,5 tỷ đồng, trong đó 2.655,2 tỷ thuộc cổ đông thiểu số.
EPS và P/E phải dùng lãi của cổ đông công ty mẹ, không dùng lãi sau thuế hợp nhất.
Dùng sai số, P/E của MSN ra 15,9 lần thay vì 26,2 lần.
Lợi ích cổ đông thiểu số là gì
Khi công ty mẹ sở hữu trên 50% một công ty con, báo cáo hợp nhất gộp toàn bộ tài sản, doanh thu và lợi nhuận của công ty con. Gộp 100%, không gộp theo tỷ lệ sở hữu. Điều này giúp phản ánh quyền kiểm soát.
Nhưng nếu mẹ chỉ giữ 70%, 30% còn lại thuộc người khác. Phần lãi và phần vốn đó được tách ra thành lợi ích cổ đông thiểu số. Nó xuất hiện ở hai nơi: trên báo cáo kết quả kinh doanh và trên bảng cân đối.
Trên báo cáo kết quả kinh doanh, lợi nhuận sau thuế được chia làm hai. Phần thuộc cổ đông công ty mẹ, và phần thuộc cổ đông không kiểm soát. Trong kho dữ liệu báo cáo, hai dòng này tương ứng mã ISA22 và ISA21.
Trên bảng cân đối, vốn chủ sở hữu hợp nhất gồm cả phần của cổ đông thiểu số, mã BSA210. Muốn biết giá trị sổ sách thuộc về cổ đông công ty mẹ, bạn phải trừ nó đi. Cấu trúc các báo cáo có trong bài cấu trúc báo cáo tài chính theo chuẩn CFA.
Ví dụ MSN: lãi không thuộc về bạn
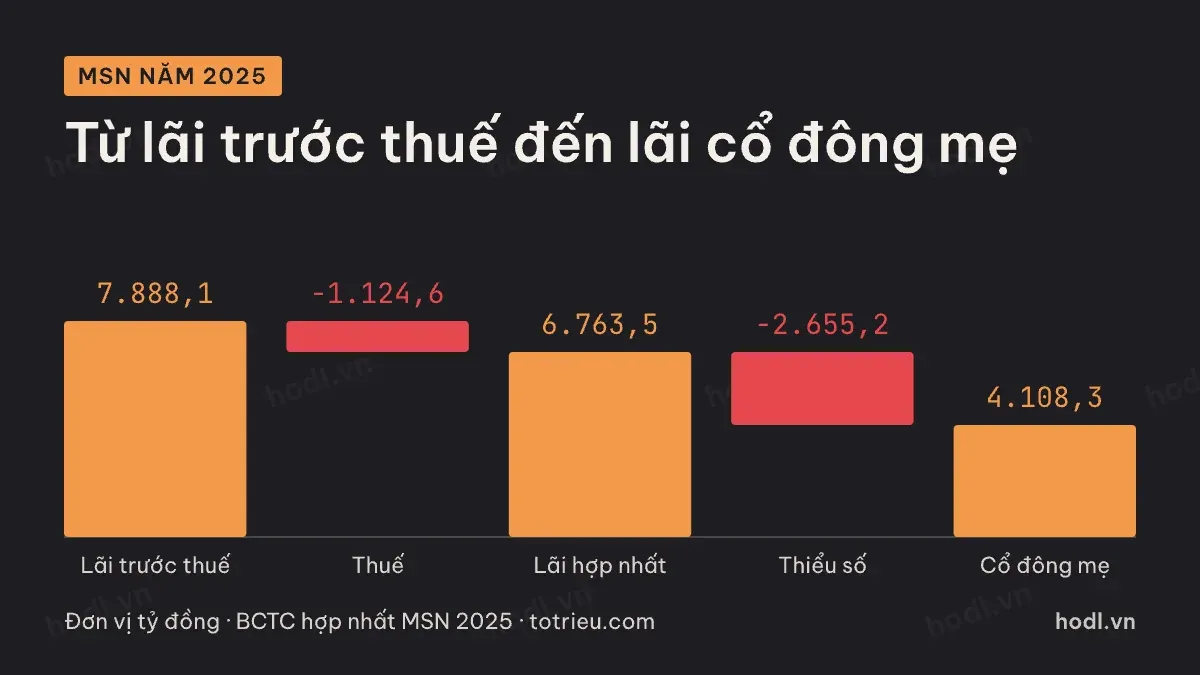
MSN năm 2025 có lợi nhuận trước thuế 7.888,1 tỷ đồng. Sau thuế 1.124,6 tỷ, lợi nhuận sau thuế hợp nhất là 6.763,5 tỷ đồng. Đây là con số nhiều bản tin hay nêu.
Trong 6.763,5 tỷ đó, 2.655,2 tỷ thuộc cổ đông thiểu số. Phần còn lại, 4.108,3 tỷ đồng, thuộc cổ đông công ty mẹ. Tỷ lệ là 39,3% cho thiểu số và 60,7% cho công ty mẹ.
Nghĩa là gần 40 đồng trên mỗi 100 đồng lãi hợp nhất không về tay cổ đông MSN. Nếu bạn chỉ nhìn con số 6.763,5 tỷ, bạn đang tính cả phần của người khác.
Tỷ lệ này thay đổi mạnh qua các năm. Năm 2023, lãi sau thuế hợp nhất là 1.869,9 tỷ đồng và thiểu số chiếm 1.451,2 tỷ, tức 77,6%. Năm 2024, lãi hợp nhất 4.272,4 tỷ đồng, thiểu số 2.273,3 tỷ, tức 53,2%. Năm 2025, tỷ lệ xuống 39,3%. Lãi của cổ đông công ty mẹ đã tăng từ 418,7 tỷ lên 1.999,1 tỷ rồi 4.108,3 tỷ đồng.
Lợi ích cổ đông thiểu số trong vốn
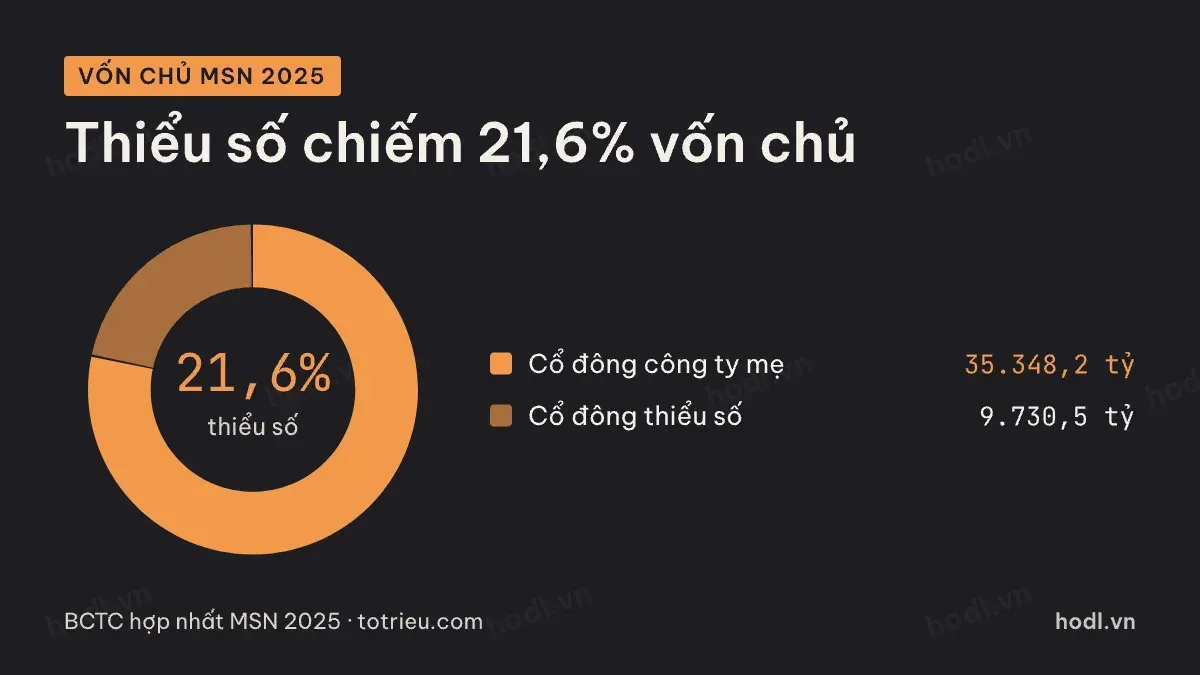
Cuối năm 2025, vốn chủ sở hữu hợp nhất của MSN là 45.078,6 tỷ đồng. Trong đó lợi ích cổ đông thiểu số là 9.730,5 tỷ đồng, tức 21,6%. Phần thuộc cổ đông công ty mẹ là 35.348,2 tỷ đồng.
Vốn góp của chủ sở hữu là 15.204,9 tỷ đồng. Chia cho mệnh giá 10.000 đồng được 1.520,5 triệu cổ phiếu. EPS tính ra 2.702 đồng, khớp với EPS trong kho báo cáo, nên không cần trừ cổ phiếu quỹ.
Giá trị sổ sách mỗi cổ phiếu (BVPS) bằng 35.348,2 tỷ chia 1.520,5 triệu, ra 23.248 đồng. Ở MSN, thiểu số chiếm 21,6% vốn chủ nhưng 39,3% lãi hợp nhất năm 2025. Tỷ lệ lãi cao hơn tỷ lệ vốn cho thấy các công ty con có thiểu số đang sinh lời tốt hơn phần còn lại.
Tính EPS, P/E khi thiểu số lớn
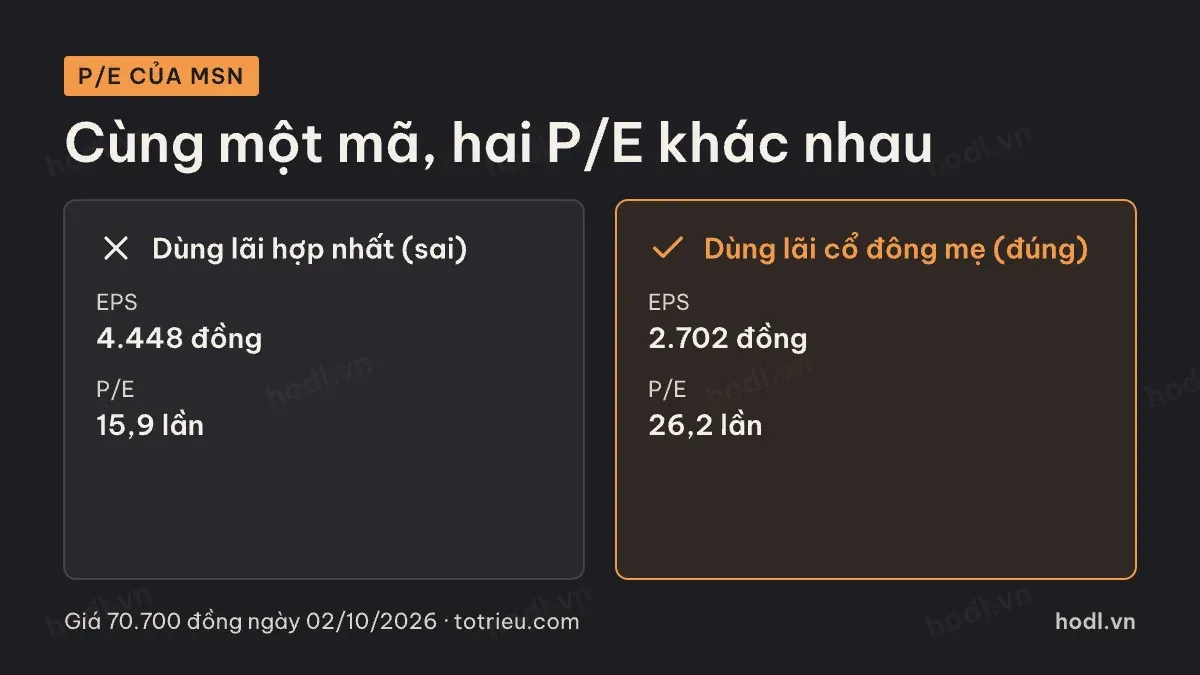
Giá đóng cửa của MSN ngày 02/10/2026 là 70.700 đồng. Hãy thử hai cách tính cho năm 2025.
Cách sai là lấy lãi sau thuế hợp nhất 6.763,5 tỷ chia 1.520,5 triệu cổ phiếu. EPS ra 4.448 đồng, P/E bằng 15,9 lần. Cách đúng là lấy lãi của cổ đông công ty mẹ 4.108,3 tỷ. EPS là 2.702 đồng và P/E là 26,2 lần.
Khác biệt gần 10 điểm P/E. Cổ phiếu trông rẻ hơn gần 40% nếu dùng nhầm số. Đây là lỗi phổ biến khi so P/E giữa các tập đoàn có tỷ lệ sở hữu công ty con khác nhau.
Với P/B cũng tương tự. Dùng vốn chủ hợp nhất 45.078,6 tỷ, BVPS ra 29.647 đồng và P/B bằng 2,38 lần. Dùng phần của công ty mẹ, BVPS là 23.248 đồng và P/B bằng 3,04 lần. Hãy kết hợp với cách đọc chỉ số trong bài định giá chứng khoán là gì.
Chỉ số dựa trên giá trị doanh nghiệp, như EV chia EBITDA, lại đi theo hướng ngược. EBITDA hợp nhất tính cả công ty con nên phải cộng giá trị thiểu số vào EV. Quy tắc chung: tử và mẫu phải cùng phạm vi.
Kiểm tra lợi ích cổ đông thiểu số
Bước một là mở báo cáo kết quả kinh doanh hợp nhất, tìm hai dòng lợi nhuận phân bổ cho cổ đông công ty mẹ và cổ đông không kiểm soát. Tính tỷ lệ thiểu số trên lãi sau thuế.
Bước hai là so tỷ lệ thiểu số trong lãi với tỷ lệ trong vốn chủ. Tỷ lệ lãi cao hơn nhiều cho thấy công ty con sinh lời mạnh hơn phần còn lại của tập đoàn.
Bước ba là theo dõi xu hướng nhiều năm. Tỷ lệ giảm như ở MSN, từ 77,6% xuống 39,3%, nghĩa là phần lãi về cổ đông công ty mẹ đang tăng nhanh hơn. Bước bốn là xem cổ tức: công ty con chỉ chia cổ tức cho mẹ theo tỷ lệ sở hữu của mẹ.
Ví dụ trong bài là số công khai, dùng để minh hoạ cách đọc. Không có kết luận về giá cổ phiếu MSN. Nếu bạn muốn xem phân tích riêng, đọc phân tích cổ phiếu MSN tháng 9/2026.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
