
Bài 13/42 · Chất lượng lợi nhuận và cạm bẫy BCTCHọc thử miễn phí
Sở hữu chéo trong doanh nghiệp Việt Nam: lợi nhuận đi vòng quanh
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Sở hữu chéo là tình huống hai hay nhiều công ty cùng giữ cổ phần của nhau, trực tiếp hoặc qua một vòng trung gian. Bài học này thuộc khoá Báo cáo tài chính CFA, Phần 04: Chất lượng lợi nhuận và cạm bẫy BCTC. Mục tiêu là giúp bạn nhận ra khi nào một con số lợi nhuận đã bị đếm hai lần. Dữ liệu pháp lý trong bài tính đến 02/10/2026.
Sở hữu chéo khiến cùng một đồng vốn được ghi nhận ở nhiều công ty.
Lợi nhuận của công ty này chảy sang công ty kia rồi quay lại, nên tổng lãi báo cáo cao hơn lãi thật.
Luật Doanh nghiệp 59/2020/QH14, Điều 195, cấm công ty con góp vốn vào công ty mẹ.
Cách kiểm tra nhanh: tìm tên công ty trong danh sách cổ đông lớn của chính các công ty mà nó đầu tư.
Sở hữu chéo là gì, vì sao cần để ý
Công ty A giữ một phần cổ phần của công ty B. Đến lượt B lại giữ một phần cổ phần của A. Đó là sở hữu chéo kiểu trực tiếp. Dạng gián tiếp phức tạp hơn: A giữ B, B giữ C, C giữ lại A.
Nhà đầu tư cá nhân thường đọc báo cáo của từng công ty riêng lẻ. Vì thế họ không thấy vòng khép kín phía sau. Mỗi công ty đều có vẻ có vốn lớn và lợi nhuận đẹp. Nhưng khi gộp cả nhóm, một phần vốn và lãi chỉ là bản sao của nhau.
Khái niệm công ty cổ phần và quyền của cổ đông nằm ở bài công ty cổ phần là gì. Hãy đọc trước nếu bạn chưa quen với vốn điều lệ và cổ phần.
Ví dụ giả định: giữ cổ phần chéo
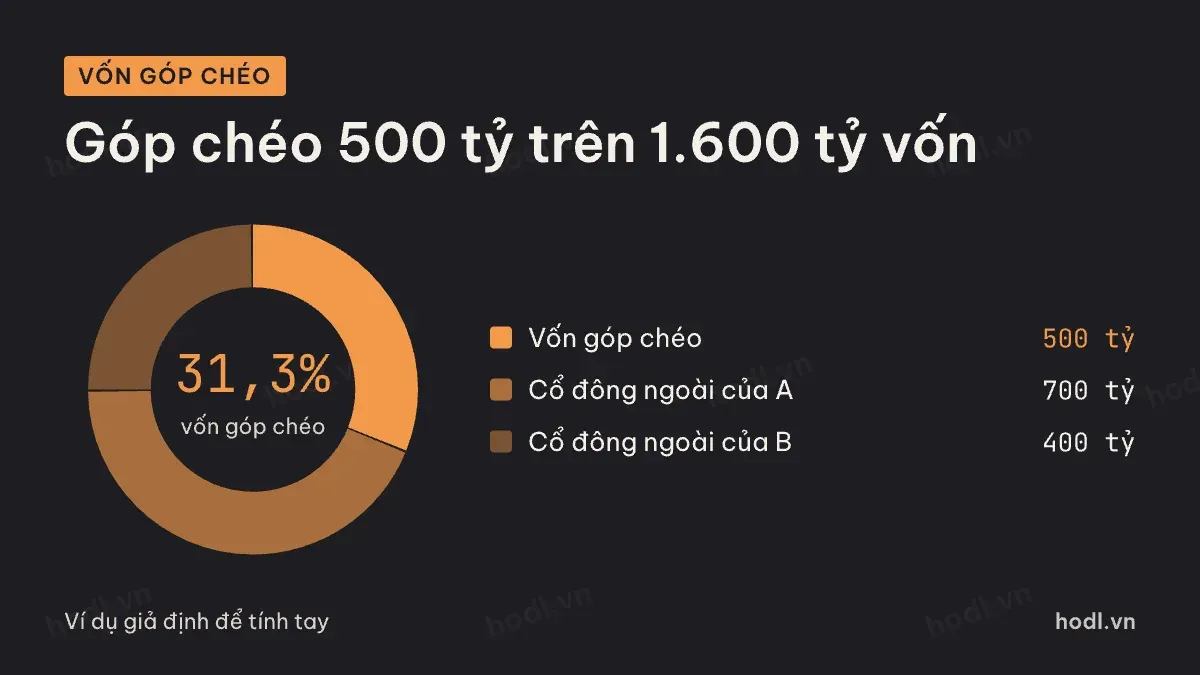
Ví dụ dưới đây là số giả định để tính tay. Đây không phải số của doanh nghiệp nào. Công ty A có vốn điều lệ 1.000 tỷ đồng. Cổ đông bên ngoài góp 700 tỷ. Công ty B góp 300 tỷ, tức B giữ 30% cổ phần của A.
Công ty B có vốn điều lệ 600 tỷ đồng. Cổ đông bên ngoài góp 400 tỷ. Công ty A góp 200 tỷ, tức A giữ 33,3% cổ phần của B.
Tổng vốn điều lệ của hai công ty là 1.600 tỷ đồng. Nhưng phần góp chéo là 500 tỷ, tức 31,3% tổng vốn điều lệ. Tiền thật do cổ đông bên ngoài bỏ ra chỉ là 1.100 tỷ. Phần còn lại nằm ở sổ sách, không phải tiền mới vào nhóm.
Hệ quả nằm ở vốn chủ sở hữu và hệ số nợ. Hai công ty đều nhìn khoẻ hơn so với lượng tiền thật đứng sau chúng. Tỷ lệ nợ trên vốn chủ có thể thấp một cách giả tạo.
Lợi nhuận chạy vòng quanh
Giả sử riêng hoạt động kinh doanh của A lãi 100 tỷ đồng mỗi năm. Hoạt động kinh doanh riêng của B lãi 50 tỷ đồng. Tổng lãi thật của hai bên là 150 tỷ.
Theo phương pháp vốn chủ sở hữu, A ghi thêm 33,3% lãi của B vào lãi của mình. B cũng ghi thêm 30% lãi của A. Lãi của B đã gồm phần của A, và lãi của A lại gồm phần của B. Muốn tìm con số cuối, phải giải hai phương trình cùng lúc.
Kết quả: A báo cáo khoảng 129,6 tỷ đồng, B báo cáo khoảng 88,9 tỷ đồng. Cộng lại là 218,5 tỷ. So với lãi thật 150 tỷ, có 68,5 tỷ đồng lãi chạy vòng. Phần này chiếm 31,4% tổng lãi báo cáo. Ví dụ đã bỏ qua thuế và cổ tức để dễ theo dõi.
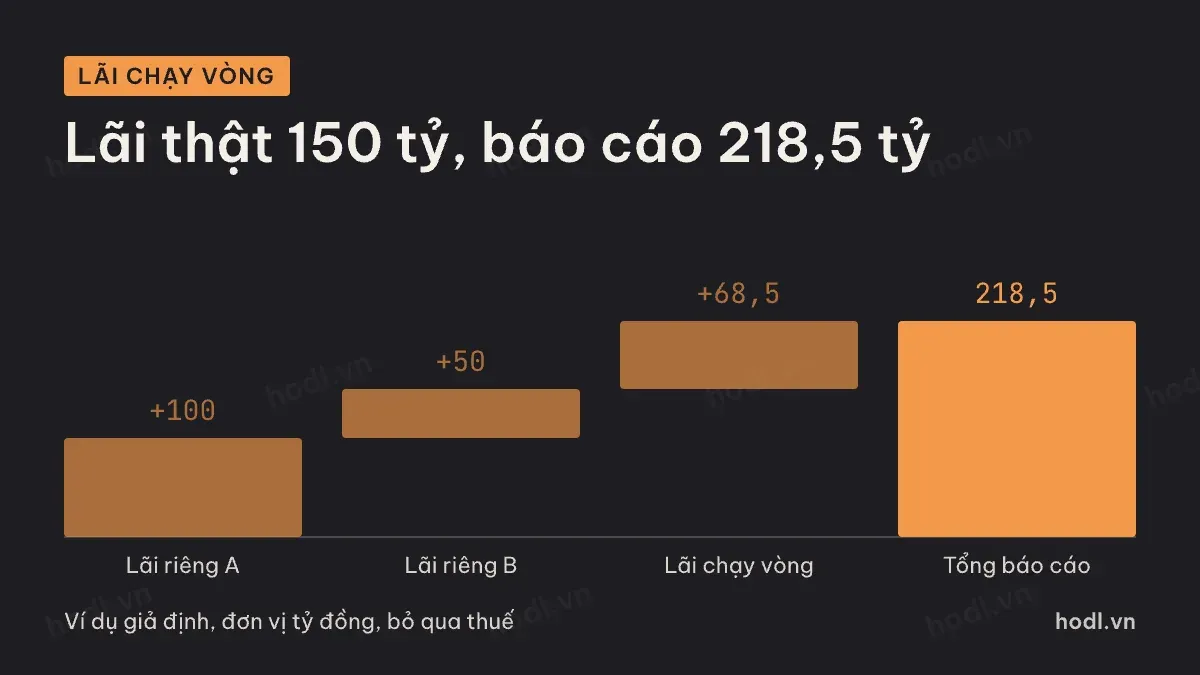
Điều đáng chú ý là không có đồng tiền nào được tạo ra thêm. Lãi chạy vòng chỉ là con số trên sổ. Nếu bạn lấy lãi báo cáo chia cho số cổ phiếu để tính P/E, bạn đang định giá cả phần ảo này.
Pháp luật nói gì về sở hữu chéo
Luật Doanh nghiệp số 59/2020/QH14 ban hành ngày 17/06/2020 có hiệu lực từ 01/01/2021. Điều 195 khoản 2 quy định công ty con không được đầu tư mua cổ phần, góp vốn vào công ty mẹ. Các công ty con của cùng một công ty mẹ cũng không được góp vốn chéo lẫn nhau.
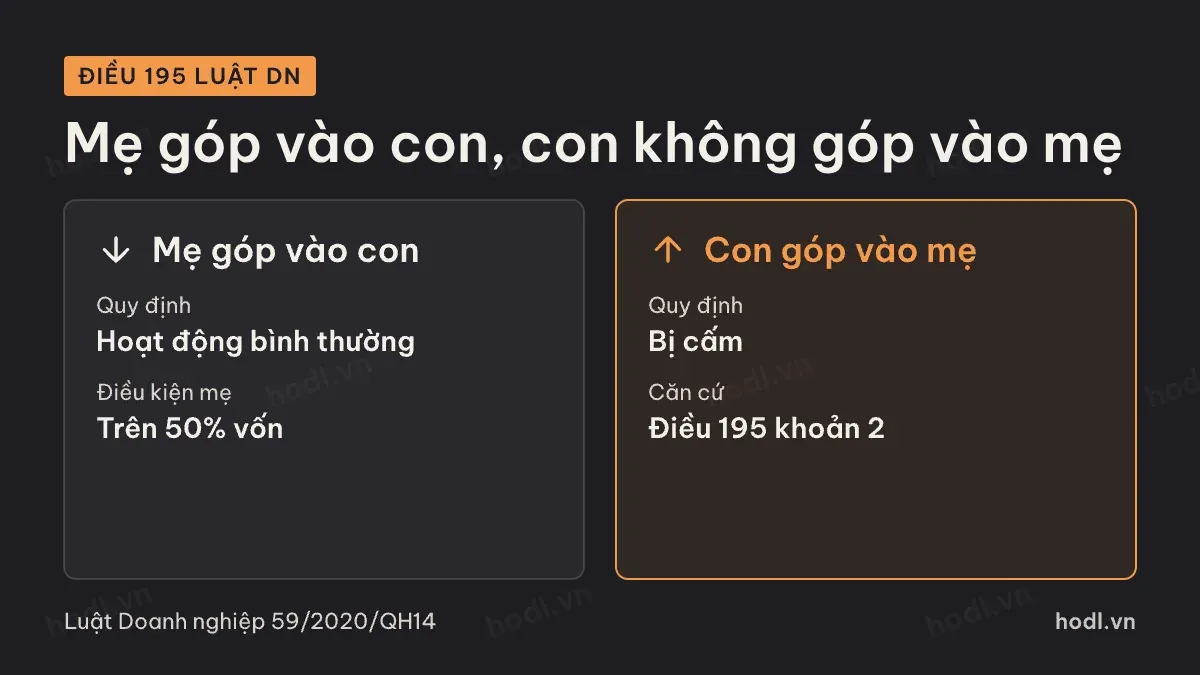
Theo Điều 195 khoản 1, công ty được xem là công ty mẹ nếu sở hữu trên 50% vốn hoặc có quyền bổ nhiệm đa số thành viên Hội đồng quản trị. Mẹ góp vốn vào con là hoạt động bình thường. Chiều ngược lại thì bị cấm.
Quy định này nhắm vào chính vòng lặp ở trên. Nếu con góp vào mẹ, mẹ có thể dùng vốn của con để tự tăng quyền biểu quyết. Số vốn thật của cả nhóm thì không đổi.
Cấm công ty con không có nghĩa mọi hình thức sở hữu chéo đều biến mất. Hai công ty không có quan hệ mẹ con vẫn có thể giữ cổ phần của nhau ở tỷ lệ nhỏ. Vì thế bạn phải tự kiểm tra, không nên chỉ dựa vào luật.
Nhận ra sở hữu chéo trong báo cáo
Bước một là mở thuyết minh về các khoản đầu tư vào công ty liên kết và đầu tư tài chính dài hạn. Ghi lại tên từng công ty mà doanh nghiệp góp vốn.
Bước hai là mở danh sách cổ đông lớn trong báo cáo thường niên của chính các công ty đó. Nếu tên doanh nghiệp ban đầu xuất hiện ở đó, bạn đã tìm thấy một vòng khép kín. Bước ba là kiểm tra các công ty cùng người đại diện hoặc cùng người quản lý.
Dấu hiệu thứ tư nằm trong bảng cân đối. Vốn chủ sở hữu tăng nhanh nhưng tiền và tài sản có thể bán ngay hầu như không tăng. Khoản đầu tư vào công ty khác phình to mà không có dòng tiền đầu tư tương ứng.
Cấu trúc báo cáo cần đọc được trước khi soi các dấu hiệu này. Nếu bạn cần ôn lại, xem bài cấu trúc báo cáo tài chính theo chuẩn CFA.
Tính lại lợi nhuận khi sở hữu chéo
Cách xử lý thực tế là nhìn ở mức nhóm công ty. Lấy lợi nhuận kinh doanh riêng của từng bên, bỏ phần lãi nhận từ công ty liên kết, rồi cộng lại. Ở ví dụ trên, con số đó là 150 tỷ đồng.
Với vốn chủ, hãy trừ phần góp chéo khi so sánh quy mô. Ở ví dụ, vốn thật là 1.100 tỷ đồng, không phải 1.600 tỷ. Các hệ số như ROE và P/B tính trên 1.100 tỷ sẽ phản ánh đúng hơn.
Một ghi chú về phân tích thực tế. Bạn không cần tự giải hệ phương trình cho mọi mã. Chỉ cần nhận ra vòng lặp rồi hỏi: phần lãi liên kết này có thật sự về thành tiền không. Câu hỏi đó dẫn sang bài học tiếp theo về lợi nhuận từ công ty liên kết.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
