
Bài 28/29 · Định giá cổ phiếu ngân hàngHọc thử miễn phí
Biên lãi thuần NIM: con số này cho biết gì về một ngân hàng
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
NIM ngân hàng, tức biên lãi thuần, đo phần chênh lệch lãi trên mỗi 100 đồng tài sản sinh lãi trong một năm. NIM 3% nghĩa là 100 đồng cho vay và đầu tư tạo ra 3 đồng lãi thuần. Đó là phần còn lại sau khi trả lãi người gửi tiền.
Thu nhập lãi chiếm khoảng ba phần tư thu nhập của ngân hàng Việt Nam. Vì vậy NIM là chỉ số được nhắc nhiều nhất mỗi mùa báo cáo. Bài này giải thích cách tự tính và đưa ra NIM của mười ngân hàng niêm yết bốn quý tới quý 2/2026. Phần cuối chỉ ra vì sao NIM cao chưa chắc là tốt. Dữ liệu đến 02/10/2026.
NIM ngân hàng tính thế nào
Tử số là thu nhập lãi thuần bốn quý gần nhất, lấy từ báo cáo kết quả kinh doanh. Mẫu số là tài sản sinh lãi bình quân. Tài sản sinh lãi gồm bốn khoản. Đó là tiền gửi và cho vay tổ chức tín dụng khác, chứng khoán kinh doanh, cho vay khách hàng trước dự phòng, chứng khoán đầu tư.
Bình quân nên lấy năm điểm cuối quý, từ quý 2/2025 tới quý 2/2026. Cách này tránh lệch khi số dư cuối kỳ phình ra. Bài này tính theo cách đó.
Ngân hàng tự công bố NIM trong tài liệu nhà đầu tư. Số công bố có thể lệch vài phần 10 điểm %, do định nghĩa tài sản sinh lãi khác hoặc dùng số dư bình quân ngày. Khi so nhiều ngân hàng, dùng chung một cách tính quan trọng hơn khớp từng số công bố.
NIM ngân hàng bốn quý đến 2/2026
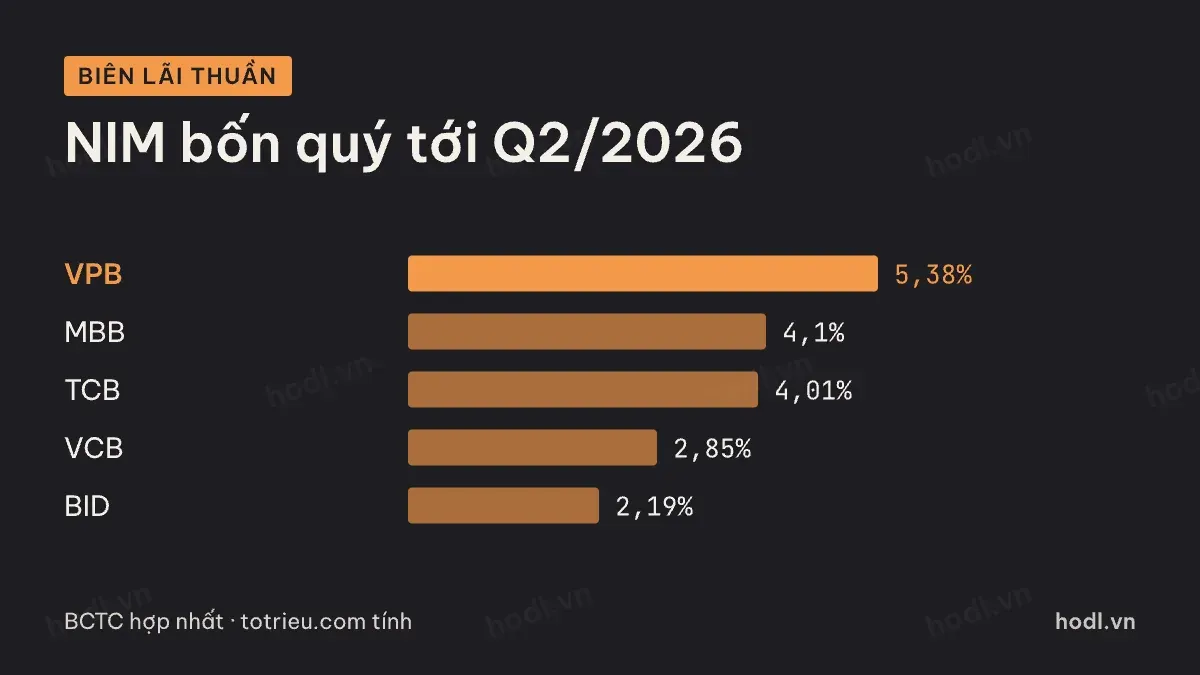
Ngân hàng | Lợi suất tài sản sinh lãi | Chi phí vốn | NIM |
|---|---|---|---|
VPB | 9,95% | 5,35% | 5,38% |
HDB | 9,70% | 5,35% | 4,41% |
MBB | 7,70% | 3,96% | 4,10% |
TCB | 7,75% | 4,01% | 4,01% |
MSB | 7,06% | 3,97% | 3,32% |
STB | 7,36% | 4,61% | 3,05% |
ACB | 7,06% | 4,50% | 2,95% |
VCB | 5,22% | 2,58% | 2,85% |
CTG | 6,01% | 3,46% | 2,75% |
BID | 5,63% | 3,55% | 2,19% |
Nguồn: BCTC hợp nhất, 4 quý tới Q2/2026 · HODL.VN tính
Lợi suất tài sản sinh lãi bằng thu nhập lãi chia tài sản sinh lãi bình quân. Chi phí vốn bằng chi phí lãi chia nguồn vốn chịu lãi bình quân. Nguồn này gồm tiền gửi khách hàng, tiền gửi và vay tổ chức tín dụng, giấy tờ có giá, vốn vay chính phủ. Hai mẫu số khác nhau nên NIM không đúng bằng hiệu của hai cột kia, nhưng hướng thì khớp.
Hai đường tới NIM ngân hàng cao
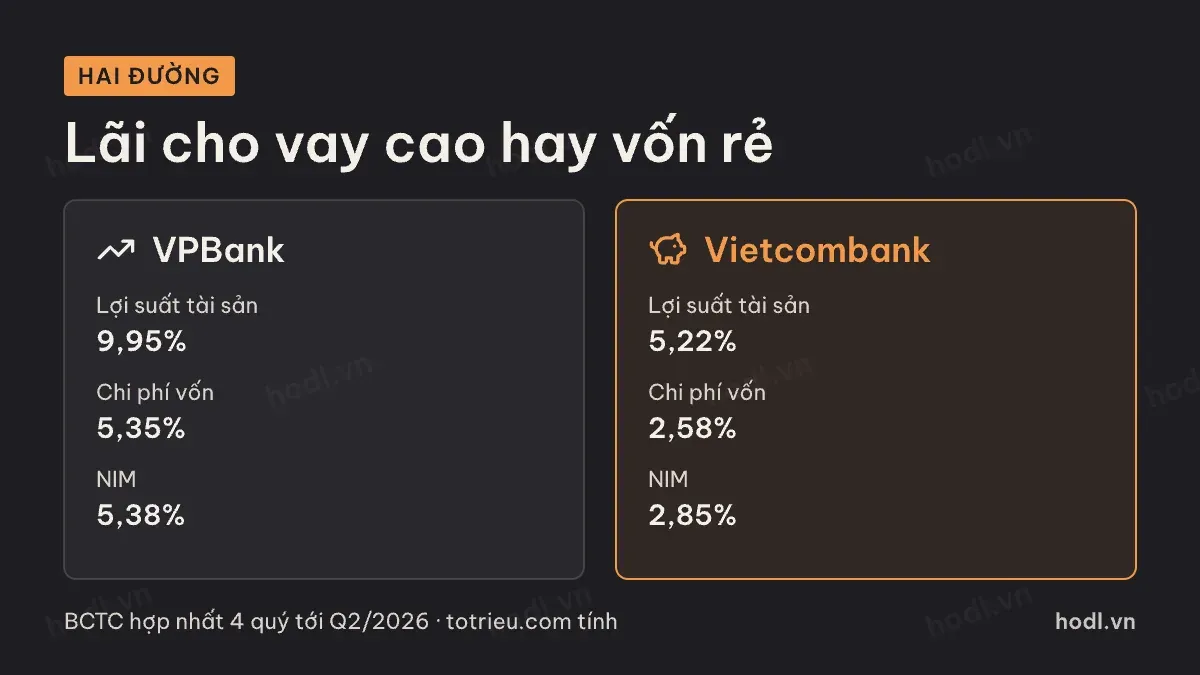
Nhìn bảng sẽ thấy hai kiểu ngân hàng có NIM cao. Kiểu thứ nhất cho vay lãi cao. VPBank có lợi suất tài sản 9,95%, cao nhất nhóm. Ngân hàng này có mảng tài chính tiêu dùng và cho vay cá nhân lớn. Chi phí vốn cũng cao, 5,35%, nhưng phần chênh vẫn rộng nhất, NIM 5,38%.
Kiểu thứ hai có vốn rẻ. Vietcombank có chi phí vốn chỉ 2,58%, thấp nhất nhóm, nhờ lượng lớn tiền gửi không kỳ hạn. Nhưng lợi suất tài sản cũng thấp nhất nhóm, chỉ 5,22%. NIM vì vậy chỉ 2,85%.
MB và Techcombank nằm giữa: chi phí vốn thấp nhờ tiền gửi thanh toán, lợi suất tài sản ở mức khá. NIM quanh 4%.
NIM cao chưa chắc là tốt
Cho vay lãi cao thường là cho vay khách hàng rủi ro hơn. Phần chênh lớn hơn là tiền bù rủi ro. Rủi ro đó sẽ hiện ra ở dòng dự phòng.
Bốn quý tới quý 2/2026, VPBank dành 33,0% tổng thu nhập hoạt động cho dự phòng. Vietcombank chỉ 5,5%. NIM của VPBank gần gấp đôi Vietcombank, nhưng sau khi trừ dự phòng, khoảng cách thu hẹp đáng kể.
Vì vậy đừng so NIM đơn lẻ. Đặt nó cạnh tỷ lệ dự phòng trên thu nhập, hoặc tính NIM sau dự phòng: thu nhập lãi thuần trừ chi phí dự phòng, chia tài sản sinh lãi. Chỉ số này cho biết ngân hàng giữ lại được bao nhiêu sau khi đã trả giá cho rủi ro.
Tính theo cách đó cho bốn quý tới quý 2/2026, VPBank trích 28.385 tỷ đồng dự phòng. NIM sau dự phòng còn khoảng 3,09%. Vietcombank trích 4.626 tỷ đồng, NIM sau dự phòng khoảng 2,65%. Khoảng cách từ hơn 2,5 điểm % thu lại còn chưa tới nửa điểm. Trong năm ngân hàng tôi tính lại, Techcombank với dự phòng thấp đứng đầu theo thước này, khoảng 3,62%. HDBank khoảng 3,41%, MB khoảng 3,16%.
NIM ngân hàng theo chu kỳ lãi suất
Khi lãi suất huy động tăng nhanh, chi phí vốn tăng trước. Lãi cho vay chỉ điều chỉnh dần khi các khoản vay cũ đáo hạn hoặc tới kỳ thả nổi. NIM co lại vài quý. Khi lãi huy động giảm, chiều ngược lại xảy ra.
Ngân hàng có nhiều tiền gửi không kỳ hạn ít bị ảnh hưởng hơn. Loại tiền này gần như không trả lãi dù thị trường biến động. Vì vậy tỷ lệ tiền gửi không kỳ hạn luôn đi đôi với NIM.
Chính sách cũng tác động. Có giai đoạn ngân hàng được yêu cầu giảm lãi cho vay để hỗ trợ nền kinh tế. Khi đó NIM toàn ngành đi xuống.
Đọc biên lãi qua nhiều quý
NIM một quý có thể nhảy vì khoản thu lãi dự thu được hoàn nhập hoặc thu hồi. Theo dõi xu hướng tám quý quan trọng hơn so một quý với quý trước. NIM giảm đều khi lãi suất thị trường ổn định thì hỏi xem ngân hàng có đang giảm lãi để giành khách.
Ngoài ra, nhìn NIM cạnh tăng trưởng tín dụng. Tăng cho vay nhanh mà giữ được NIM thường là dấu hiệu lợi thế thật về khách hàng hoặc nguồn vốn.
Ví dụ phân tích một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Nền tảng định giá xem định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
