
Bài 10/14 · Các Mô hình định giá chứng khoánHọc thử miễn phí
Dùng PEG ratio: bẫy năm gốc và cách lọc cổ phiếu an toàn hơn
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Dùng PEG ratio, tức P/E chia cho tốc độ tăng trưởng lợi nhuận hằng năm, để trả lời câu hỏi mà P/E không trả lời được: trả giá đó cho doanh nghiệp tăng trưởng nhanh hay chậm. Định nghĩa gọn nằm ở trang PEG là gì; bài này đi vào cách dùng, trong khoá Định giá chứng khoán, phần các mô hình định giá.
Bài tính PEG cho một số cổ phiếu thật, chỉ ra một bẫy lớn là năm gốc, và kiểm tra bằng số liệu 228 quan sát xem PEG thấp có dẫn tới giá tăng không. Dữ liệu đến 02/10/2026.
Công thức PEG ratio
Công thức rất ngắn:
Trong đó: g là tốc độ tăng trưởng lợi nhuận hằng năm, tính theo phần trăm.
P/E ở đây là vốn hóa chia lợi nhuận sau thuế của cổ đông công ty mẹ năm gần nhất. Tốc độ tăng trưởng thường lấy tăng trưởng kép hằng năm của lợi nhuận trong 3 đến 5 năm. Bài này dùng lợi nhuận thay cho lợi nhuận mỗi cổ phiếu, vì số cổ phiếu đổi theo các đợt chia thưởng.
Trong đó: LNST đầu và LNST cuối là lợi nhuận sau thuế của cổ đông công ty mẹ ở năm gốc và năm gần nhất, n là số năm giữa hai mốc đó.
Quy ước phổ biến cho rằng PEG dưới 1 nghĩa là giá thấp so với tăng trưởng, còn trên 2 là đắt. Đây chỉ là quy ước tham khảo, không có trong văn bản nào. P/E 12 với tăng trưởng 20% cho PEG 0,6. P/E 12 với tăng trưởng 6% cho PEG 2,0. Cùng P/E nhưng hai kết luận khác nhau.
Ví dụ PEG ratio: FPT, HPG, GAS
Vốn hóa tính theo giá đóng cửa ngày 02/10/2026 nhân số cổ phiếu hiện hành, lợi nhuận là năm 2025. Tăng trưởng là CAGR lợi nhuận 3 năm, từ 2022 đến 2025. Totrieu.com tính từ báo cáo tài chính hợp nhất.
FPT có P/E 12,41 và lợi nhuận tăng trung bình 20,9% mỗi năm trong 3 năm. PEG là 12,41 chia 20,9, bằng 0,59. HPG có P/E 10,95 và lợi nhuận tăng 22,1% mỗi năm, cho PEG 0,50. GAS có P/E 16,66 nhưng lợi nhuận 3 năm giảm 8,3% mỗi năm, nên PEG không xác định.
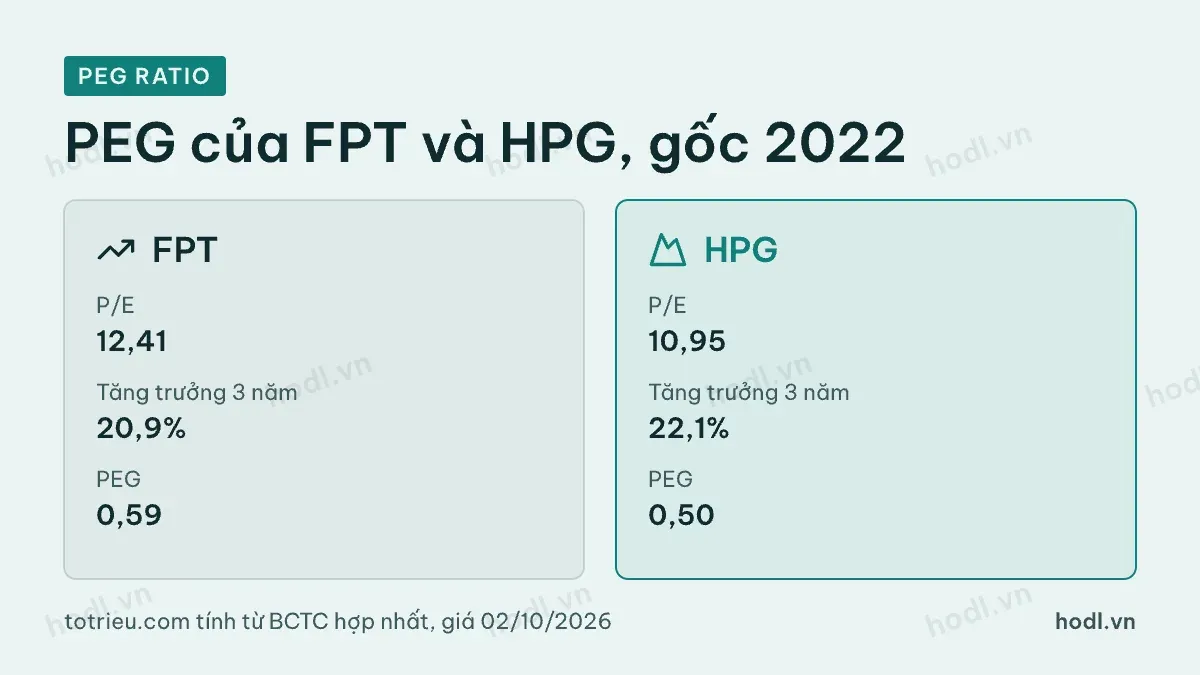
PEG của HPG đẹp một cách đáng ngờ. Hãy nhìn năm gốc. Lợi nhuận HPG năm 2022 chỉ 8.484 tỷ đồng, là năm đáy của chu kỳ thép. Năm 2025 là 15.453 tỷ đồng. Nhưng năm 2021 lợi nhuận là 34.478 tỷ đồng. Lấy 2021 làm gốc, tăng trưởng kép 4 năm là âm 18,2% và PEG không xác định.
Năm gốc làm PEG thay đổi hoàn toàn
Bảng sau cho thấy cùng một cổ phiếu cho hai kết luận trái ngược chỉ vì năm gốc.
Cổ phiếu | P/E | Năm gốc | Tăng trưởng lợi nhuận | PEG |
|---|---|---|---|---|
FPT | 12,41 | 2022 | +20,9% | 0,59 |
HPG | 10,95 | 2022 | +22,1% | 0,50 |
HPG | 10,95 | 2021 | −18,2% | không xác định |
GAS | 16,66 | 2022 | −8,3% | không xác định |
Với doanh nghiệp tăng trưởng đều như FPT, năm gốc ít quan trọng hơn. Với doanh nghiệp chu kỳ, PEG gần như vô nghĩa nếu năm gốc rơi vào đáy hoặc đỉnh. Hãy tính PEG với nhiều năm gốc khác nhau trước khi tin vào một con số.
PEG thấp có báo giá tăng không
Totrieu.com kiểm tra trên 62 cổ phiếu HOSE phi tài chính. Mỗi năm từ 2018 đến 2024, lấy PEG tại ngày 30/04 năm sau, khi báo cáo năm đã công bố, với tăng trưởng 3 năm trên 5%. Sau đó đo thay đổi giá 12 tháng tiếp theo. Giá là giá đóng cửa đã điều chỉnh theo chia, thưởng cổ phiếu. Có 228 quan sát.
Điểm đầu tiên: PEG dưới 1 chiếm 64% số quan sát. Một tiêu chí mà gần hai phần ba mẫu đều đạt thì không lọc được gì nhiều.
Nhóm PEG theo từng năm | Số quan sát | PEG trung vị | Tăng trưởng trung vị | Giá 12 tháng sau, trung vị | Giá tăng |
|---|---|---|---|---|---|
Thấp | 77 | 0,19 | 53,3% | +24,7% | 61,0% |
Giữa | 74 | 0,62 | 25,7% | +7,2% | 56,8% |
Cao | 77 | 1,83 | 10,9% | −2,3% | 45,5% |
Nhóm PEG thấp có giá tăng nhiều nhất. Nhưng nhìn lợi nhuận năm kế tiếp của nhóm này, trung vị là âm 7,1%, trong khi nhóm cao dương 3,9%. Ở nhóm này giá và lợi nhuận năm kế tiếp không đi cùng nhau. Nhóm PEG thấp hay gồm các cổ phiếu vừa phục hồi mạnh từ đáy chu kỳ.
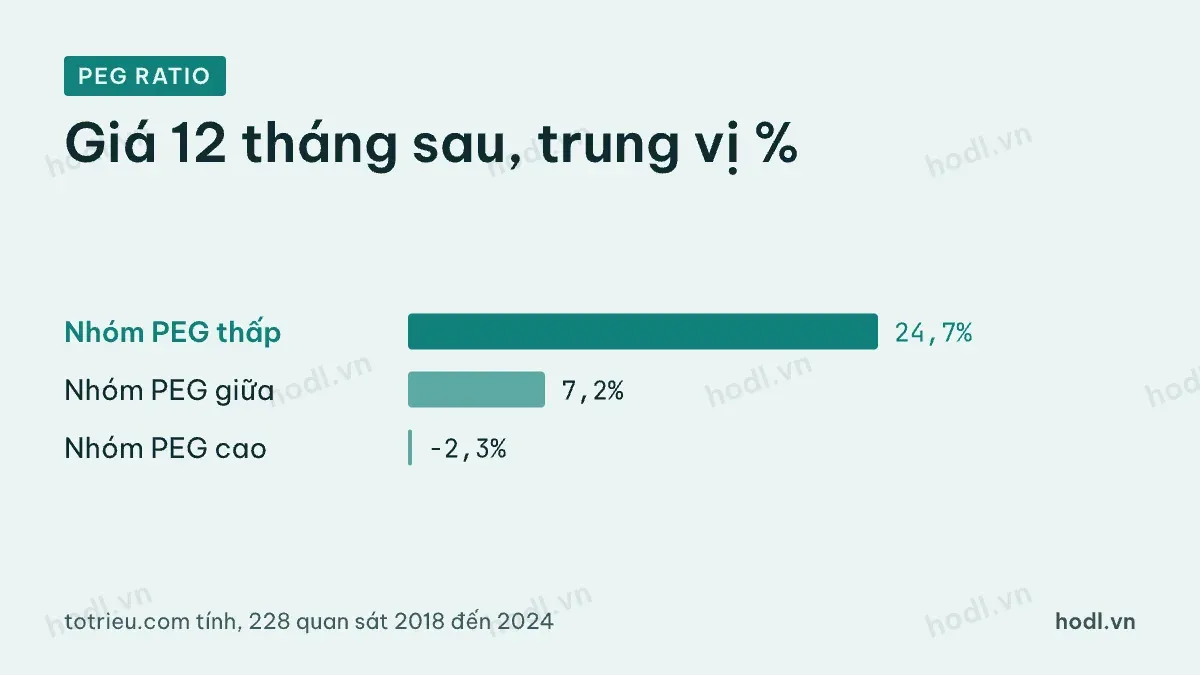
Cũng cần nhớ mẫu chỉ có 7 mốc năm, các quan sát của cùng một năm có liên quan với nhau và kết quả bị chi phối bởi vài năm thị trường phục hồi mạnh. Vì vậy PEG hữu ích như một lát cắt để so, không phải công thức chọn cổ phiếu.
Cách dùng PEG ratio an toàn hơn
Dùng PEG cho doanh nghiệp tăng trưởng đều, có lợi nhuận dương nhiều năm. Tránh dùng cho doanh nghiệp chu kỳ, doanh nghiệp vừa hồi phục và doanh nghiệp có lợi nhuận một lần. Luôn xem thêm doanh thu và biên lợi nhuận.
Hãy dùng tăng trưởng dự phóng thận trọng thay cho quá khứ nếu có, và ghi rõ giả định. Bài học định giá chứng khoán là gì trình bày các mô hình khác để đối chiếu, còn bài 12 mô hình định giá chứng khoán cho cái nhìn rộng hơn.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
