
Bài 7/11 · Các Mô hình định giá chứng khoánHọc thử miễn phí
Ghép P/B với ROE: ma trận đơn giản để nhìn cổ phiếu đắt hay rẻ
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
P/B và ROE là hai chỉ số nên đọc cùng nhau. P/B cho biết thị trường trả bao nhiêu cho mỗi đồng vốn chủ. ROE cho biết mỗi đồng vốn chủ đó sinh ra bao nhiêu lợi nhuận một năm. Tách riêng, cả hai đều dễ đánh lừa. Ghép lại, chúng thành một ma trận bốn ô đọc rất nhanh.
Bài này dựng ma trận cho 18 ngân hàng niêm yết. ROE tính bằng lợi nhuận cổ đông công ty mẹ bốn quý tới quý 2/2026 chia vốn chủ bình quân. P/B dùng giá đóng cửa 02/10/2026, số cổ phiếu đã điều chỉnh theo các đợt cổ phiếu thưởng sau ngày khoá sổ. Dữ liệu đến 02/10/2026.
Trong đó: LNST mẹ 4Q là lợi nhuận sau thuế của cổ đông công ty mẹ bốn quý gần nhất, VCSH bình quân là vốn chủ sở hữu bình quân.
Vì sao P/B và ROE phải đi cùng nhau
Giả sử hai ngân hàng cùng có P/B 1,2 lần. Ngân hàng A có ROE 22%, ngân hàng B có ROE 12%. Bạn trả cùng một giá cho mỗi đồng vốn, nhưng đồng vốn ở A làm ra gần gấp đôi lợi nhuận. A rõ ràng đáng giá hơn.
Phép tính đơn giản giải thích: lợi nhuận trên giá bạn trả bằng ROE chia P/B. Với A là 22% chia 1,2, khoảng 18%. Với B là 12% chia 1,2, chỉ 10%. Đây chính là nghịch đảo của P/E, nhìn từ phía vốn chủ.
Vì vậy P/B cao không tự nó là đắt, và P/B thấp không tự nó là rẻ. Câu hỏi đúng là P/B có tương xứng với ROE không.
Ma trận P/B và ROE bốn ô
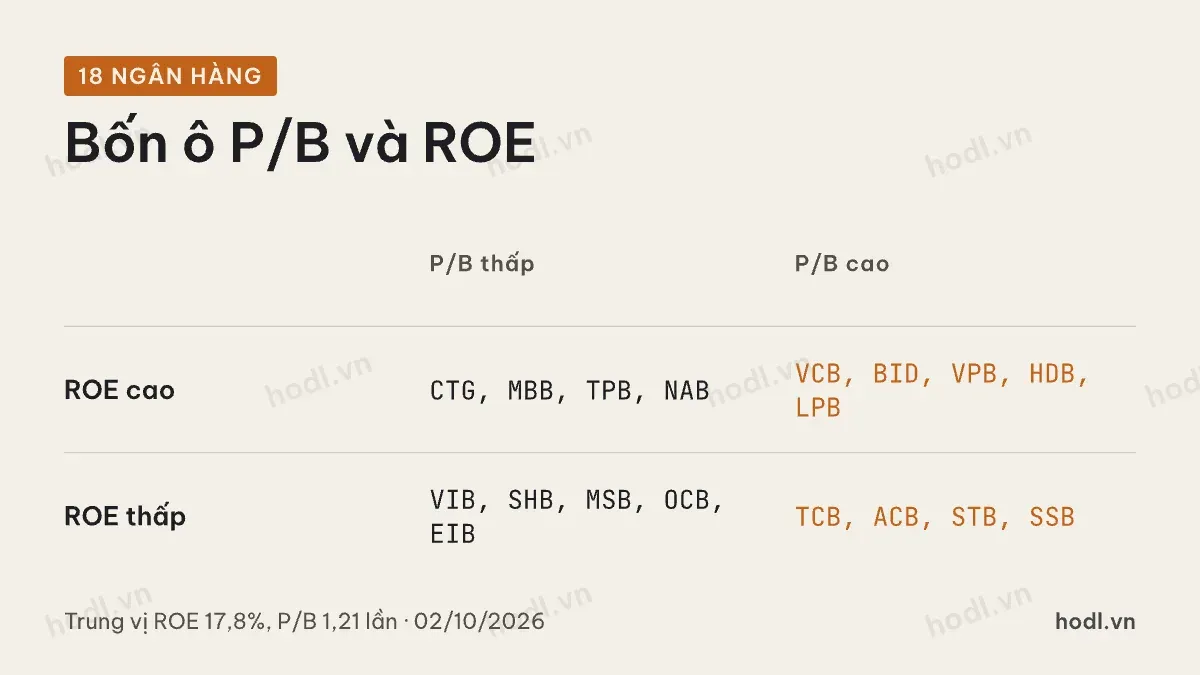
Lấy trung vị của nhóm làm đường chia. Với 18 ngân hàng, ROE trung vị là 17,8%, P/B trung vị 1,21 lần. Mỗi ngân hàng rơi vào một trong bốn ô.
Ô ROE cao, P/B cao: VCB, BID, VPB, HDB, LPB. Thị trường trả cao cho ngân hàng sinh lời cao. Đây là ô "đắt có lý do".
Ô ROE cao, P/B thấp: CTG, MBB, TPB, NAB. Sinh lời trên trung vị nhưng giá không cao. Đây là ô cần hỏi vì sao thị trường đang nghi ngờ.
Ô ROE thấp, P/B cao: TCB, ACB, STB, SSB. Thị trường trả nhiều hơn mức sinh lời hiện tại. Thường là kỳ vọng ROE sẽ hồi phục, hoặc trả cho một lợi thế khác như chất lượng tài sản.
Ô ROE thấp, P/B thấp: VIB, SHB, MSB, OCB, EIB. Thị trường định giá thấp, và sinh lời cũng thấp. Thấp có lý do.
Ô đáng soi trong ma trận P/B, ROE
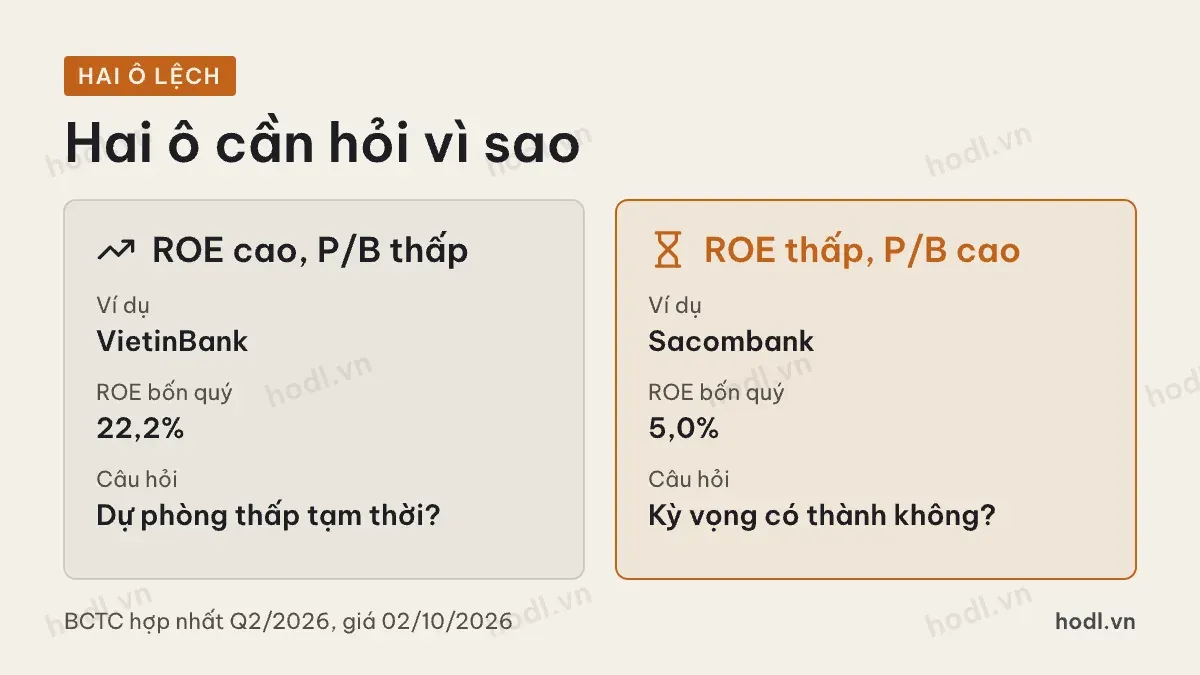
Hai ô lệch là chỗ có thông tin. Ô ROE cao P/B thấp trông hấp dẫn nhất, nhưng thị trường hiếm khi bỏ quên một món hời rõ ràng. Thường có một trong ba lý do.
Thứ nhất, ROE đang cao nhờ chi phí dự phòng thấp tạm thời. Ví dụ VietinBank, ROE 22,2% bốn quý gần nhất, nhưng lợi nhuận năm 2025 tăng chủ yếu nhờ trích lập giảm. Nếu dự phòng quay lại mức cũ, ROE co lại.
Thứ hai, chất lượng tài sản bị nghi ngờ. Nợ xấu và nợ cần chú ý cao hơn nhóm, tỷ lệ bao phủ thấp. Thị trường trừ hao sẵn phần vốn chủ có thể mất.
Thứ ba, ngân hàng cần tăng vốn. Nếu phải phát hành thêm cổ phiếu, ROE trên mỗi cổ phiếu cũ bị pha loãng.
Ô ROE thấp P/B cao thì ngược lại. Sacombank có ROE bốn quý chỉ 5,0% nhưng P/B 2,05 lần. Thị trường đang trả cho kỳ vọng hoàn tất xử lý tài sản tồn đọng chứ không phải cho lợi nhuận hiện tại. Kỳ vọng đó đúng hay sai quyết định cổ phiếu, không phải ma trận.
P/B hợp lý theo ROE
Có một công thức nối hai chỉ số: P/B hợp lý bằng ROE trừ tăng trưởng, chia cho chi phí vốn trừ tăng trưởng. Chi phí vốn là mức lợi nhuận tối thiểu nhà đầu tư đòi hỏi. Tăng trưởng là tốc độ tăng lợi nhuận dài hạn.
Trong đó: r là chi phí vốn, g là tốc độ tăng trưởng lợi nhuận dài hạn.
Lấy ví dụ minh hoạ với chi phí vốn 14% và tăng trưởng 6%. ROE 18% cho P/B hợp lý 1,5 lần. ROE 14% cho P/B 1,0 lần, đúng bằng sổ sách. ROE 10% cho P/B 0,5 lần.
Hai giả định trên là số giả định để minh hoạ, không phải số đo. Đổi chi phí vốn lên 15% thì cả dãy giảm. Giá trị của công thức là chỉ ra logic: ngân hàng có ROE thấp hơn chi phí vốn thì đáng giá dưới sổ sách, dù sổ sách đúng.
Dùng ma trận cho ngành khác
Ma trận chạy được với mọi ngành có giá trị sổ sách phản ánh tài sản thật. Chỉ cần dựng riêng cho từng ngành, với trung vị của chính ngành đó.
Ở nhóm tiêu dùng, Vinamilk có P/B 3,76 lần và ROE 34,5%. Kido có P/B 2,50 lần nhưng ROE chỉ 8,0%. Trung vị ngành là P/B 2,62 lần và ROE 18,6%. Kido có P/B sát trung vị, nhưng ROE chưa bằng một nửa. Thị trường trả mức giá chung của ngành cho một mức sinh lời thấp hơn nhiều, và câu hỏi lại là đang trả cho điều gì.
Với doanh nghiệp tiêu dùng, ROE cao một phần vì tài sản thương hiệu không nằm trên sổ. Vì vậy mặt bằng P/B của ngành này cao hơn ngân hàng nhiều, và đó là lý do không trộn hai ngành.
Giới hạn của ma trận
Ma trận dùng ROE của bốn quý gần nhất, một con số quá khứ. Điều quan trọng là ROE của mấy năm tới. Một ngân hàng đang ở ô ROE cao có thể chuyển sang ô thấp nếu nợ xấu tăng.
Ma trận cũng chỉ so trong cùng ngành. Đưa ngân hàng và công ty công nghệ vào chung một ma trận sẽ cho kết quả vô nghĩa, vì giá trị sổ sách hai bên phản ánh hai loại tài sản khác nhau.
Cuối cùng, ma trận là công cụ sàng lọc để biết nên đọc kỹ mã nào trước, không phải kết luận mua bán. Mỗi mã trong ô lệch cần mở báo cáo, đọc nợ xấu, dự phòng, cơ cấu thu nhập.
Cách tính từng chỉ số có ở định giá chứng khoán là gì. Các mô hình khác tổng hợp ở 12 mô hình định giá chứng khoán. Ví dụ đọc một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
