
Bài 4/8 · Các Mô hình định giá chứng khoánHọc thử miễn phí
Cấu trúc vốn: nợ vay bao nhiêu là nhiều và tác động tới định giá
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 28/10/2026
Cấu trúc vốn doanh nghiệp là tỷ lệ giữa tiền vay và tiền của cổ đông mà doanh nghiệp dùng để tài trợ cho tài sản. Vay vừa phải giúp cổ đông kiếm nhiều hơn trên mỗi đồng vốn. Vay quá tay thì một năm kinh doanh xấu đủ làm cổ đông mất trắng.
Không có một con số "vay bao nhiêu là nhiều" cho mọi ngành. Bài này đưa ra ba thước đo, kèm số thật của các doanh nghiệp niêm yết bốn quý tới quý 2/2026, và giải thích vì sao nợ vay làm thay đổi cách định giá cổ phiếu. Dữ liệu đến 02/10/2026.
Thước thứ nhất: nợ vay trên vốn chủ
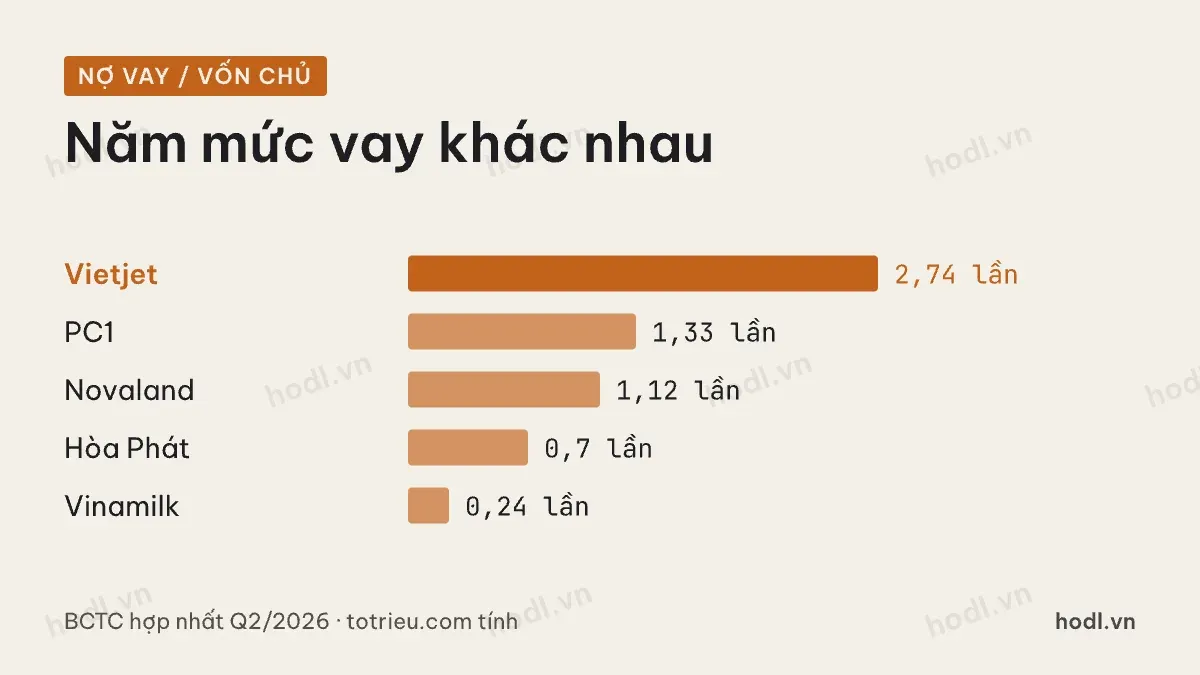
Chỉ lấy nợ vay có lãi, gồm vay ngân hàng, trái phiếu, thuê tài chính, cả ngắn hạn lẫn dài hạn. Không lấy phải trả người bán hay người mua trả tiền trước, vì đó là nợ không mang lãi phát sinh tự nhiên khi kinh doanh.
Cuối quý 2/2026, Vietjet có nợ vay gấp 2,74 lần vốn chủ. PC1 là 1,33 lần. Novaland 1,12 lần. Hòa Phát 0,70 lần. Vinamilk chỉ 0,24 lần.
Thước này đơn giản nhưng có điểm yếu: không tính tiền doanh nghiệp đang giữ. Vinamilk vay 8.455 tỷ đồng nhưng giữ 26.503 tỷ đồng tiền và đầu tư ngắn hạn. Thực chất doanh nghiệp này không nợ ròng đồng nào.
Thước hai: nợ vay ròng/EBITDA
Nợ vay ròng bằng nợ vay trừ tiền và đầu tư ngắn hạn. Chia cho EBITDA, tức lợi nhuận trước lãi vay, thuế, khấu hao, ra số năm doanh nghiệp cần để trả hết nợ nếu dồn toàn bộ lợi nhuận hoạt động vào đó.
Hòa Phát có nợ vay ròng khoảng 1,43 lần EBITDA bốn quý. PC1 khoảng 2,04 lần. Novaland khoảng 6,88 lần. Vietjet khoảng 7,91 lần. Vinamilk âm 1,11 lần, nghĩa là tiền nhiều hơn nợ.
Mốc tham khảo hay dùng: dưới 2 lần là an toàn với doanh nghiệp sản xuất, trên 4 lần là cao. Mốc này không phải quy định, chỉ là quy ước của người phân tích, và phải đọc theo ngành. Doanh nghiệp điện có hợp đồng bán điện dài hạn chịu được mức cao hơn doanh nghiệp bán lẻ.
Thước thứ ba: khả năng trả lãi
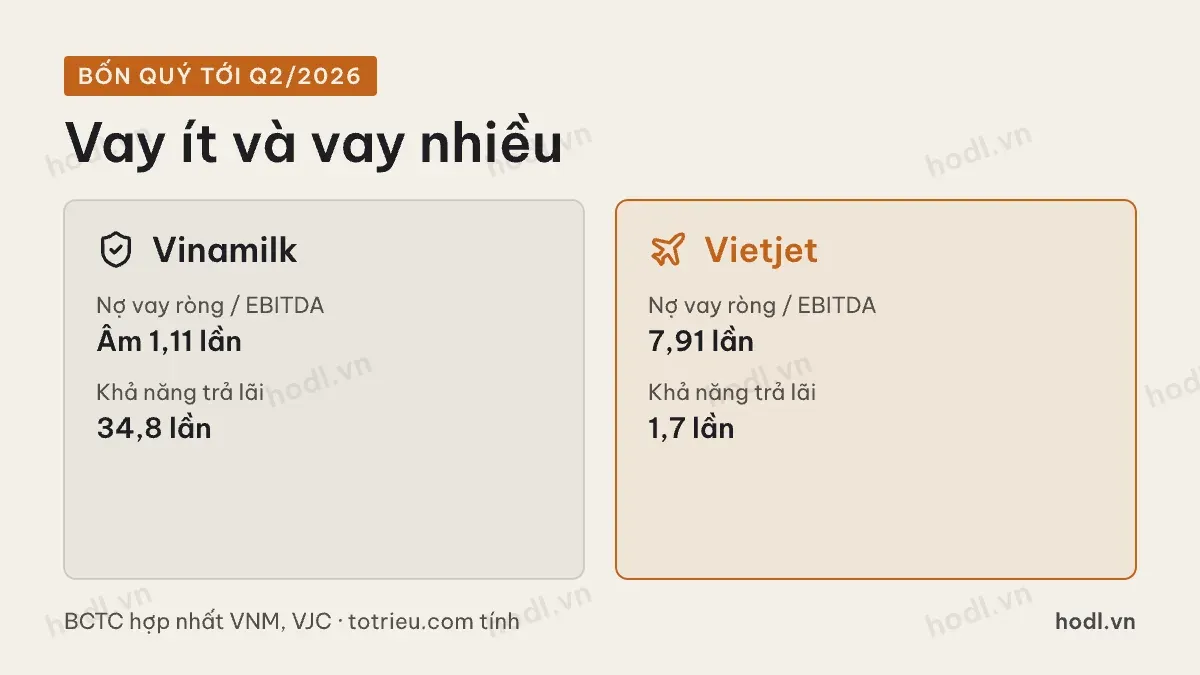
Khả năng trả lãi bằng lợi nhuận trước lãi vay và thuế chia chi phí lãi vay. Nó cho biết lợi nhuận hoạt động đủ trả lãi bao nhiêu lần.
Vinamilk có lợi nhuận trước lãi vay và thuế bốn quý 13.916 tỷ đồng, lãi vay chỉ 400 tỷ đồng, đủ trả 34,8 lần. Hòa Phát 6,5 lần. PC1 3,5 lần. Vietjet chỉ 1,7 lần: lợi nhuận trước lãi vay và thuế 6.196 tỷ đồng, lãi vay 3.655 tỷ đồng.
Dưới 2 lần là vùng mỏng. Lợi nhuận hoạt động giảm một nửa là không đủ trả lãi. Với Vietjet, ngành hàng không vốn có đòn bẩy cao vì máy bay đắt, nhưng con số này cho thấy biên an toàn hẹp.
Cấu trúc vốn doanh nghiệp, kỳ hạn
Cùng một mức nợ, kỳ hạn quyết định áp lực. Nợ ngắn hạn phải đảo lại mỗi vài tháng. Khi ngân hàng siết tín dụng, doanh nghiệp vay ngắn để tài trợ tài sản dài hạn là bên gặp khó trước.
Hòa Phát cuối quý 2/2026 có vay ngắn hạn 71.433 tỷ đồng, vay dài hạn 27.097 tỷ đồng. Phần lớn vay ngắn dùng cho nguyên liệu và hàng tồn kho, tức tài sản quay vòng nhanh. Cách ghép kỳ hạn như vậy là hợp lý. Đáng lo là trường hợp ngược lại: vay ngắn hạn để xây nhà máy hay mua đất, khi tài sản cần nhiều năm mới tạo ra tiền.
Cẩn thận với lãi vay được vốn hoá
Novaland có khả năng trả lãi trông rất cao, 24,0 lần, dù nợ vay ròng gần 7 lần EBITDA. Hai con số mâu thuẫn nhau. Lý do là doanh nghiệp bất động sản được ghi phần lớn lãi vay của dự án đang xây vào giá trị hàng tồn kho, thay vì ghi vào chi phí.
Chi phí lãi vay trên báo cáo kết quả kinh doanh vì vậy chỉ là phần nhỏ. Lãi thật vẫn phải trả bằng tiền, chỉ không hiện ra ở lợi nhuận năm nay. Nó sẽ hiện ra dưới dạng giá vốn cao khi dự án bàn giao.
Với bất động sản, thay chỉ số này bằng tiền lãi đã trả trên báo cáo lưu chuyển tiền tệ, đặt cạnh dòng tiền kinh doanh.
Cấu trúc vốn doanh nghiệp, định giá
Nợ vay không làm doanh nghiệp tốt hơn hay xấu hơn về hoạt động, nhưng nó chia lại rủi ro. Cổ đông đứng sau chủ nợ. Khi doanh nghiệp vay nhiều, phần lợi nhuận của cổ đông dao động mạnh hơn theo kinh doanh, nên nhà đầu tư đòi lợi suất cao hơn.
Hệ quả thứ nhất: doanh nghiệp vay nhiều thường có P/E thấp hơn doanh nghiệp vay ít cùng ngành. P/E thấp đó không phải món hời, mà là phần bù rủi ro. Hệ quả thứ hai: khi so doanh nghiệp có cấu trúc vốn khác nhau, nên dùng EV/EBITDA thay vì P/E, vì nó đặt nợ vay vào phép so.
Hệ quả thứ ba: ROE cao nhờ đòn bẩy cần được trừ hao. Tách ROE bằng DuPont sẽ thấy phần nào đến từ đòn bẩy.
Cấu trúc vốn doanh nghiệp, chu kỳ
Một doanh nghiệp đang xây nhà máy lớn sẽ vay nhiều tạm thời. Khi nhà máy chạy, dòng tiền trả dần nợ. Vì vậy đọc xu hướng nợ vay ròng trên EBITDA qua nhiều quý quan trọng hơn một con số.
Đáng lo là kiểu ngược lại: nợ vay tăng đều trong khi EBITDA không tăng, và doanh nghiệp phải vay mới để trả nợ cũ. Báo cáo lưu chuyển tiền tệ cho thấy rõ: dòng tài chính dương liên tục, dòng kinh doanh yếu.
Muốn đọc nợ vay trên bảng cân đối, xem cấu trúc báo cáo tài chính. Các mô hình định giá có điều chỉnh theo nợ có ở 12 mô hình định giá chứng khoán. Nền tảng định giá xem định giá chứng khoán là gì.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.