
Bài 29/29 · Định giá cổ phiếu ngân hàngHọc thử miễn phí
Nợ xấu và dự phòng: nhóm 3, 4, 5 ăn vào lợi nhuận ngân hàng thế nào
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 01/11/2026
Nợ xấu ngân hàng là các khoản vay thuộc nhóm 3, 4 và 5. Đó là nợ quá hạn từ 91 ngày trở lên, hoặc bị đánh giá khó thu hồi. Mỗi khoản như vậy buộc ngân hàng trích dự phòng. Mỗi đồng dự phòng trừ thẳng vào lợi nhuận kỳ đó.
Bài này giải thích cách phân nhóm nợ và mức trích lập theo quy định. Sau đó là ví dụ thật về dự phòng ăn vào lợi nhuận. Văn bản và số liệu cập nhật đến 02/10/2026.
Năm nhóm nợ theo Thông tư 31/2024
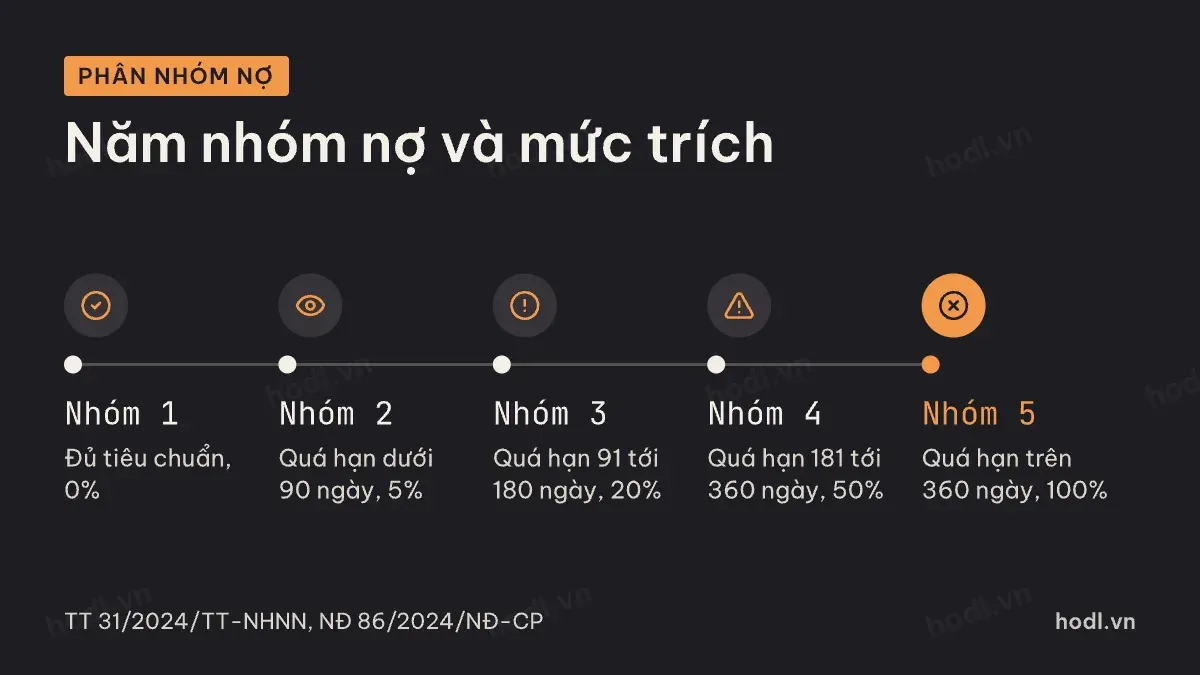
Phân loại nợ hiện theo Thông tư 31/2024/TT-NHNN, hiệu lực từ 01/07/2024. Thông tư này thay Thông tư 11/2021/TT-NHNN. Nó đã được sửa đổi bởi Thông tư 37/2025/TT-NHNN.
Theo số ngày quá hạn, nhóm 1 là nợ đủ tiêu chuẩn. Nhóm 2 là nợ cần chú ý, quá hạn dưới 90 ngày. Nhóm 3 là nợ dưới tiêu chuẩn, quá hạn từ 91 tới 180 ngày. Nhóm 4 là nợ nghi ngờ, quá hạn từ 181 tới 360 ngày. Nhóm 5 là nợ có khả năng mất vốn, quá hạn trên 360 ngày.
Số ngày quá hạn không phải tiêu chí duy nhất. Khoản vay đã cơ cấu lại thời hạn trả nợ, hoặc vi phạm quy định, cũng có thể bị xếp nhóm xấu hơn. Nhóm 3, 4, 5 cộng lại là nợ xấu.
Trích lập dự phòng theo NĐ 86/2024
Mức trích lập hiện theo Nghị định 86/2024/NĐ-CP. Nghị định ban hành và có hiệu lực ngày 11/07/2024. Có hai loại dự phòng.
Dự phòng cụ thể tính cho từng khoản vay: lấy dư nợ gốc trừ giá trị khấu trừ của tài sản bảo đảm, rồi nhân tỷ lệ theo nhóm. Nhóm 1 trích 0%, nhóm 2 trích 5%. Nhóm 3 trích 20%, nhóm 4 trích 50%, nhóm 5 trích 100%.
Dự phòng chung bằng khoảng 0,75% tổng dư nợ nhóm 1 tới nhóm 4. Khoản này là lớp đệm cho rủi ro chưa xác định được.
Ví dụ minh hoạ: một khoản vay 10 tỷ đồng, tài sản bảo đảm được khấu trừ 6 tỷ đồng. Khi rơi vào nhóm 3, ngân hàng phải trích 20% của 4 tỷ, tức 0,8 tỷ đồng. Rơi xuống nhóm 5, phải trích đủ 4 tỷ đồng. Cùng một khoản vay, dự phòng nhảy gấp năm lần chỉ vì trễ hạn thêm.
Nợ xấu ngân hàng ăn vào lợi nhuận
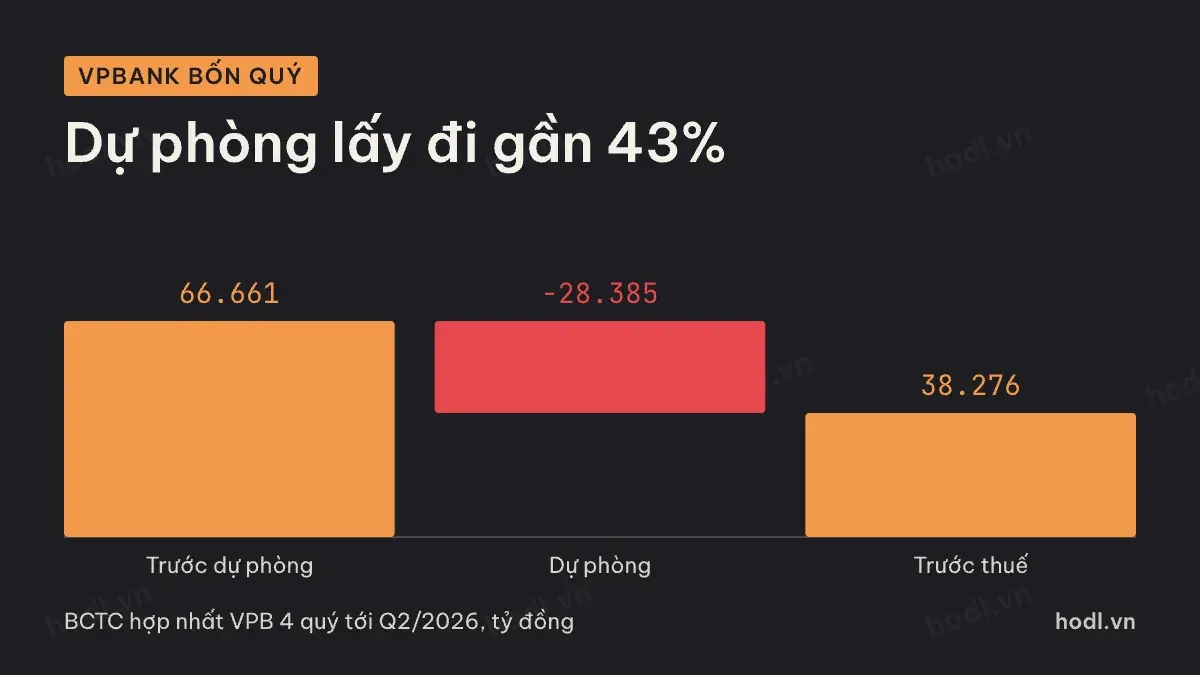
Trên báo cáo kết quả kinh doanh, dự phòng nằm ngay dưới dòng lợi nhuận trước dự phòng. Nó là khoản chi phí lớn thứ hai sau chi phí hoạt động, và biến động mạnh nhất.
VPBank là ví dụ. Bốn quý tới quý 2/2026, lợi nhuận trước dự phòng là 66.661 tỷ đồng. Chi phí dự phòng 28.385 tỷ đồng. Lợi nhuận trước thuế còn 38.276 tỷ đồng. Gần 43% sức kiếm tiền của bộ máy đi vào dự phòng.
So với Vietcombank cùng kỳ. Lợi nhuận trước dự phòng 55.974 tỷ đồng, dự phòng chỉ 4.626 tỷ đồng. Lợi nhuận trước thuế 51.348 tỷ đồng. Bộ máy của VPBank kiếm nhiều hơn, nhưng sau dự phòng thì giữ lại ít hơn.
Số dư dự phòng trên bảng cân đối
Chi phí dự phòng cộng dồn thành số dư dự phòng rủi ro cho vay. Số dư nằm trên bảng cân đối, ghi âm, trừ vào dư nợ. Khi khoản vay mất thật, ngân hàng dùng số dư này để xử lý, không phải ghi thêm chi phí.
Sacombank là trường hợp số dư tăng mạnh. Cuối quý 2/2025, dự phòng rủi ro cho vay khách hàng là 10.918 tỷ đồng. Một năm sau là 27.177 tỷ đồng, gấp 2,5 lần. Bốn quý đó ngân hàng trích 17.395 tỷ đồng. Lợi nhuận cổ đông công ty mẹ chỉ còn 3.080 tỷ đồng.
Ở Vietcombank, số dư dự phòng giảm nhẹ, từ 33.307 tỷ xuống 29.985 tỷ đồng. Ngân hàng đang dùng bộ đệm cũ nhiều hơn trích mới.
Thu hồi nợ đã xử lý
Nợ xấu đã trích đủ dự phòng thường được xử lý bằng chính dự phòng đó, rồi đưa ra theo dõi ngoài bảng. Ngân hàng vẫn tiếp tục đòi. Khi thu hồi được, khoản tiền đó ghi vào thu nhập từ hoạt động khác.
Vì vậy một ngân hàng có thể có thu nhập khác tăng vọt trong năm thu hồi được nợ cũ. Khoản này không lặp lại đều đặn. Khi phân tích, nên tách nó ra khỏi thu nhập lõi, giống như tách lợi nhuận một lần ở doanh nghiệp thường.
Nợ xấu ngân hàng toàn ngành
VnBusiness tổng hợp báo cáo quý 2/2026 của 27 ngân hàng niêm yết. Tổng nợ xấu nhóm 3 tới 5 khoảng 312,1 nghìn tỷ đồng. Con số tăng 17,5% so với cuối năm 2025, trong khi cho vay chỉ tăng 10,4%. Tỷ lệ nợ xấu toàn nhóm 1,97%, tỷ lệ bao phủ giảm còn 83%.
Nợ xấu tăng nhanh hơn cho vay và bao phủ giảm nghĩa là bộ đệm đang mỏng dần. Nếu xu hướng tiếp tục, các ngân hàng sẽ phải trích thêm. Lợi nhuận các quý sau chịu áp lực dù kinh doanh vẫn tăng.
Ba điều cần đọc về nợ xấu ngân hàng
Thứ nhất, đừng chỉ nhìn tỷ lệ nợ xấu. Mở thuyết minh phân loại nợ, xem nợ nhóm 2. Nợ cần chú ý tăng thường báo trước nợ xấu tăng một vài quý sau.
Thứ hai, đọc tỷ lệ bao phủ. Cùng tỷ lệ nợ xấu, ngân hàng bao phủ thấp hơn sẽ phải trích nhiều hơn sau này.
Thứ ba, tách lợi nhuận. Lợi nhuận tăng vì dự phòng giảm không bền bằng lợi nhuận tăng vì thu nhập tăng. Lợi nhuận giảm vì trích mạnh có thể là ngân hàng đang dọn sổ. Các năm sau sẽ nhẹ hơn.
Ví dụ phân tích một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Một phân tích ngân hàng cũ hơn: cổ phiếu CTG quý 4/2023.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
