
Bài 1/33 · Đọc BCTC doanh nghiệp Việt NamHọc thử miễn phí
Bảng cân đối kế toán: đọc tài sản, nợ và vốn chủ sở hữu trong 10 phút
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 01/11/2026
Bảng cân đối kế toán là tấm ảnh chụp doanh nghiệp tại một ngày: nó có những gì, nợ ai bao nhiêu, và phần còn lại thuộc về cổ đông là bao nhiêu. Khác với báo cáo kết quả kinh doanh đo cả một kỳ, bảng này chỉ đúng tại ngày khoá sổ.
Bài này đọc bảng cân đối hợp nhất của Hòa Phát cuối quý 2/2026, theo đúng thứ tự tôi dùng để mất khoảng mười phút. Dữ liệu đến 02/10/2026.
Bảng cân đối kế toán cân hai vế
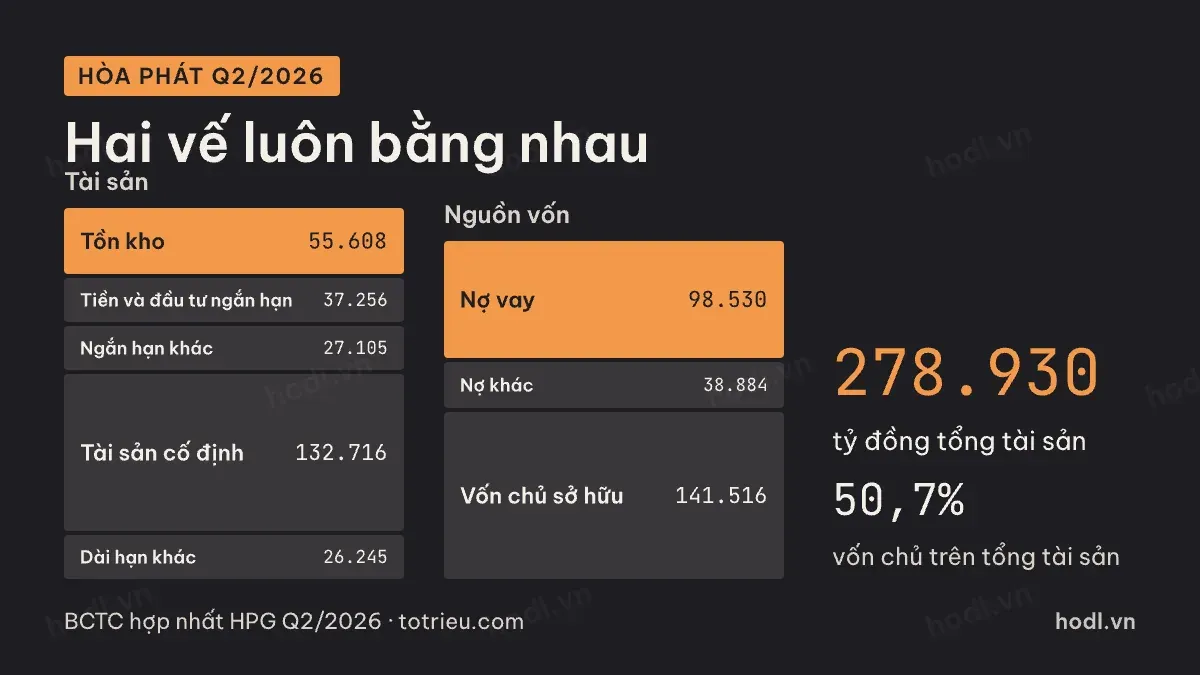
Mọi bảng cân đối đều theo một phương trình: tổng tài sản bằng nợ phải trả cộng vốn chủ sở hữu. Vế trái cho biết tiền đang nằm ở đâu. Vế phải cho biết tiền đó đến từ đâu, do chủ nợ cho vay hay do cổ đông góp và tích luỹ.
Cuối quý 2/2026, Hòa Phát có tổng tài sản 278.930 tỷ đồng. Nợ phải trả 137.414 tỷ đồng, vốn chủ sở hữu 141.516 tỷ đồng. Cộng hai số sau đúng bằng số đầu.
Tỷ lệ vốn chủ trên tổng tài sản là 50,7%. Nói cách khác, cứ 100 đồng tài sản thì khoảng một nửa do cổ đông tài trợ, nửa còn lại là nợ. Với một doanh nghiệp sản xuất nặng tài sản như thép, đây là cơ cấu khá cân bằng.
Vế tài sản: ngắn hạn và dài hạn
Tài sản chia làm hai nhóm theo thời gian chuyển thành tiền. Tài sản ngắn hạn dự kiến thành tiền trong vòng 12 tháng. Tài sản dài hạn dùng nhiều năm, như nhà máy, máy móc, đất.
Hòa Phát có 119.969 tỷ đồng tài sản ngắn hạn. Trong đó hàng tồn kho chiếm 55.608 tỷ đồng, lớn nhất. Tiền và đầu tư ngắn hạn cộng lại 37.256 tỷ đồng. Phần ngắn hạn còn lại 27.105 tỷ đồng, chủ yếu là khoản phải thu.
Tài sản dài hạn là 158.961 tỷ đồng, trong đó tài sản cố định 132.716 tỷ đồng. Phần dài hạn khác còn 26.245 tỷ đồng. Một năm trước, tài sản cố định chỉ 65.303 tỷ đồng. Cùng kỳ, tài sản dở dang dài hạn giảm từ 72.822 tỷ xuống 14.621 tỷ đồng. Hai chuyển động ngược chiều này cho thấy nhà máy mới đã hoàn thành. Chi phí xây dựng dở dang được chuyển sang tài sản cố định và bắt đầu khấu hao.
Điều này có hệ quả cho lợi nhuận. Khấu hao tăng làm chi phí tăng ngay cả khi sản lượng chưa kịp tăng. Đọc bảng cân đối giúp bạn đoán trước áp lực đó trước khi nó hiện ra ở báo cáo kết quả kinh doanh.
Vế nguồn vốn: chú ý nợ vay
Nợ phải trả không phải khoản nào cũng đáng sợ. Tiền nợ nhà cung cấp, thuế chưa nộp, lương chưa trả là nợ không mang lãi, phát sinh tự nhiên khi kinh doanh. Phần cần soi là vay ngân hàng và trái phiếu, vì phải trả lãi và có hạn trả gốc.
Hòa Phát có vay ngắn hạn 71.433 tỷ đồng và vay dài hạn 27.097 tỷ đồng, tổng 98.530 tỷ đồng. Các khoản nợ khác, không mang lãi, khoảng 38.884 tỷ đồng. Chia nợ vay cho vốn chủ ra 0,70 lần.
Phần lớn nợ vay là ngắn hạn, thường để tài trợ nguyên liệu và hàng tồn kho. Điều này bình thường với doanh nghiệp thép, nhưng có nghĩa là doanh nghiệp phải liên tục đảo nợ với ngân hàng. Khi tín dụng thắt lại, đây là chỗ chịu áp lực đầu tiên. Nợ vay đi vào định giá cổ phiếu thế nào được giải thích ở bài định giá chứng khoán.
Bảng cân đối kế toán và thanh khoản
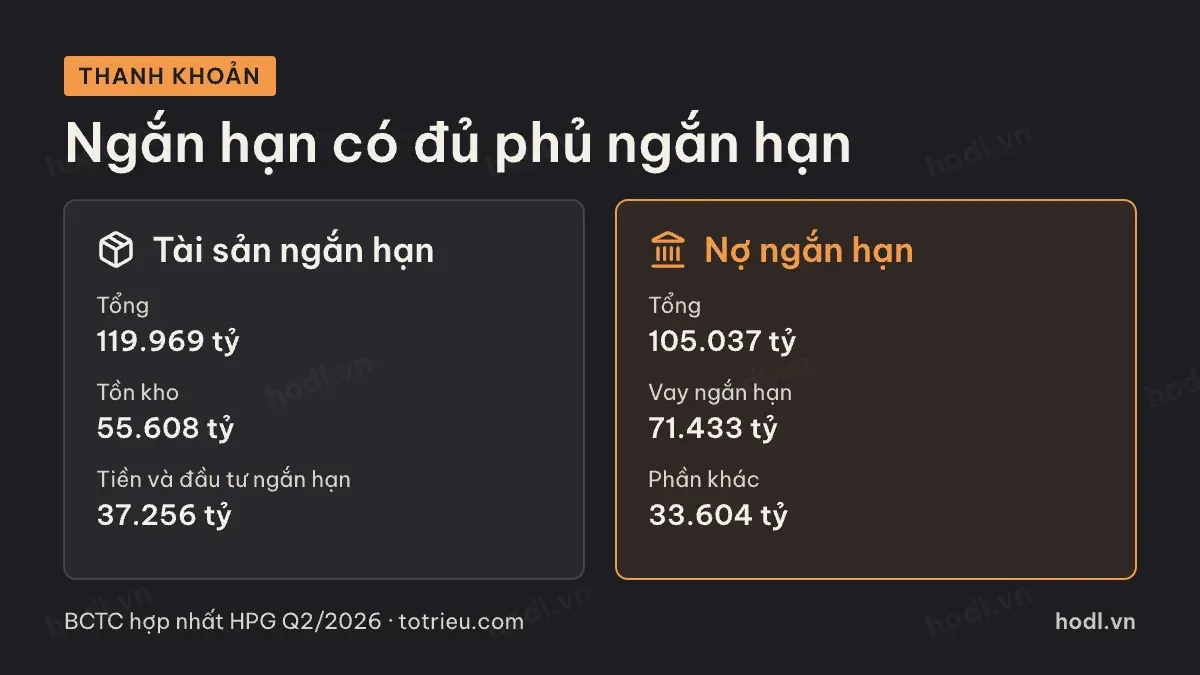
Phép thử nhanh nhất là đặt tài sản ngắn hạn cạnh nợ ngắn hạn. Nếu tài sản sắp thành tiền nhiều hơn nợ sắp đến hạn, doanh nghiệp có đệm để trả nợ.
Hòa Phát có 119.969 tỷ đồng tài sản ngắn hạn so với 105.037 tỷ đồng nợ ngắn hạn, tức hệ số thanh toán hiện hành 1,14 lần. Trong nợ ngắn hạn, vay chiếm 71.433 tỷ đồng, phần khác 33.604 tỷ đồng.
Tuy nhiên, gần một nửa tài sản ngắn hạn là hàng tồn kho. Tồn kho thép không thể bán hết trong một tuần nếu cần tiền gấp, và giá trị của nó đổi theo giá thép. Vì vậy với ngành có tồn kho lớn, nhìn thêm phần tiền và đầu tư ngắn hạn, ở đây là 37.256 tỷ đồng, mới thấy lớp đệm thật.
Vốn chủ sở hữu của cổ đông
Vốn chủ sở hữu gồm vốn góp, lợi nhuận giữ lại qua các năm và các quỹ. Hòa Phát có vốn góp 76.755 tỷ đồng và lợi nhuận sau thuế chưa phân phối 54.128 tỷ đồng.
Nếu doanh nghiệp có công ty con không sở hữu 100%, vốn chủ trên bảng hợp nhất còn chứa phần của cổ đông thiểu số. Ở Hòa Phát phần này là 658 tỷ đồng, khá nhỏ. Có doanh nghiệp phần thiểu số lên tới vài chục phần trăm vốn chủ. Khi tính giá trị sổ sách mỗi cổ phiếu, luôn trừ nó ra.
Vốn góp chia cho mệnh giá 10.000 đồng cho ra số cổ phiếu đã phát hành. Lấy vốn chủ thuộc cổ đông công ty mẹ chia cho số cổ phiếu là ra giá trị sổ sách mỗi cổ phiếu, nền của chỉ số giá trên giá trị sổ sách.
Bảng cân đối kế toán: bốn câu hỏi
Mười phút với một bảng cân đối nên trả lời được bốn câu. Một, tổng tài sản tăng hay giảm so với cùng kỳ, và tăng ở khoản nào. Với Hòa Phát, tổng tài sản tăng từ 242.225 tỷ lên 278.930 tỷ đồng, chủ yếu ở tài sản cố định.
Hai, nợ vay so với vốn chủ là bao nhiêu và nghiêng về ngắn hạn hay dài hạn. Ba, tài sản ngắn hạn có đủ phủ nợ ngắn hạn không, sau khi trừ bớt tồn kho. Bốn, phần thiểu số trong vốn chủ lớn hay nhỏ.
Bảng cân đối chỉ là một ngày. So ít nhất bốn quý liên tiếp để thấy hướng đi. Thuật ngữ từng dòng tra ở danh sách thuật ngữ báo cáo tài chính. Muốn xem bảng cân đối đi vào một bài phân tích thế nào, đọc phân tích cổ phiếu HPG.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
