
Bài 4/33 · Đọc BCTC doanh nghiệp Việt NamHọc thử miễn phí
Đọc báo cáo tài chính doanh nghiệp Việt Nam: bắt đầu từ đâu, xem gì trước
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/11/2026
Đọc báo cáo tài chính lần đầu thường làm người mới choáng, vì một bộ báo cáo năm có thể dài cả trăm trang. Tin tốt là bạn không cần đọc hết. Chỉ cần biết bắt đầu từ đâu, xem bốn chỗ nào trước, là đủ để loại phần lớn doanh nghiệp không đáng tốn thời gian.
Bài này đi theo thứ tự tôi dùng mỗi khi mở một bộ báo cáo mới. Ví dụ xuyên suốt là Vinamilk, số lấy từ báo cáo hợp nhất các quý đến quý 2/2026. Dữ liệu đến 02/10/2026.
Bộ báo cáo tài chính gồm gì
Báo cáo tài chính của doanh nghiệp Việt Nam có bốn phần chính. Bảng cân đối kế toán chụp tài sản, nợ và vốn chủ tại một ngày. Báo cáo kết quả kinh doanh ghi doanh thu, chi phí, lợi nhuận trong một kỳ. Báo cáo lưu chuyển tiền tệ ghi tiền thật đi vào và đi ra. Thuyết minh giải thích từng con số ở ba bảng trên.
Doanh nghiệp có công ty con lập hai bản: báo cáo riêng của công ty mẹ và báo cáo hợp nhất của cả tập đoàn. Nhà đầu tư cổ phiếu nên đọc bản hợp nhất. Bản riêng có thể đẹp lên nhờ cổ tức công ty con chuyển về, trong khi cả tập đoàn không kiếm thêm đồng nào.
Báo cáo ra theo quý, bán niên và năm. Báo cáo bán niên được kiểm toán viên soát xét, báo cáo năm được kiểm toán. Báo cáo quý thì không, nên số quý 4 đôi khi bị điều chỉnh khi báo cáo năm ra. Muốn hiểu kỹ cấu trúc từng bảng theo giáo trình, xem bài cấu trúc báo cáo tài chính.
Đọc báo cáo tài chính từ kiểm toán
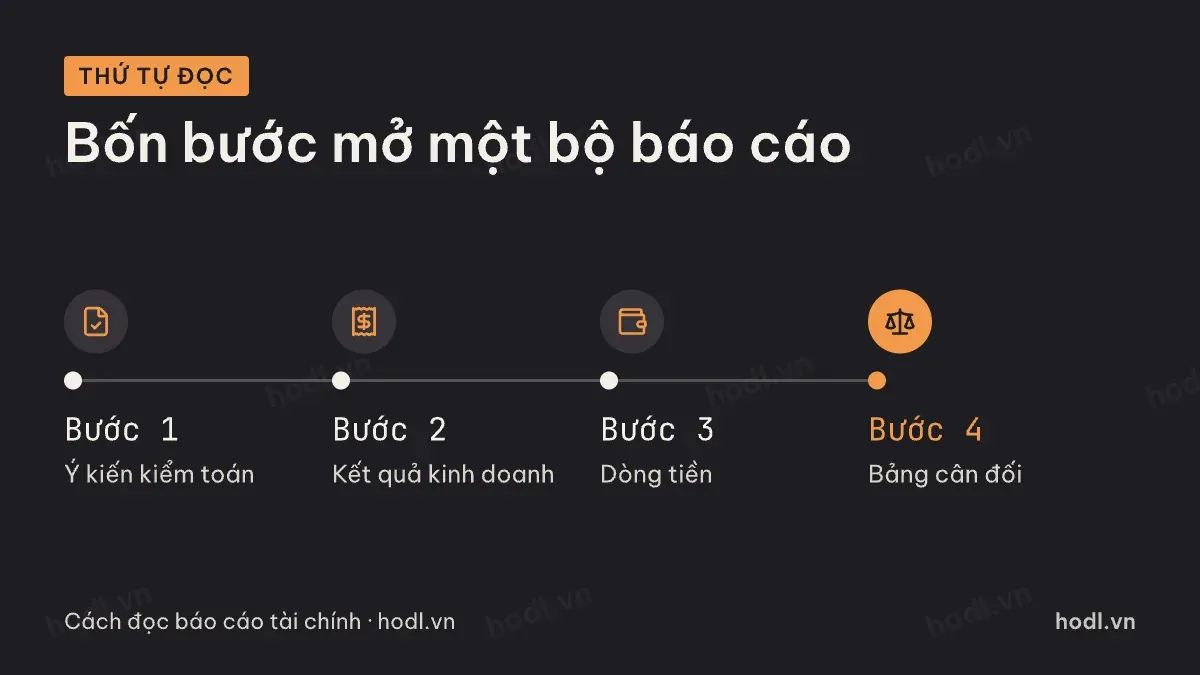
Trang đầu tiên nên mở không phải bảng số, mà là báo cáo của kiểm toán viên. Nó chỉ dài một hai trang nhưng cho biết các con số phía sau có đáng tin hay không.
Ý kiến chấp nhận toàn phần là trạng thái bình thường. Ý kiến ngoại trừ nghĩa là có một phần kiểm toán viên không đồng ý hoặc không kiểm tra được. Ý kiến trái ngược hoặc từ chối đưa ra ý kiến là tín hiệu nghiêm trọng. Gặp hai loại sau, tôi dừng đọc ở đó.
Thứ tự bốn bước vì vậy là: ý kiến kiểm toán, kết quả kinh doanh, dòng tiền, rồi bảng cân đối. Bước sau dùng để kiểm lại bước trước.
Bước hai: kết quả kinh doanh
Báo cáo kết quả kinh doanh có hơn hai chục dòng. Lần đầu, chỉ cần ba dòng: doanh thu thuần, lợi nhuận gộp và lợi nhuận sau thuế của cổ đông công ty mẹ.
Năm 2025, Vinamilk có doanh thu thuần 63.646 tỷ đồng, tăng 3,0% so với năm 2024. Lợi nhuận gộp 26.209 tỷ đồng. Chia hai số cho nhau ra biên lợi nhuận gộp 41,2%, gần như không đổi so với 41,4% năm 2024 và 40,7% năm 2023.
Lợi nhuận sau thuế của cổ đông công ty mẹ năm 2025 là 9.410 tỷ đồng, gần bằng năm trước. Dòng này quan trọng hơn lợi nhuận sau thuế tổng, vì phần của cổ đông thiểu số không thuộc về người mua cổ phiếu công ty mẹ.
Ba con số trên cho một bức tranh nhanh: doanh nghiệp tăng chậm, biên ổn định, lợi nhuận đi ngang. Không tốt, không xấu, nhưng rõ ràng. Cách đọc sâu hơn từng dòng, kể cả lợi nhuận một lần, nằm ở bài báo cáo kết quả kinh doanh cùng nhóm.
Bước ba: tiền có về thật không
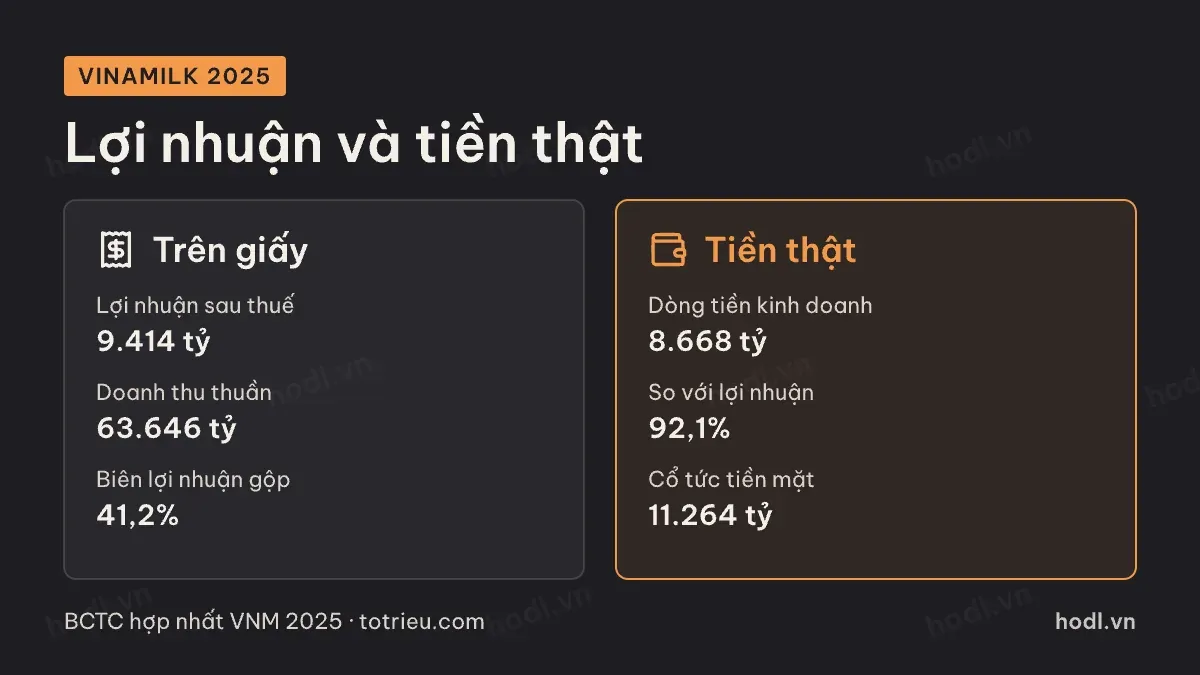
Lợi nhuận là con số kế toán. Doanh nghiệp bán chịu vẫn ghi doanh thu, dù chưa thu được đồng nào. Vì vậy bước ba là mở báo cáo lưu chuyển tiền tệ và tìm dòng lưu chuyển tiền thuần từ hoạt động kinh doanh.
Năm 2025, dòng tiền kinh doanh của Vinamilk là 8.668 tỷ đồng, bằng 92,1% lợi nhuận sau thuế 9.414 tỷ đồng. Tỷ lệ quanh 100% qua nhiều năm là dấu hiệu lợi nhuận đi kèm tiền thật.
Cùng năm, công ty trả cổ tức tiền mặt 11.264 tỷ đồng, nhiều hơn cả lợi nhuận năm. Phần chênh được bù từ tiền tích luỹ các năm trước. Một năm như vậy không có gì lạ, nhưng nếu lặp lại nhiều năm thì quỹ tiền sẽ mỏng dần.
Ngược lại, doanh nghiệp báo lãi nhiều năm liền mà dòng tiền kinh doanh âm là chỗ phải đào sâu. Thường tiền đang kẹt ở hàng tồn kho hoặc khoản phải thu.
Bước bốn: bảng cân đối
Bảng cân đối trả lời câu hỏi: nếu năm sau kinh doanh xấu đi, doanh nghiệp có trụ được không. Chỗ cần nhìn trước là nợ vay và tiền.
Cuối quý 2/2026, Vinamilk có tiền 4.536 tỷ đồng và đầu tư ngắn hạn, chủ yếu tiền gửi có kỳ hạn, 21.968 tỷ đồng. Tổng nợ vay ngắn và dài hạn khoảng 8.454 tỷ đồng. Tiền nhiều hơn nợ vay, nên rủi ro tài chính thấp.
Vốn chủ sở hữu là 35.666 tỷ đồng, trong đó 3.799 tỷ đồng là lợi ích cổ đông thiểu số. Phần của cổ đông công ty mẹ vì vậy chỉ khoảng 31.867 tỷ đồng. Khi tính giá trị sổ sách mỗi cổ phiếu, phải trừ phần thiểu số ra.
Đọc báo cáo tài chính nhiều kỳ
Một quý chỉ là một lát cắt, có thể bị mùa vụ hoặc một khoản bất thường bóp méo. Muốn thấy xu hướng, đặt ít nhất ba năm hoặc tám quý cạnh nhau.
Với Vinamilk, doanh thu thuần đi từ 60.369 tỷ đồng năm 2023 lên 61.783 tỷ đồng năm 2024 và 63.646 tỷ đồng năm 2025. Nhìn ba năm thì thấy doanh nghiệp tăng đều nhưng chậm, điều mà một quý riêng lẻ không cho biết.
Khi gặp thuật ngữ lạ trong thuyết minh, tra nhanh ở danh sách thuật ngữ báo cáo tài chính. Muốn xem cách các con số này đi vào một bài phân tích đầy đủ, đọc phân tích cổ phiếu VNM tháng 9/2026.
Các bài tiếp theo trong nhóm đi sâu từng bảng: bảng cân đối kế toán, kết quả kinh doanh, lưu chuyển tiền tệ, ý kiến kiểm toán và vòng quay vốn lưu động.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
