
Bài 27/29 · Định giá cổ phiếu ngân hàngHọc thử miễn phí
CASA: tiền gửi không kỳ hạn và vì sao nó quyết định chi phí vốn
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 01/11/2026
CASA ngân hàng là tỷ lệ tiền gửi không kỳ hạn trên tổng tiền gửi của khách hàng. Tên gọi ghép từ hai loại tài khoản trong tiếng Anh: tài khoản thanh toán và tài khoản tiết kiệm không kỳ hạn. Đây là loại tiền ngân hàng gần như không phải trả lãi.
Vì vậy CASA càng cao thì nguồn vốn càng rẻ. Ngân hàng có biên lãi rộng mà không cần cho vay rủi ro hơn. Bài này đặt tỷ lệ CASA tại 30/06/2026 của 12 ngân hàng cạnh chi phí vốn tự tính. Dữ liệu đến 02/10/2026.
CASA ngân hàng nằm ở đâu
Trên bảng cân đối, tiền gửi của khách hàng chỉ có một dòng tổng. Muốn biết phần không kỳ hạn, mở thuyết minh tiền gửi của khách hàng. Ở đó tiền gửi được chia theo loại: không kỳ hạn, có kỳ hạn, vốn chuyên dùng, ký quỹ.
Tỷ lệ CASA thường lấy tiền gửi không kỳ hạn chia tổng tiền gửi khách hàng. Một số ngân hàng tính thêm ký quỹ hoặc vốn chuyên dùng. Vì vậy số công bố có thể khác số tự tính. Khi so nhiều ngân hàng, dùng một nguồn tổng hợp theo cùng cách là an toàn hơn.
Tiền gửi không kỳ hạn chủ yếu là tiền thanh toán của doanh nghiệp, tiền lương, số dư trên ứng dụng. Người gửi giữ ở đó vì tiện, không vì lãi.
Tỷ lệ CASA ngân hàng tại 30/06/2026
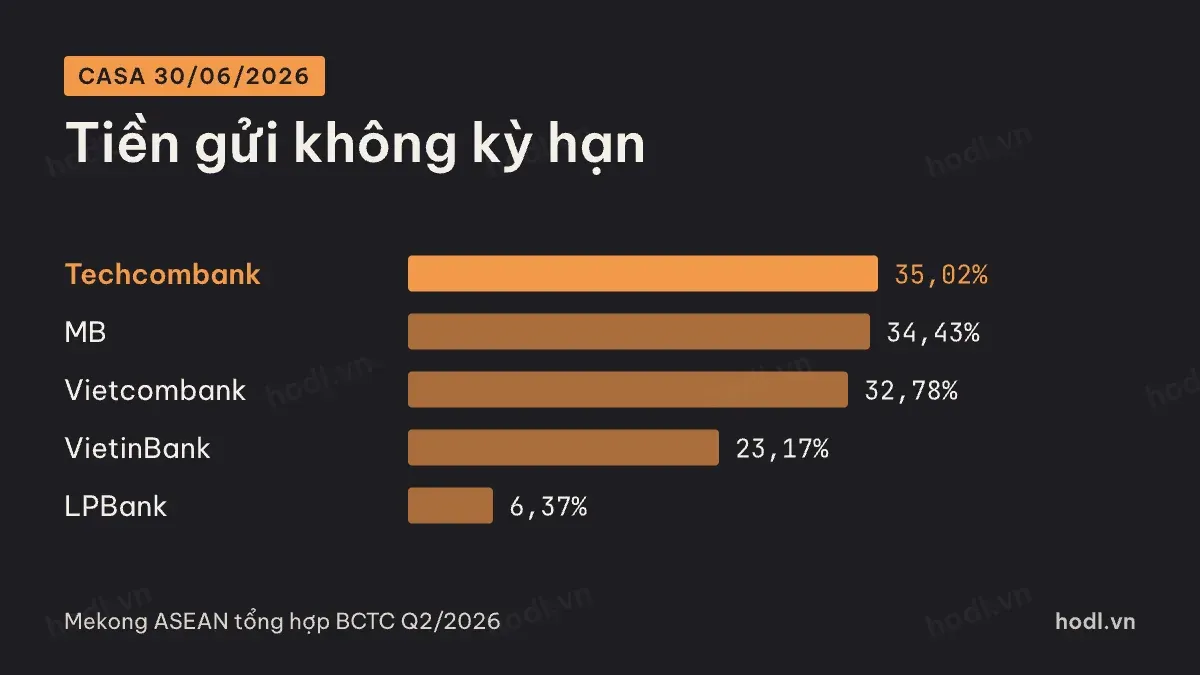
Tạp chí Mekong ASEAN ngày 13/08/2026 tổng hợp báo cáo tài chính quý 2/2026 của 27 ngân hàng. Techcombank dẫn đầu với CASA 35,02%. MB 34,43%, Vietcombank 32,78%, VietinBank 23,17%, MSB 22,83%. Cuối bảng có LPBank 6,37% và Nam A Bank 5,42%.
So với cuối năm 2025, phần lớn ngân hàng giảm. MSB giảm 6,07 điểm %, MB giảm 3,17 điểm, VietinBank giảm 2,03 điểm, Vietcombank giảm 1,42 điểm. Sacombank là trường hợp ngược, tăng 1,58 điểm lên 16,58%.
CASA giảm thường xảy ra khi lãi tiền gửi có kỳ hạn hấp dẫn hơn. Người gửi chuyển tiền sang kỳ hạn hoặc kênh đầu tư khác. Mỗi điểm phần trăm CASA mất đi là một phần nguồn vốn rẻ phải thay bằng nguồn vốn đắt.
CASA ngân hàng và chi phí vốn
Chi phí vốn tự tính bằng chi phí lãi bốn quý tới quý 2/2026 chia nguồn vốn chịu lãi bình quân. Nguồn này gồm tiền gửi khách hàng, vay tổ chức tín dụng khác, giấy tờ có giá, vốn vay chính phủ.
Ngân hàng | CASA 30/06/2026 | Chi phí vốn |
|---|---|---|
TCB | 35,02% | 4,01% |
MBB | 34,43% | 3,96% |
VCB | 32,78% | 2,58% |
CTG | 23,17% | 3,46% |
MSB | 22,83% | 3,97% |
ACB | 20,52% | 4,50% |
BID | 20,37% | 3,55% |
STB | 16,58% | 4,61% |
VIB | 11,89% | 4,90% |
OCB | 11,08% | 5,00% |
LPB | 6,37% | 5,34% |
NAB | 5,42% | 5,10% |
Nguồn: CASA theo Mekong ASEAN tổng hợp BCTC Q2/2026; chi phí vốn từ BCTC hợp nhất · HODL.VN tính
Xu hướng rõ ràng: nhóm CASA trên 30% có chi phí vốn quanh 2,6 đến 4%. Nhóm CASA dưới 12% có chi phí vốn từ 4,9% trở lên. Chênh hơn 1 điểm % trên toàn bộ nguồn vốn là khoản tiền rất lớn. Quy mô nguồn vốn mỗi ngân hàng tính bằng trăm nghìn tỷ.
Vì sao CASA cao chưa đủ
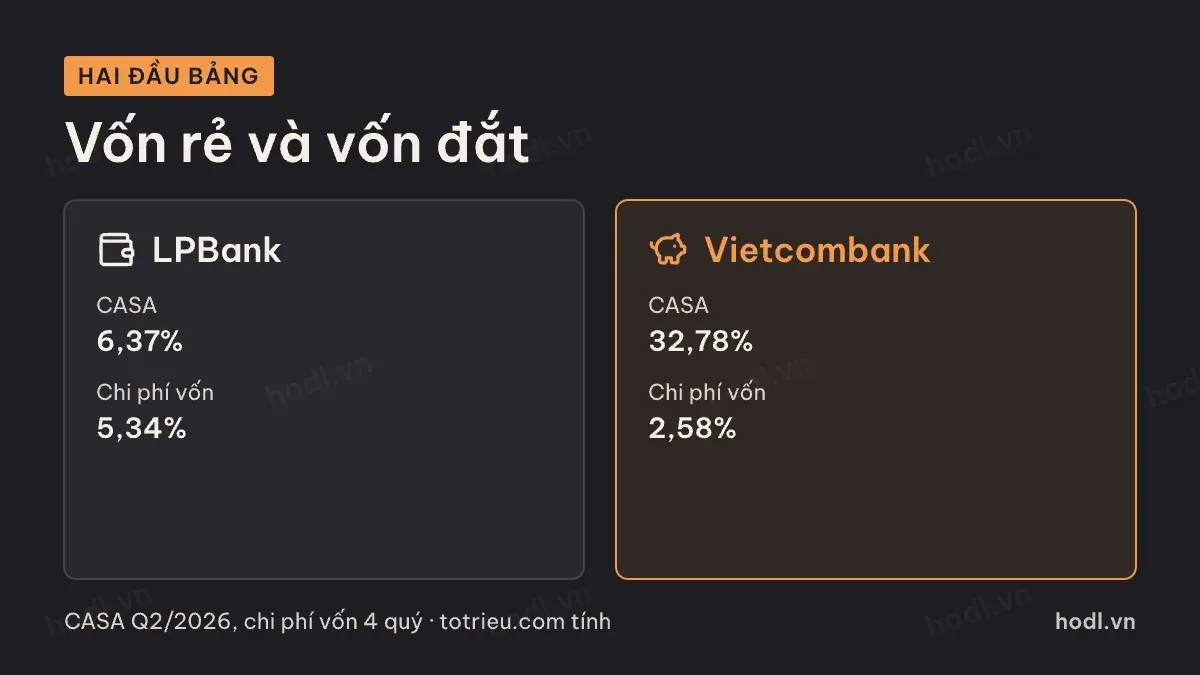
Bảng cũng cho thấy CASA không phải yếu tố duy nhất. Techcombank có CASA cao nhất nhưng chi phí vốn 4,01%, cao hơn hẳn Vietcombank với 2,58%.
Lý do nằm ở phần còn lại của nguồn vốn. Tiền gửi khách hàng chỉ là một phần. Ngân hàng dựa nhiều vào giấy tờ có giá và vay liên ngân hàng sẽ có chi phí vốn cao dù CASA đẹp. Hai nguồn này đắt hơn tiền gửi.
Cuối quý 2/2026, tiền gửi khách hàng chỉ chiếm 63,3% nguồn vốn chịu lãi của Techcombank. Tiền gửi và vay tổ chức tín dụng cộng giấy tờ có giá chiếm 35,9%. Ở Vietcombank, tiền gửi khách hàng chiếm 73,1%, hai nguồn kia chỉ 18,8%. CASA tính trên tiền gửi khách hàng nên không phản ánh phần vốn đắt bên ngoài.
Ở đầu kia, LPBank có CASA 6,37% và chi phí vốn 5,34%, cao nhất bảng. Ngân hàng này phải trả lãi cho gần như toàn bộ nguồn vốn.
CASA ngân hàng khó sao chép
CASA đến từ thói quen của khách hàng: doanh nghiệp trả lương qua đâu, người dân dùng ứng dụng nào để chuyển tiền hằng ngày. Thay đổi thói quen này tốn nhiều năm. Ngân hàng phải chi nhiều cho công nghệ, miễn phí giao dịch, hệ sinh thái. Vì vậy ngân hàng có CASA cao bền thường được thị trường trả giá cao hơn.
Tuy vậy, CASA cũng là nguồn vốn dễ đi nhất. Người gửi có thể rút bất cứ lúc nào. Khi lãi có kỳ hạn tăng mạnh, một phần CASA chuyển sang kỳ hạn rất nhanh. Lợi thế co lại.
CASA, NIM và tăng trưởng tiền gửi
CASA nên đọc cùng biên lãi thuần. Ngân hàng có CASA cao mà NIM không cao hơn nhóm có thể đang cho vay lãi thấp để giữ khách. Ngược lại, CASA cao và NIM cao cho thấy lợi thế vốn rẻ đang chuyển thành lợi nhuận.
Cũng nên nhìn số tuyệt đối. Tỷ lệ CASA giảm có thể chỉ do tiền gửi có kỳ hạn tăng rất nhanh. Tiền gửi không kỳ hạn vẫn có thể đang tăng. Trường hợp đó khác hẳn với việc tiền không kỳ hạn bị rút ra.
Ví dụ phân tích một ngân hàng cụ thể: phân tích cổ phiếu TCB tháng 9/2026. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính. Một bài cũ về Vietcombank: phân tích cổ phiếu VCB.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
