
Bài 7/40 · Đọc BCTC doanh nghiệp Việt NamHọc thử miễn phí
Báo cáo hợp nhất và báo cáo riêng: dùng bộ nào khi đọc
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 03/11/2026
Báo cáo hợp nhất và báo cáo riêng là hai bộ số khác nhau của cùng một công ty mẹ. Nhiều nhà đầu tư mở nhầm bộ. Họ tính EPS và P/E trên số không đại diện cho cả tập đoàn. Bài này chỉ cách chọn bộ nào cho việc gì.
Căn cứ là Thông tư 202/2014/TT-BTC về báo cáo hợp nhất. Ngoài ra có Thông tư 96/2020/TT-BTC về công bố thông tin. Tra ngày 03/10/2026. Thông tư 99/2025/TT-BTC, tại khoản 3 Điều 14, dẫn sang quy định riêng về báo cáo hợp nhất. Các số trong ví dụ là giả định.
Báo cáo hợp nhất và riêng
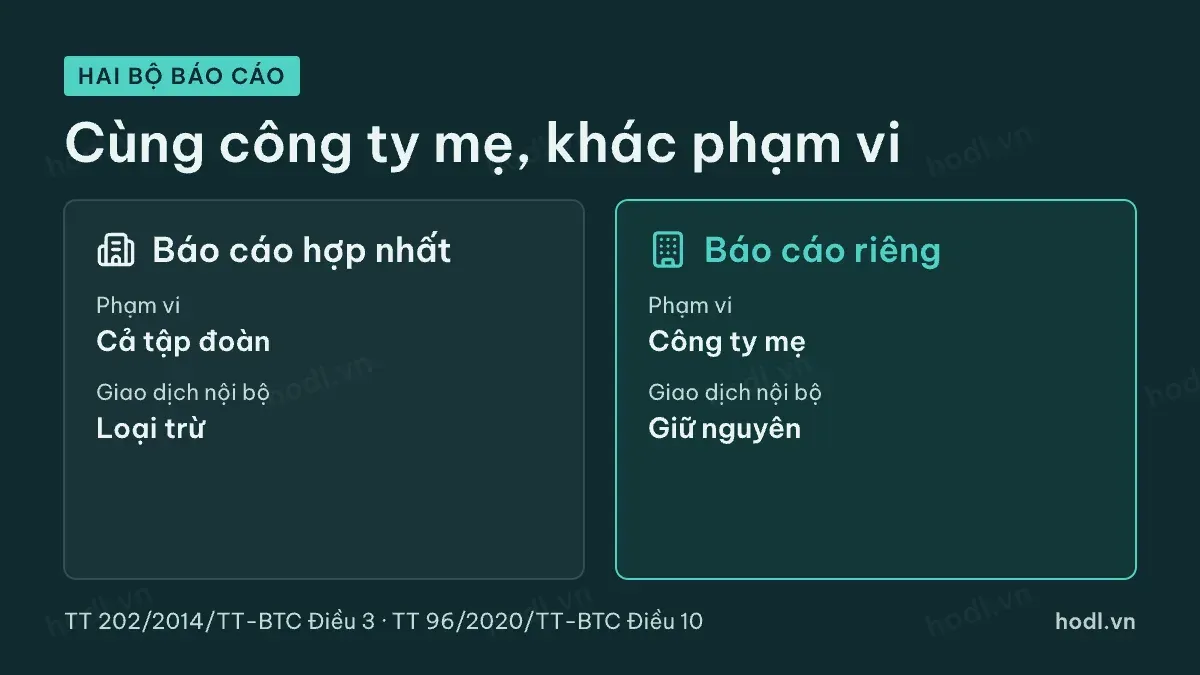
Khoản 1 Điều 3 Thông tư 202/2014 viết rằng báo cáo hợp nhất trình bày tình hình của tập đoàn "như một doanh nghiệp độc lập". Nghĩa là không tính đến ranh giới pháp lý giữa công ty mẹ và công ty con. Còn báo cáo riêng chỉ nói về pháp nhân công ty mẹ.
Tiêu chí | Báo cáo hợp nhất | Báo cáo riêng |
|---|---|---|
Phạm vi | Cả tập đoàn | Công ty mẹ |
Giao dịch nội bộ | Loại trừ | Giữ nguyên |
Dùng để | Định giá, tính EPS | Xem pháp nhân công ty mẹ |
Công ty mẹ niêm yết phải công bố cả hai. Điều 10 Thông tư 96/2020 nêu rõ: công ty đại chúng là công ty mẹ phải công bố hai báo cáo tài chính năm. Một báo cáo của riêng đơn vị mình, một báo cáo hợp nhất. Công ty không có công ty con chỉ có một bộ.
Khoản 2 Điều 4 của Thông tư 202/2014 liệt kê bộ hợp nhất gồm bốn phần, như bộ riêng: bảng cân đối kế toán, báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ và bản thuyết minh, đều ghi "hợp nhất".
Báo cáo hợp nhất hay riêng
Với phần lớn câu hỏi về giá trị cổ phiếu, hãy dùng bộ hợp nhất. Lý do là cổ đông của công ty mẹ sở hữu cả những gì các công ty con tạo ra. Bộ riêng bỏ qua phần đó, hoặc chỉ thấy nó dưới dạng cổ tức nhận về.
Trong bộ hợp nhất có một chi tiết dễ nhầm. Lợi nhuận sau thuế chia làm hai phần: của cổ đông công ty mẹ và của cổ đông không kiểm soát. Điều 2 Thông tư 202/2014 định nghĩa cổ đông không kiểm soát là cổ đông không có quyền kiểm soát công ty con. Chỉ phần thứ nhất thuộc về cổ đông công ty mẹ, nên chỉ phần đó dùng để tính EPS.
Loại câu hỏi | Bộ nên mở |
|---|---|
Doanh nghiệp cả tập đoàn kiếm được bao nhiêu | Hợp nhất |
EPS, P/E, ROE của cổ phiếu | Hợp nhất, phần cổ đông công ty mẹ |
Công ty mẹ có bao nhiêu tiền, bao nhiêu nợ vay riêng | Riêng |
Công ty mẹ nhận bao nhiêu cổ tức từ công ty con | Riêng |
Cách chọn này là quy ước phổ biến trong phân tích, không phải quy định pháp luật. Bài này không kết luận khả năng chi trả cổ tức từ bộ riêng. Việc đó còn phụ thuộc điều lệ và nghị quyết của công ty.
Báo cáo hợp nhất, riêng: công ty mẹ
Công ty M giả định có 1.000 triệu cổ phiếu và giá 25.000 đồng. Đơn vị là tỷ đồng, trừ khi ghi khác.
Chỉ tiêu | Báo cáo hợp nhất | Báo cáo riêng |
|---|---|---|
Doanh thu | 9.000 | 1.200 |
Lợi nhuận sau thuế | 1.500 | 600 |
Phần cổ đông công ty mẹ | 1.200 | 600 |
EPS (đồng) | 1.200 | 600 |
P/E (lần) | 20,83 | 41,67 |
Bộ riêng chỉ có 600 tỷ đồng lợi nhuận. Phần lớn là cổ tức công ty M nhận từ công ty con. Chia giá cho EPS riêng ra P/E 41,67 lần, gần gấp đôi P/E đúng. Con số này sai về bản chất: nó so giá cổ phiếu của cả tập đoàn với lợi nhuận của một pháp nhân.
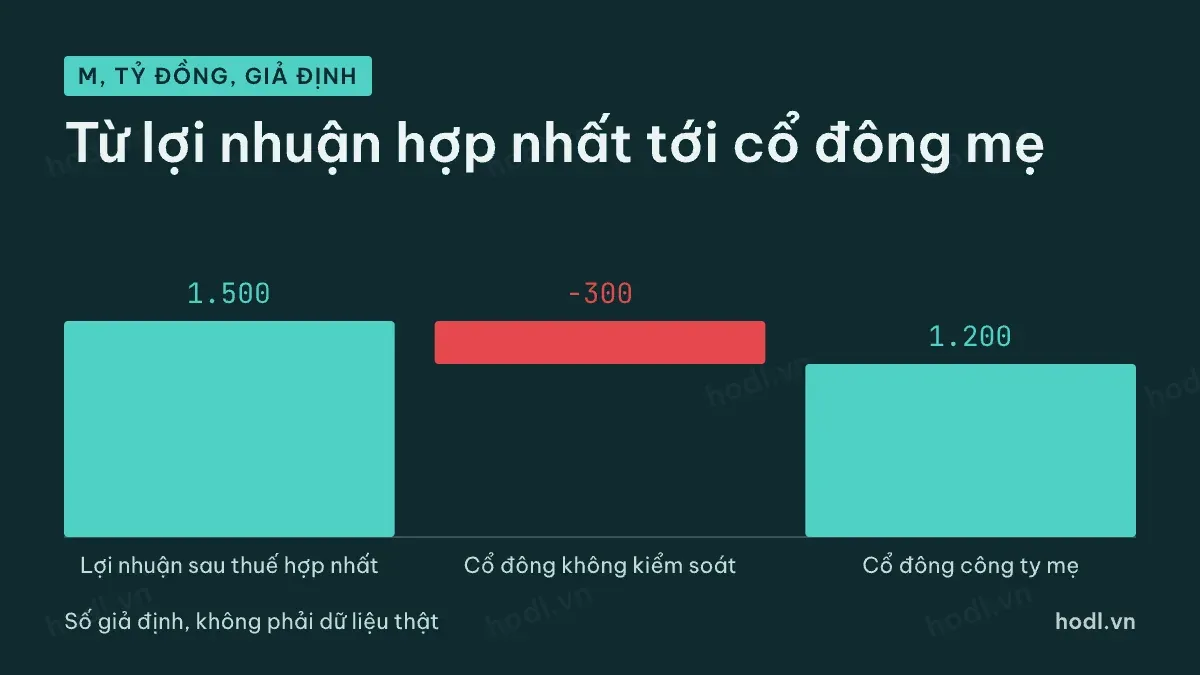
Tách bộ hợp nhất ra từng bước, ta có thác nước dưới đây.
Thành phần | Tỷ đồng |
|---|---|
Lợi nhuận sau thuế hợp nhất | 1.500 |
Cổ đông không kiểm soát | −300 |
Cổ đông công ty mẹ | 1.200 |
Hãy lấy 1.200 tỷ đồng chia 1.000 triệu cổ phiếu, nhân 1.000 để về đồng, được EPS 1.200 đồng. Con số này khớp với dòng EPS trên báo cáo hợp nhất, nếu không có yếu tố làm loãng.
Hạn công bố của công ty mẹ
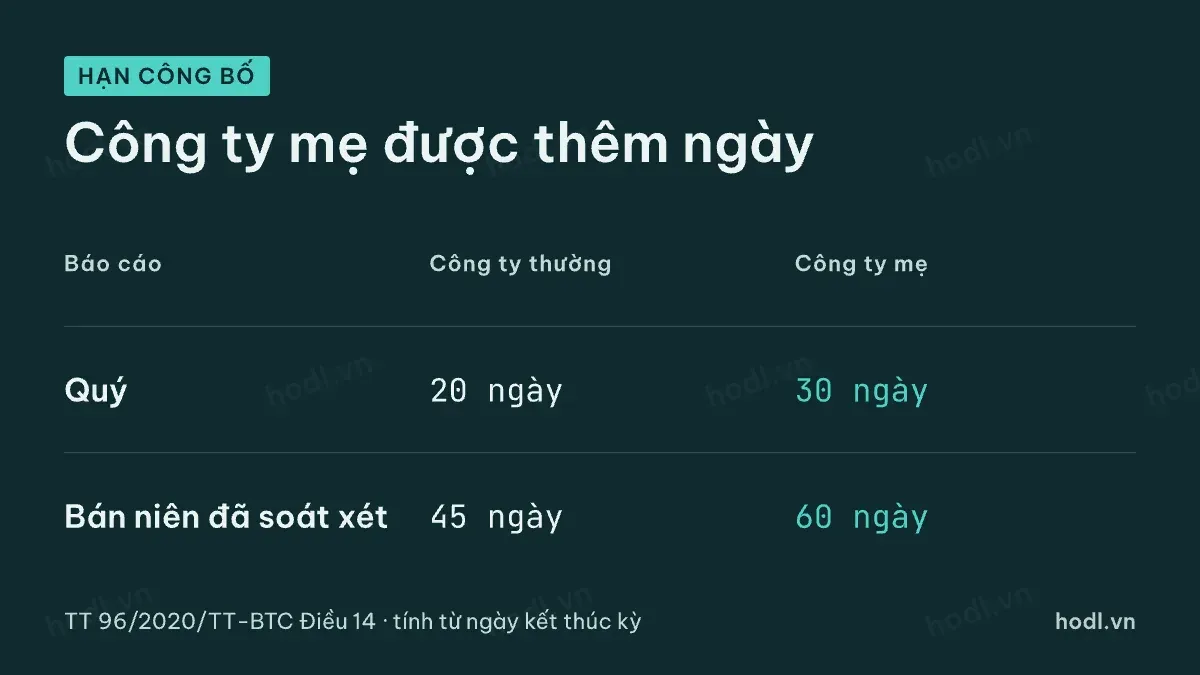
Bộ hợp nhất mất thêm thời gian để tổng hợp từ các công ty con. Điều 14 Thông tư 96/2020 cho công ty mẹ thêm ngày công bố.
Báo cáo | Công ty thường | Công ty mẹ |
|---|---|---|
Quý | 20 ngày | 30 ngày |
Bán niên đã soát xét | 45 ngày | 60 ngày |
Số ngày tính từ ngày kết thúc kỳ. Điều này có hai hệ quả khi bạn cập nhật bảng theo dõi. Thứ nhất, công ty mẹ thường công bố trễ hơn công ty không có công ty con. Thứ hai, hai bộ có thể ra lệch nhau vài ngày. Hãy kiểm tra kỳ báo cáo của cả hai trước khi so.
Lỗi hay gặp khi đọc hai bộ báo cáo
- Lấy lợi nhuận bộ riêng tính EPS cho cổ phiếu của cả tập đoàn.
- Dùng tổng lợi nhuận hợp nhất, gồm phần cổ đông không kiểm soát, để tính EPS.
- Trộn kỳ: doanh thu hợp nhất quý này, vốn chủ sở hữu riêng quý trước.
- Cộng hai bộ với nhau, vì giao dịch nội bộ bị tính hai lần.
Trên báo cáo công bố, tiêu đề luôn ghi rõ "hợp nhất" hay "riêng". Hãy nhìn tiêu đề trước khi lấy số. Thuyết minh của hai bộ cũng khác nhau. Xem thêm cấu trúc báo cáo tài chính theo CFA và 162 thuật ngữ báo cáo tài chính.
Về cách dùng EPS và P/E để định giá, xem định giá chứng khoán là gì.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
