
Bài 19/19 · Cổ tứcHọc thử miễn phí
Lợi suất cổ tức và tỷ lệ chi trả: định giá cổ phiếu theo cổ tức
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Lợi suất cổ tức là cổ tức tiền mặt một năm chia cho giá cổ phiếu. Nó cho biết nếu mua hôm nay, mỗi năm bạn nhận lại bao nhiêu phần trăm số tiền bỏ ra bằng tiền mặt, chưa tính giá lên hay xuống.
Trong đó: D là cổ tức tiền mặt mỗi cổ phiếu trong một năm, P là giá cổ phiếu.
Lợi suất cao trông hấp dẫn, nhưng chỉ có ý nghĩa nếu cổ tức đó bền. Muốn biết, phải đọc thêm tỷ lệ chi trả. Bài này tính cho năm doanh nghiệp niêm yết, dùng cổ tức tiền thực trả trên báo cáo lưu chuyển tiền tệ bốn quý tới quý 2/2026 và giá đóng cửa 02/10/2026.
Lợi suất cổ tức tính thế nào
Công thức gốc là cổ tức tiền mặt mỗi cổ phiếu trong một năm chia cho giá hiện tại. Cổ tức mỗi cổ phiếu ở Việt Nam thường công bố theo phần trăm mệnh giá 10.000 đồng. Cổ tức 20% nghĩa là 2.000 đồng mỗi cổ phiếu.
Có hai cách lấy số cổ tức. Cách một dùng cổ tức đã công bố cho năm tài chính gần nhất. Cách hai dùng tiền cổ tức thực trả trong bốn quý gần nhất, lấy ở báo cáo lưu chuyển tiền tệ, dòng cổ tức đã trả, rồi chia số cổ phiếu. Bài này dùng cách hai vì số liệu có sẵn trong báo cáo.
Cách hai có một điểm cần biết. Trên báo cáo hợp nhất, dòng cổ tức đã trả gồm cả phần công ty con trả cho cổ đông thiểu số. Với doanh nghiệp có phần thiểu số lớn, cổ tức mỗi cổ phiếu tính ra sẽ cao hơn thực tế.
Cổ tức bằng cổ phiếu không tính vào lợi suất cổ tức. Nó không đưa tiền về túi bạn, chỉ chia doanh nghiệp thành nhiều cổ phiếu hơn.
Lợi suất cổ tức của năm mã
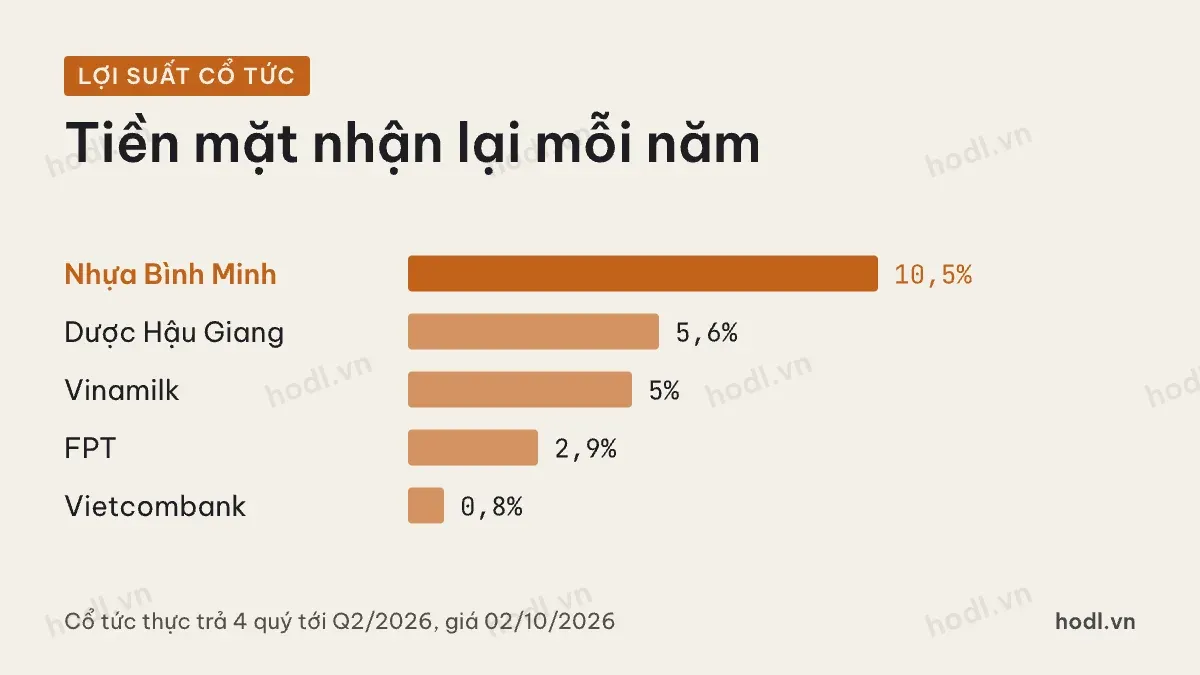
Nhựa Bình Minh trả 1.216 tỷ đồng cổ tức trong bốn quý gần nhất, tương đương khoảng 14.860 đồng mỗi cổ phiếu. Với giá 141.000 đồng, lợi suất khoảng 10,5%.
Dược Hậu Giang trả khoảng 5.000 đồng mỗi cổ phiếu, lợi suất 5,6% ở giá 89.400 đồng. Vinamilk khoảng 2.894 đồng, lợi suất 5,0% ở giá 57.300 đồng. FPT khoảng 1.826 đồng sau khi tính đợt cổ phiếu thưởng tháng 9/2026, lợi suất 2,9%. Vietcombank chỉ 452 đồng, lợi suất 0,8%.
So với lãi tiền gửi, hai mã đầu trả tiền mặt hấp dẫn. Nhưng lợi suất là chuyện quá khứ. Câu hỏi quan trọng hơn là năm sau doanh nghiệp còn trả được như vậy không.
Tỷ lệ chi trả: cổ tức có bền không
Tỷ lệ chi trả bằng cổ tức tiền mặt chia lợi nhuận cổ đông công ty mẹ cùng năm. Nó cho biết doanh nghiệp đem bao nhiêu phần lợi nhuận ra chia, giữ lại bao nhiêu để tái đầu tư.
Trong đó: LNST mẹ là lợi nhuận sau thuế của cổ đông công ty mẹ trong cùng năm.
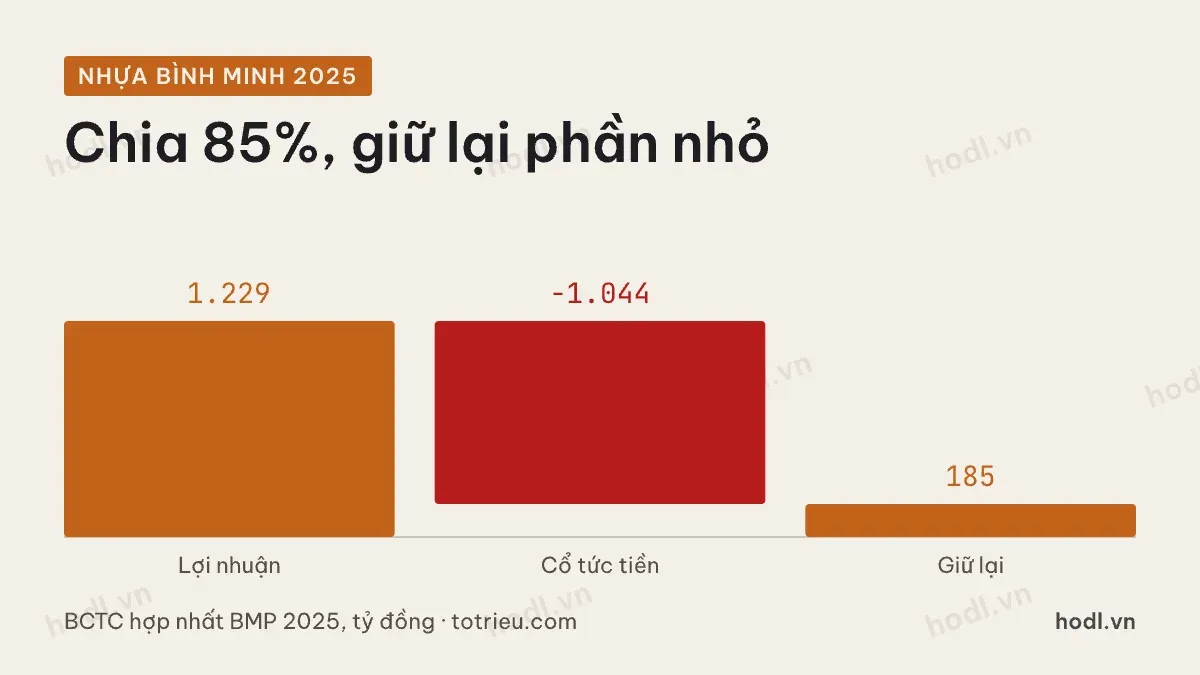
Nhựa Bình Minh năm 2025 lãi 1.229 tỷ đồng cho cổ đông công ty mẹ, trả cổ tức tiền 1.044 tỷ đồng. Tỷ lệ chi trả khoảng 85%, phần giữ lại chỉ 185 tỷ đồng. Doanh nghiệp gần như chia hết lợi nhuận, phù hợp với một ngành đã trưởng thành, ít cần mở rộng.
Vinamilk năm 2025 trả 11.264 tỷ đồng, nhiều hơn lợi nhuận 9.410 tỷ đồng, tỷ lệ chi trả khoảng 120%. Phần chênh được bù từ tiền tích luỹ. Doanh nghiệp làm được vậy vì giữ nhiều tiền, nhưng không thể kéo dài mãi.
FPT nằm ở giữa. Năm 2025 công ty trả cổ tức tiền 4.574 tỷ đồng trên lợi nhuận 9.376 tỷ đồng, tỷ lệ chi trả khoảng 49%. Phần còn lại giữ để mở rộng, và công ty chia thêm cổ phiếu thưởng. Với doanh nghiệp đang tăng trưởng hai chữ số, mức chi trả này hợp lý hơn chia hết.
Tỷ lệ chi trả trên 100% nhiều năm liền là tín hiệu cổ tức sắp phải giảm, trừ khi lợi nhuận tăng. Tỷ lệ dưới 50% cho thấy doanh nghiệp còn dư địa tăng cổ tức nếu muốn.
Định giá theo lợi suất cổ tức
Mô hình chiết khấu cổ tức đơn giản nhất cho rằng giá cổ phiếu bằng cổ tức năm tới chia cho hiệu số giữa lợi suất đòi hỏi và tốc độ tăng cổ tức dài hạn. Viết ngược lại, lợi suất cổ tức hợp lý bằng lợi suất đòi hỏi trừ tốc độ tăng.
Trong đó: D1 là cổ tức năm tới, r là lợi suất nhà đầu tư đòi hỏi, g là tốc độ tăng cổ tức dài hạn.
Ví dụ minh hoạ: nhà đầu tư đòi 12% một năm. Doanh nghiệp tăng cổ tức đều 2% một năm thì lợi suất cổ tức hợp lý khoảng 10%. Doanh nghiệp tăng 7% một năm thì lợi suất hợp lý chỉ khoảng 5%. Hai con số 12% và tăng trưởng là giả định để minh hoạ, không phải số đo.
Ý nghĩa thực tế: lợi suất cổ tức cao thường đi cùng tăng trưởng thấp, và ngược lại. Một doanh nghiệp tăng trưởng nhanh như FPT trả lợi suất thấp không có nghĩa đắt. Nó giữ lại tiền để tăng trưởng.
Ba trường hợp con số đánh lừa
Thứ nhất, giá vừa rơi mạnh làm lợi suất tính theo cổ tức cũ tăng vọt. Thị trường có thể đang dự đoán cổ tức sẽ bị cắt. Kiểm lại lợi nhuận quý gần nhất trước khi tin con số.
Thứ hai, cổ tức đặc biệt một lần, như sau khi bán một khoản đầu tư, làm lợi suất năm đó cao bất thường. Đọc nghị quyết đại hội cổ đông để biết khoản nào là thường xuyên.
Thứ ba, ngân hàng và nhiều doanh nghiệp tăng trưởng chủ yếu chia cổ tức bằng cổ phiếu. Vietcombank năm 2025 chỉ trả cổ tức tiền 3.777 tỷ đồng, khoảng 11% lợi nhuận. Lợi suất 0,8% không nói gì về định giá ngân hàng này. Với họ, dùng giá trên giá trị sổ sách.
Cách tính các loại cổ tức có ở cách tính cổ tức tiền mặt và cổ phiếu. Lý do doanh nghiệp chọn chia hay giữ lại xem vì sao công ty chi trả cổ tức. Cách đọc thông báo chia cổ tức: đọc hiểu thông báo chi trả cổ tức.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
