
Bài 8/12 · Các Mô hình định giá chứng khoánHọc thử miễn phí
Chỉ số P/E: cách tính, cách dùng và khi nào P/E vô dụng
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
P/E là gì? Đó là tỷ số giữa giá cổ phiếu và lợi nhuận một năm của cổ phiếu đó. Nó trả lời câu hỏi: bạn đang trả bao nhiêu đồng cho mỗi đồng lợi nhuận của doanh nghiệp.
P/E là chỉ số định giá được nhắc nhiều nhất, và cũng bị dùng sai nhiều nhất. Bài này đi qua cách tính đúng và một chỗ hay tính sai khi có cổ phiếu thưởng. Sau đó là ba trường hợp P/E vô dụng. Số liệu lấy từ báo cáo hợp nhất đến quý 2/2026, giá đóng cửa 02/10/2026.
P/E là gì và tính thế nào
Công thức gốc là giá cổ phiếu chia cho lợi nhuận mỗi cổ phiếu, gọi tắt là EPS. Lợi nhuận mỗi cổ phiếu bằng lợi nhuận cổ đông công ty mẹ chia cho số cổ phiếu lưu hành.
Trong đó: P là giá cổ phiếu, LNST mẹ 4Q là lợi nhuận sau thuế của cổ đông công ty mẹ bốn quý gần nhất, N là số cổ phiếu lưu hành.
Lợi nhuận nên lấy tổng bốn quý gần nhất, không lấy một quý nhân bốn. Một quý có thể bị mùa vụ bóp méo. Cũng không lấy lợi nhuận sau thuế tổng. Phần của cổ đông thiểu số không thuộc về bạn.
Ví dụ FPT. Từ quý 3/2025 tới quý 2/2026, lợi nhuận cổ đông công ty mẹ là 9.999 tỷ đồng. Giá đóng cửa 02/10/2026 là 62.100 đồng. Phần còn lại là số cổ phiếu, và đây là chỗ hay sai.
P/E là gì: cổ phiếu thưởng
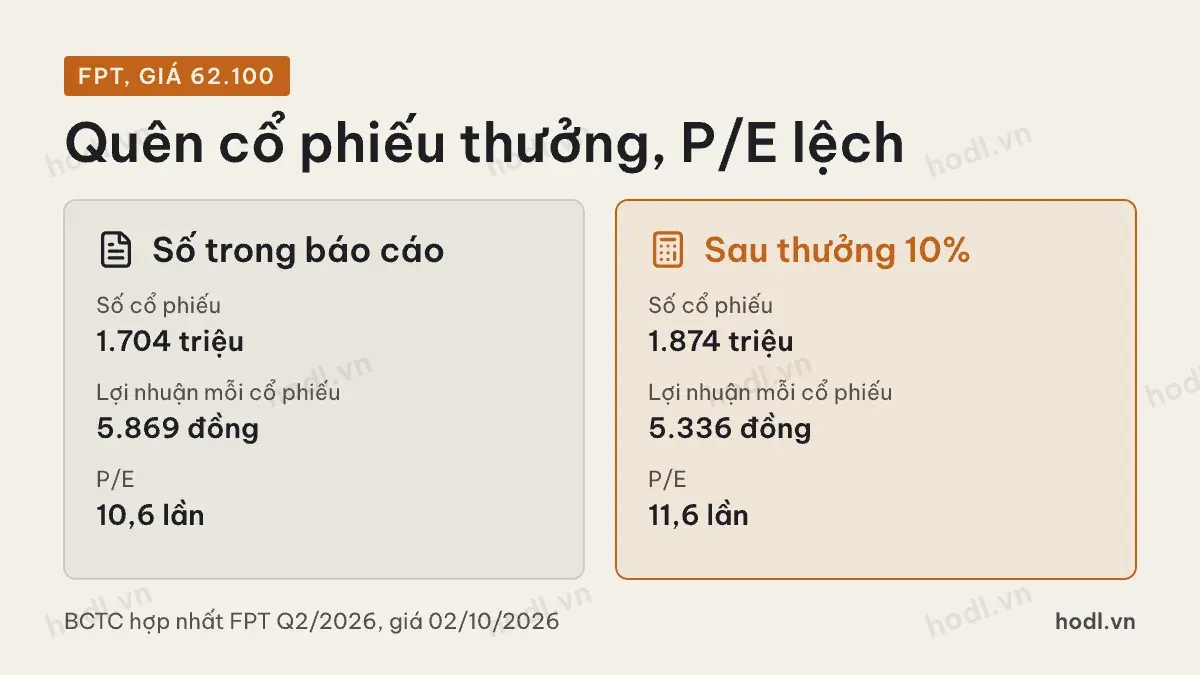
Cuối quý 2/2026, vốn góp của FPT tương ứng khoảng 1.704 triệu cổ phiếu. Lợi nhuận mỗi cổ phiếu ra 5.869 đồng. P/E khoảng 10,6 lần.
Nhưng ngày 21/09/2026, FPT giao dịch không hưởng quyền nhận cổ phiếu thưởng tỷ lệ 10%. Giá trên bảng đã giảm tương ứng, còn báo cáo quý 2 thì chưa có số cổ phiếu mới. Số cổ phiếu sau đợt thưởng khoảng 1.874 triệu.
Tính lại, lợi nhuận mỗi cổ phiếu còn 5.336 đồng, P/E là 11,6 lần. Chênh một lần P/E chỉ vì quên điều chỉnh số cổ phiếu. Doanh nghiệp Việt Nam chia cổ phiếu thưởng rất thường xuyên. Vì vậy luôn kiểm lịch sự kiện từ ngày khoá sổ tới hôm nay. Cổ phiếu thưởng không làm doanh nghiệp giàu hơn, chỉ chia cái bánh thành nhiều miếng hơn.
P/E là gì khi đặt vào thực tế
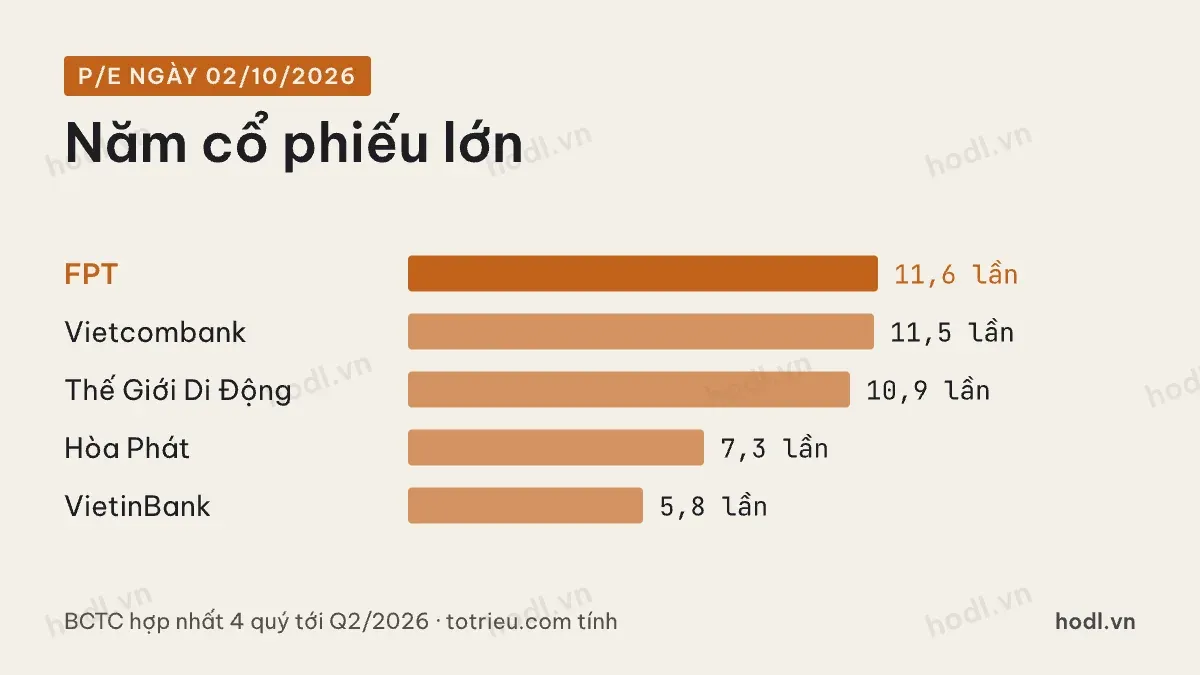
P/E nghịch đảo ra tỷ suất lợi nhuận trên giá. P/E 10 lần nghĩa là mỗi năm doanh nghiệp tạo ra lợi nhuận bằng 10% giá bạn trả. So với lãi tiền gửi, đây là cách hình dung nhanh mức giá có hợp lý không.
Tại ngày 02/10/2026, FPT có P/E 11,6 lần. Vietcombank 11,5 lần. Thế Giới Di Động 10,9 lần. Hòa Phát 7,3 lần, đã tính đợt cổ phiếu thưởng 10% chưa vào số vốn góp quý 2. VietinBank 5,8 lần.
Nhìn danh sách, dễ kết luận VietinBank rẻ nhất, FPT đắt nhất. Nhưng P/E không cho biết lợi nhuận đó bền tới đâu và sẽ tăng nhanh cỡ nào. Doanh nghiệp tăng trưởng lợi nhuận đều mỗi năm xứng đáng P/E cao hơn doanh nghiệp đi ngang. Lợi nhuận cổ đông công ty mẹ của FPT tăng mỗi năm. Từ 3.538 tỷ năm 2020, con số lên 9.376 tỷ đồng năm 2025.
Vì vậy P/E chỉ nên so trong cùng ngành, hoặc so với chính lịch sử của doanh nghiệp. Mặt bằng theo ngành nằm ở bài P/E theo ngành cùng nhóm.
P/E vô dụng ở đỉnh chu kỳ
Doanh nghiệp chu kỳ như thép có lợi nhuận lên xuống rất mạnh. Hòa Phát năm 2021 lãi 34.478 tỷ đồng cho cổ đông công ty mẹ. Năm 2022 chỉ còn 8.484 tỷ đồng, năm 2023 là 6.835 tỷ đồng.
Mua cuối năm 2021 vì P/E trông thấp là trả giá cho mức lãi đỉnh không lặp lại. Một năm sau lợi nhuận còn một phần tư. P/E thực tế gấp bốn dù giá không đổi.
Với cổ phiếu chu kỳ, P/E thấp nhất thường ở đỉnh lợi nhuận. P/E cao nhất ở đáy. Ngược hẳn với trực giác. Cách xử lý là dùng lợi nhuận bình quân cả chu kỳ, hoặc dùng P/B.
P/E vô dụng khi lãi gần bằng 0
Thế Giới Di Động năm 2023 chỉ lãi 168 tỷ đồng cho cổ đông công ty mẹ. Năm 2022 là 4.100 tỷ đồng. P/E năm đó lên hàng trăm lần. Con số đó không nói doanh nghiệp đắt, mà nói lợi nhuận đang ở đáy.
Doanh nghiệp lỗ thì P/E âm, không có nghĩa. Khi đó phải nhìn doanh thu, biên lợi nhuận gộp, giá trị sổ sách để đánh giá. Năm 2025 doanh nghiệp này lãi 7.034 tỷ đồng. P/E trở lại mức 10,9 lần.
P/E vô dụng: lãi một lần
Doanh nghiệp bán một khoản đầu tư, ghi lãi lớn một năm, P/E năm đó sẽ thấp bất thường. Trước khi dùng P/E, xem lợi nhuận khác và doanh thu tài chính chiếm bao nhiêu.
Ngân hàng là trường hợp đặc biệt. Lợi nhuận ngân hàng phụ thuộc mạnh vào chi phí dự phòng. Khoản này tăng giảm theo chu kỳ. VietinBank năm 2025 tăng lợi nhuận phần lớn nhờ trích lập giảm. P/E 5,8 lần vì vậy phải đọc cùng chất lượng tài sản. Với ngân hàng, giá trên giá trị sổ sách thường ổn định hơn.
P/E là gì: dùng trong ba bước
Bước một, tính lợi nhuận mỗi cổ phiếu từ bốn quý gần nhất của cổ đông công ty mẹ. Điều chỉnh số cổ phiếu theo các đợt thưởng, phát hành sau ngày khoá sổ. Bước hai, kiểm lợi nhuận có bị đội bởi khoản một lần hoặc đang ở đỉnh chu kỳ. Bước ba, so với doanh nghiệp cùng ngành và với lịch sử của chính nó.
Các phương pháp định giá khác được tổng hợp ở 12 mô hình định giá chứng khoán. Nền tảng xem ở định giá chứng khoán là gì. Cách một nhà đầu tư nổi tiếng dùng P/E có trong 10 nguyên tắc đầu tư của Peter Lynch.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
