
Bài 5/10 · Các Mô hình định giá chứng khoánHọc thử miễn phí
EV/EBITDA: dùng khi doanh nghiệp vay nhiều hoặc khấu hao lớn
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 28/10/2026
EV/EBITDA là gì? Đó là tỷ số giữa giá trị toàn bộ doanh nghiệp, gồm cả phần của cổ đông lẫn chủ nợ, và lợi nhuận trước lãi vay, thuế và khấu hao. Nó trả lời câu hỏi: nếu mua cả doanh nghiệp, gánh luôn khoản nợ, thì bạn trả bao nhiêu năm lợi nhuận hoạt động.
P/E chỉ nhìn từ phía cổ đông, nên bị méo khi doanh nghiệp vay nhiều hoặc có khấu hao lớn. EV/EBITDA sửa cả hai chỗ đó. Bài này tính cho Hòa Phát, số bốn quý tới quý 2/2026 từ báo cáo hợp nhất, giá đóng cửa 02/10/2026.
EV/EBITDA là gì: giá doanh nghiệp
Giá trị doanh nghiệp, viết tắt EV, bằng vốn hoá thị trường cộng nợ vay, trừ tiền và các khoản tương đương, cộng lợi ích cổ đông thiểu số. Ý tưởng là: người mua cả doanh nghiệp phải trả cho cổ đông, phải gánh nợ vay, nhưng được nhận luôn tiền trong két.
Lợi ích cổ đông thiểu số được cộng vì EBITDA trên báo cáo hợp nhất gồm cả phần lợi nhuận của công ty con không sở hữu hết. Muốn tử và mẫu khớp nhau, EV cũng phải gồm phần đó.
Tiền nên gồm cả đầu tư ngắn hạn, thường là tiền gửi kỳ hạn, vì doanh nghiệp có thể rút ra trả nợ. Nợ vay lấy cả ngắn hạn lẫn dài hạn, gồm trái phiếu đã phát hành.
Ví dụ Hòa Phát: từ vốn hoá tới EV
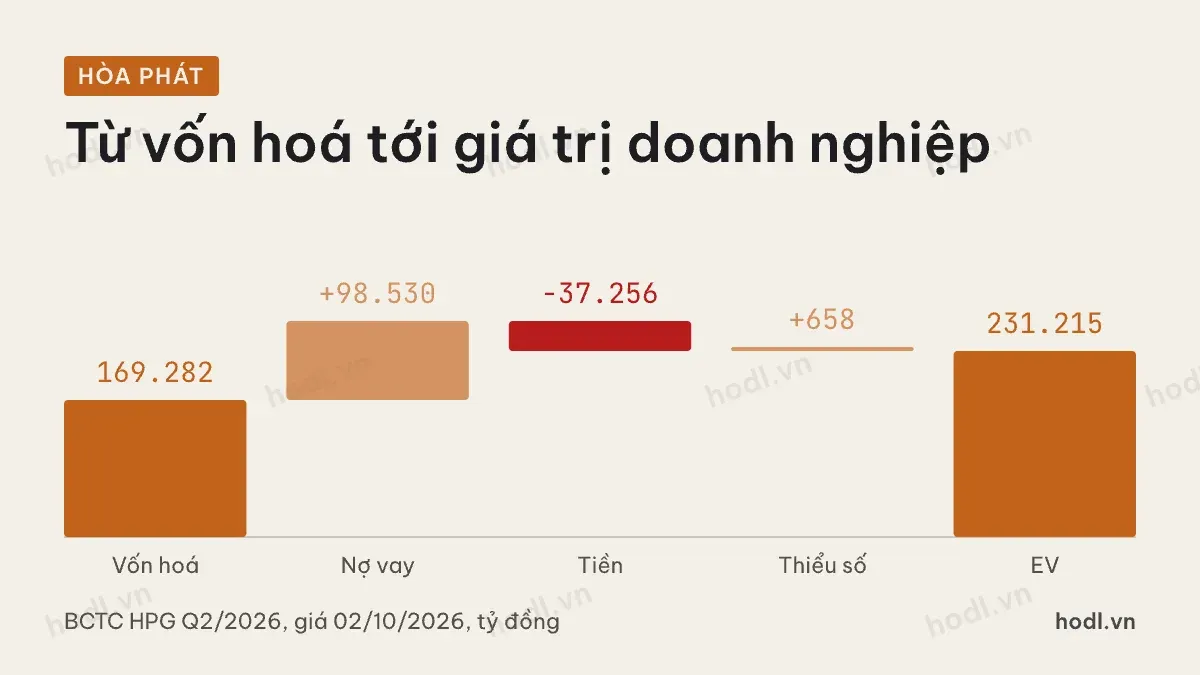
Giá Hòa Phát ngày 02/10/2026 là 20.050 đồng. Số cổ phiếu khoảng 8.443 triệu, đã tính đợt cổ phiếu thưởng 10% chưa vào vốn góp quý 2. Vốn hoá thị trường khoảng 169.282 tỷ đồng.
Cuối quý 2/2026, nợ vay ngắn và dài hạn là 98.530 tỷ đồng. Tiền và đầu tư ngắn hạn 37.256 tỷ đồng. Lợi ích cổ đông thiểu số 658 tỷ đồng.
Cộng lại, EV khoảng 231.215 tỷ đồng, cao hơn vốn hoá hơn 60 nghìn tỷ. Phần chênh chính là nợ vay ròng mà người mua cả doanh nghiệp phải gánh.
EBITDA tính từ báo cáo thế nào
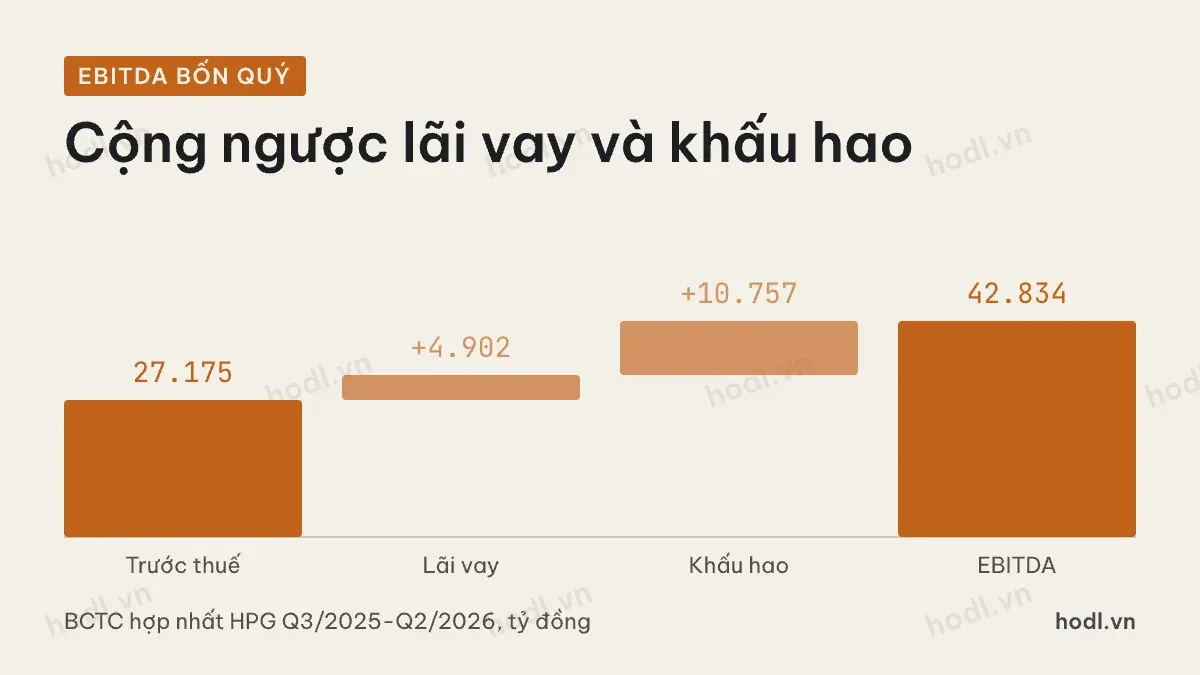
Báo cáo tài chính Việt Nam không có sẵn dòng EBITDA. Cách tự tính đơn giản: lấy lợi nhuận trước thuế, cộng lại chi phí lãi vay, cộng khấu hao. Chi phí lãi vay nằm trong chi phí tài chính ở báo cáo kết quả kinh doanh. Khấu hao lấy ở báo cáo lưu chuyển tiền tệ, phần điều chỉnh đầu tiên.
Bốn quý từ quý 3/2025 tới quý 2/2026, Hòa Phát có lợi nhuận trước thuế 27.175 tỷ đồng. Chi phí lãi vay 4.902 tỷ đồng. Khấu hao 10.757 tỷ đồng. EBITDA là 42.834 tỷ đồng.
Chia EV cho EBITDA ra 5,4 lần. Cùng lúc, P/E của Hòa Phát là 7,3 lần. Hai con số khác nhau vì khấu hao và lãi vay lớn. Khấu hao một năm của Hòa Phát gần bằng 40% lợi nhuận trước thuế.
EV/EBITDA là gì với nợ vay nhiều
Hai doanh nghiệp cùng vốn hoá, cùng lợi nhuận hoạt động. Một bên không vay, một bên vay bằng nửa tài sản. Doanh nghiệp vay nhiều phải trả lãi, nên lợi nhuận cho cổ đông nhỏ hơn và P/E cao hơn. Nhìn P/E, nó có vẻ đắt hơn.
Nhưng người mua cả doanh nghiệp còn phải gánh nợ. EV đã cộng nợ vào. EBITDA tính trước lãi vay. Hai doanh nghiệp nay được đặt lên một thước chung, không phụ thuộc cách họ chọn vay hay góp vốn.
PC1 là ví dụ doanh nghiệp vay nhiều. Bốn quý gần nhất, nợ vay ròng gấp khoảng 2,04 lần EBITDA. P/E 6,7 lần, EV/EBITDA 5,1 lần. Phần nợ được đưa vào phép so, thay vì ẩn sau lợi nhuận cổ đông.
Hợp với doanh nghiệp khấu hao lớn
Khấu hao là chi phí kế toán, phân bổ tiền đã bỏ ra mua nhà máy những năm trước. Doanh nghiệp vừa xây xong nhà máy lớn sẽ có khấu hao tăng vọt, lợi nhuận giảm, P/E nhảy lên, dù tiền thu từ bán hàng không đổi.
EBITDA cộng lại khấu hao nên không bị cú nhảy này làm méo. Với thép, xi măng, điện, viễn thông, cảng biển, những ngành tài sản cố định nặng, EV/EBITDA thường được dùng song song với P/E.
Một vài mức tham chiếu
Tính theo cùng cách, bốn quý tới quý 2/2026 và giá 02/10/2026, PV Power có EV/EBITDA khoảng 4,4 lần. REE khoảng 6,2 lần. Vinamilk 6,5 lần. FPT 6,8 lần. PV Gas 7,9 lần.
Các mức này không nên đặt chung một bảng để chọn mã rẻ nhất. Mỗi ngành có tốc độ tăng trưởng, nhu cầu đầu tư và rủi ro khác nhau. PV Gas có P/E 15,0 lần nhưng EV/EBITDA thấp hơn nhiều, vì tiền và đầu tư ngắn hạn vượt xa nợ vay.
Cách dùng hợp lý là so EV/EBITDA trong cùng ngành, và so với lịch sử của chính doanh nghiệp qua nhiều năm.
EV/EBITDA là gì: tránh bị lừa
Thứ nhất, khấu hao không phải chi phí ảo. Máy móc hỏng thì phải thay. Doanh nghiệp cần đầu tư lớn hằng năm để duy trì có EBITDA đẹp nhưng dòng tiền tự do mỏng. Luôn đặt EBITDA cạnh tiền mua sắm tài sản cố định.
Thứ hai, doanh nghiệp giữ nhiều tiền mặt có EV thấp hơn hẳn vốn hoá. Thế Giới Di Động có tiền và đầu tư ngắn hạn vượt nợ vay khoảng 34.569 tỷ đồng. P/E 10,9 lần nhưng EV/EBITDA chỉ 4,8 lần. Con số thấp không có nghĩa rẻ hơn, mà vì phần tiền mặt lớn đã được trừ ra.
Thứ ba, chỉ số này vô nghĩa với ngân hàng và công ty chứng khoán. Với họ, nợ là nguyên liệu kinh doanh chứ không phải nguồn tài trợ, và lãi vay là giá vốn.
Các mô hình định giá khác có ở 12 mô hình định giá chứng khoán. Nền tảng xem định giá chứng khoán là gì. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
