
Bài 6/35 · Đọc BCTC doanh nghiệp Việt NamHọc thử miễn phí
Ý kiến kiểm toán: ngoại trừ, nhấn mạnh, từ chối nói lên điều gì về doanh nghiệp
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/11/2026
Ý kiến kiểm toán là đoạn ngắn nhất trong báo cáo tài chính năm. Nhưng nó quyết định bạn có nên tin phần còn lại hay không. Nó là kết luận của một công ty kiểm toán độc lập sau khi kiểm tra sổ sách của doanh nghiệp.
Bài này giải thích bốn loại ý kiến và cách phân biệt chúng với đoạn "vấn đề cần nhấn mạnh". Kèm theo là việc nhà đầu tư nên làm khi gặp từng loại. Căn cứ là hệ thống chuẩn mực kiểm toán Việt Nam ban hành kèm Thông tư 214/2012/TT-BTC ngày 06/12/2012 của Bộ Tài chính. Hệ thống này áp dụng từ 01/01/2014. Nội dung cập nhật đến 02/10/2026.
Ý kiến kiểm toán nằm ở đâu
Ý kiến kiểm toán nằm trong báo cáo kiểm toán độc lập. Báo cáo này thường đứng sau báo cáo của ban giám đốc, trước bảng cân đối kế toán. Báo cáo năm được kiểm toán, báo cáo bán niên được soát xét. Báo cáo soát xét đưa ra kết luận, mức độ đảm bảo thấp hơn kiểm toán.
Chuẩn mực số 700 quy định cách kiểm toán viên hình thành ý kiến và trình bày báo cáo. Chuẩn mực số 705 hướng dẫn các trường hợp ý kiến không phải là chấp nhận toàn phần. Chuẩn mực số 706 hướng dẫn đoạn "vấn đề cần nhấn mạnh" và "vấn đề khác".
Đọc ý kiến kiểm toán trước giúp tiết kiệm thời gian. Kiểm toán viên đã nói các con số không trung thực thì việc tính biên lợi nhuận từ chúng không còn nhiều ý nghĩa.
Bốn mức ý kiến kiểm toán
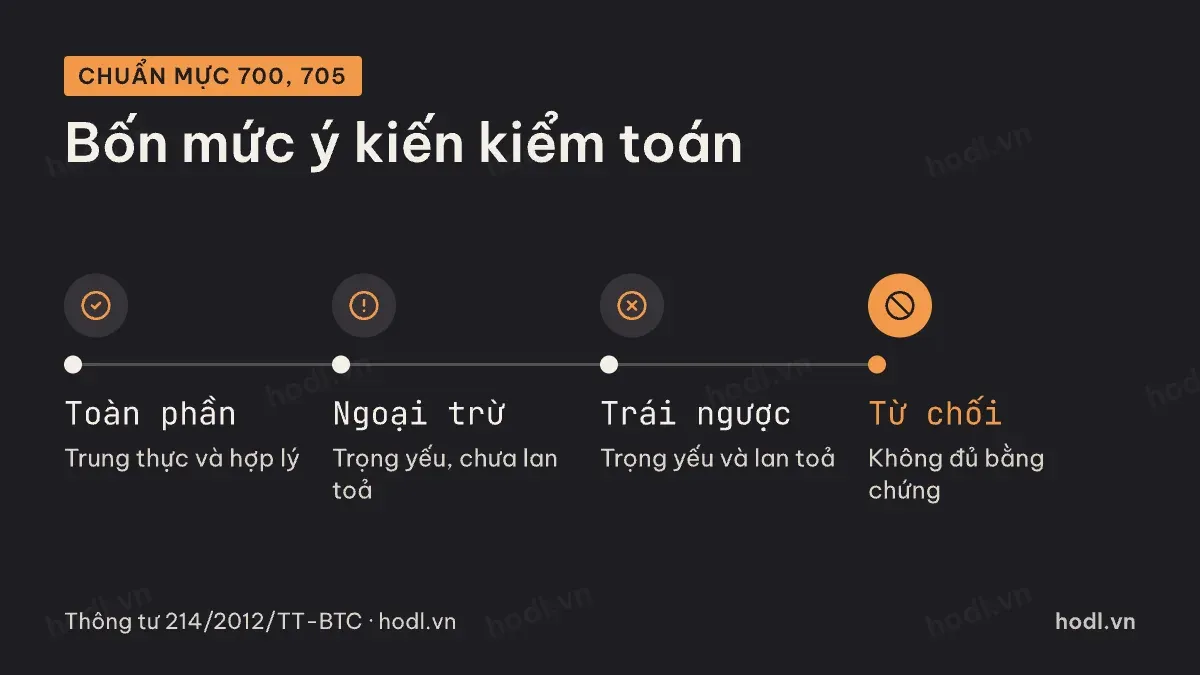
Mức thứ nhất là chấp nhận toàn phần. Kiểm toán viên kết luận báo cáo phản ánh trung thực và hợp lý, trên các khía cạnh trọng yếu. Đây là trạng thái bình thường của đa số doanh nghiệp niêm yết.
Mức thứ hai là ý kiến ngoại trừ. Kiểm toán viên đồng ý với báo cáo, trừ một hoặc vài khoản. Lý do có thể là khoản đó sai lệch trọng yếu, hoặc kiểm toán viên không thu thập được đủ bằng chứng. Nhưng ảnh hưởng của nó chưa lan toả ra toàn bộ báo cáo.
Mức thứ ba là ý kiến trái ngược. Sai sót vừa trọng yếu vừa lan toả, đến mức báo cáo nhìn tổng thể không còn trung thực. Mức thứ tư là từ chối đưa ra ý kiến. Kiểm toán viên không thu thập đủ bằng chứng. Ảnh hưởng có thể vừa trọng yếu vừa lan toả, nên không thể kết luận.
Hai chữ cần nhớ là trọng yếu và lan toả. Trọng yếu nghĩa là đủ lớn để làm người đọc quyết định khác đi. Lan toả nghĩa là ảnh hưởng tràn ra nhiều phần của báo cáo, không khoanh được vào một khoản.
Ý kiến ngoại trừ: đọc đoạn cơ sở
Gặp ý kiến ngoại trừ, đừng dừng ở chữ "ngoại trừ". Ngay trên ý kiến có đoạn "cơ sở của ý kiến kiểm toán ngoại trừ", nêu rõ khoản nào, bao nhiêu tiền, vì sao.
Câu hỏi đầu tiên là khoản đó lớn cỡ nào so với lợi nhuận và vốn chủ. Một khoản phải thu vài chục tỷ chưa đối chiếu được là chuyện nhỏ ở doanh nghiệp lãi hàng nghìn tỷ. Ở doanh nghiệp lãi vài chục tỷ, nó là chuyện lớn.
Câu hỏi thứ hai là nó nghiêng về phía nào. Nếu khoản bị ngoại trừ được điều chỉnh, lợi nhuận và vốn chủ sẽ giảm hay tăng. Trường hợp đáng lo thường là phải thu khó đòi chưa trích đủ dự phòng, hoặc tồn kho chưa kiểm kê được. Khi điều chỉnh, cả hai đều làm lợi nhuận giảm.
Câu hỏi thứ ba là nó có lặp lại không. Ngoại trừ cùng một khoản nhiều năm liền nghĩa là doanh nghiệp không xử lý, hoặc không muốn xử lý.
Vấn đề cần nhấn mạnh
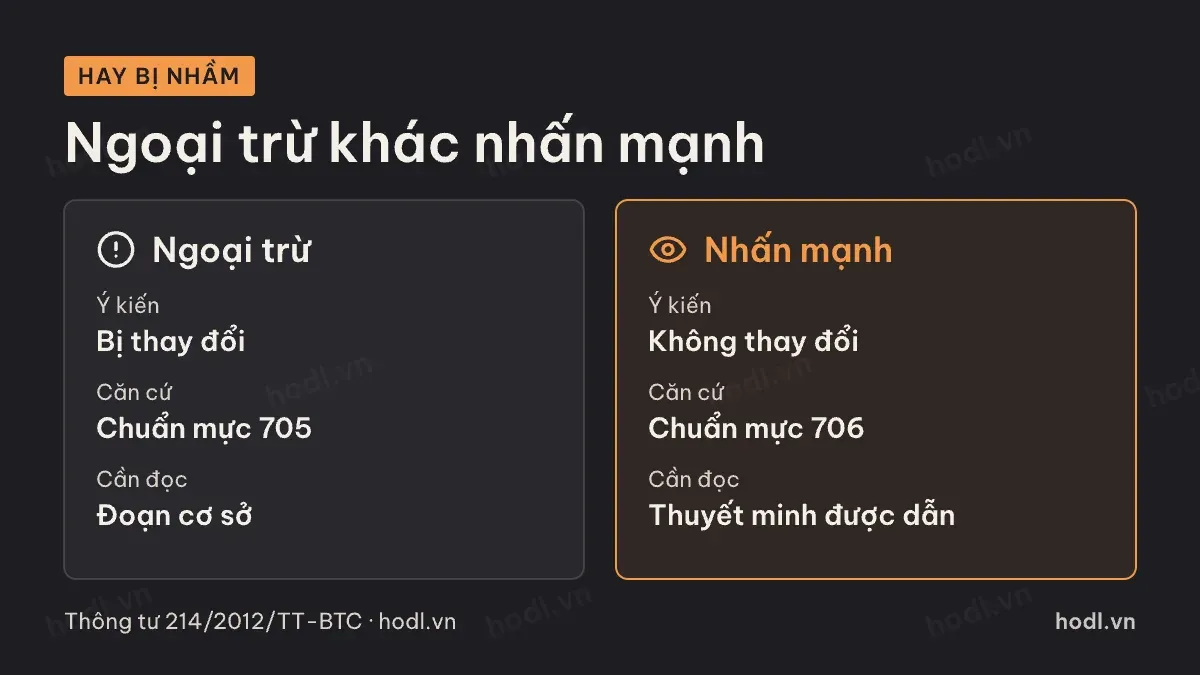
Nhiều nhà đầu tư nhầm đoạn "vấn đề cần nhấn mạnh" với ý kiến ngoại trừ. Thực ra theo chuẩn mực 706, đoạn này không làm thay đổi ý kiến kiểm toán. Ý kiến vẫn có thể là chấp nhận toàn phần.
Kiểm toán viên dùng đoạn nhấn mạnh để kéo sự chú ý của người đọc. Vấn đề được nhấn mạnh đã được doanh nghiệp trình bày đủ trong thuyết minh. Vấn đề đó quan trọng tới mức kiểm toán viên cho rằng người đọc cần biết.
Dù không làm thay đổi ý kiến, đoạn nhấn mạnh thường chỉ đúng vào chỗ rủi ro nhất. Dạng đáng chú ý nhất là nhấn mạnh về khả năng hoạt động liên tục. Đi kèm thường là nợ ngắn hạn vượt tài sản ngắn hạn, lỗ luỹ kế lớn, nợ quá hạn. Gặp câu này, đọc ngay thuyết minh mà kiểm toán viên dẫn tới.
Đoạn "vấn đề khác" thì nhẹ hơn, thường chỉ ghi chú như báo cáo năm trước do một công ty kiểm toán khác thực hiện.
Ý kiến kiểm toán và cổ phiếu
Ý kiến kiểm toán không chỉ là chuyện kế toán. Với doanh nghiệp niêm yết, ý kiến không phải chấp nhận toàn phần có thể kéo theo hệ quả. Sở giao dịch có thể đưa cổ phiếu vào diện cảnh báo hoặc kiểm soát theo quy chế niêm yết. Từ chối hoặc trái ngược kéo dài là một trong các trường hợp có thể dẫn tới huỷ niêm yết. Điều kiện cụ thể nằm trong quy chế đang hiệu lực của sở, cần tra bản gốc khi gặp trường hợp thật.
Ở khía cạnh thực tế hơn, ý kiến xấu làm giảm niềm tin của cả nhà đầu tư lẫn ngân hàng cho vay. Doanh nghiệp có thể khó vay mới, khó phát hành thêm. Nhiều trường hợp, ý kiến kiểm toán là tín hiệu sớm trước khi khó khăn hiện ra ở dòng tiền.
Năm phút với báo cáo kiểm toán
Mở báo cáo kiểm toán độc lập, tìm tiêu đề in đậm "Ý kiến của kiểm toán viên". Đọc câu đầu để biết loại ý kiến. Nếu là ngoại trừ, trái ngược hoặc từ chối, đọc ngay đoạn "cơ sở" phía trên.
Tiếp đó, tìm đoạn "vấn đề cần nhấn mạnh" nếu có. Ghi lại số thuyết minh được dẫn tới và mở thuyết minh đó. Cuối cùng, so với báo cáo kiểm toán năm trước để xem vấn đề mới phát sinh hay đã kéo dài.
Đổi công ty kiểm toán liên tục hay báo cáo ra trễ nhiều năm cũng là tín hiệu cần cân nhắc. Chúng không chứng minh có sai phạm, nhưng là lý do để đọc kỹ hơn.
Thứ tự đọc trọn bộ báo cáo sau bước này được trình bày ở bài cùng nhóm về đọc báo cáo tài chính doanh nghiệp. Cấu trúc báo cáo theo giáo trình xem ở cấu trúc báo cáo tài chính. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
