
Bài 15/19 · Cổ tứcHọc thử miễn phí
Cổ tức cổ phiếu: khi công ty trả cổ tức bằng cổ phiếu mới
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 29/10/2026
Cổ tức cổ phiếu là phần lợi nhuận công ty chia cho cổ đông dưới dạng cổ phiếu mới, thay vì tiền. Bạn không nhận đồng nào vào tài khoản tiền. Đổi lại, số cổ phiếu bạn nắm tăng theo tỷ lệ đã công bố. Bài viết đi qua căn cứ pháp lý, điều kiện và những điểm dễ nhầm. Văn bản được rà đến ngày 02/10/2026.
Trong Luật Doanh nghiệp
Khoản 3 Điều 135 Luật Doanh nghiệp 59/2020/QH14 cho phép ba hình thức trả cổ tức. Đó là tiền mặt, cổ phần của công ty hoặc tài sản khác quy định tại Điều lệ. Cổ tức cổ phiếu vì vậy là một hình thức hợp lệ, ngang hàng với cổ tức tiền.
Khoản 2 cùng điều đặt điều kiện chung cho mọi hình thức trả cổ tức của cổ phần phổ thông. Công ty phải hoàn thành nghĩa vụ thuế và nghĩa vụ tài chính khác. Công ty phải trích lập các quỹ và bù đắp lỗ trước đó. Ngay sau khi trả hết cổ tức, công ty vẫn phải bảo đảm trả đủ các khoản nợ đến hạn.
Khoản 6 Điều 135 tách cổ tức cổ phiếu khỏi thủ tục chào bán. Công ty không phải làm thủ tục chào bán cổ phần theo các Điều 123, 124 và 125. Công ty phải đăng ký tăng vốn điều lệ trong 10 ngày kể từ khi hoàn thành thanh toán cổ tức. Mức tăng bằng tổng mệnh giá các cổ phần dùng để trả cổ tức. Luật 76/2025/QH15 sửa đổi Luật Doanh nghiệp không đụng tới Điều 135.
Điều kiện trả cổ tức cổ phiếu
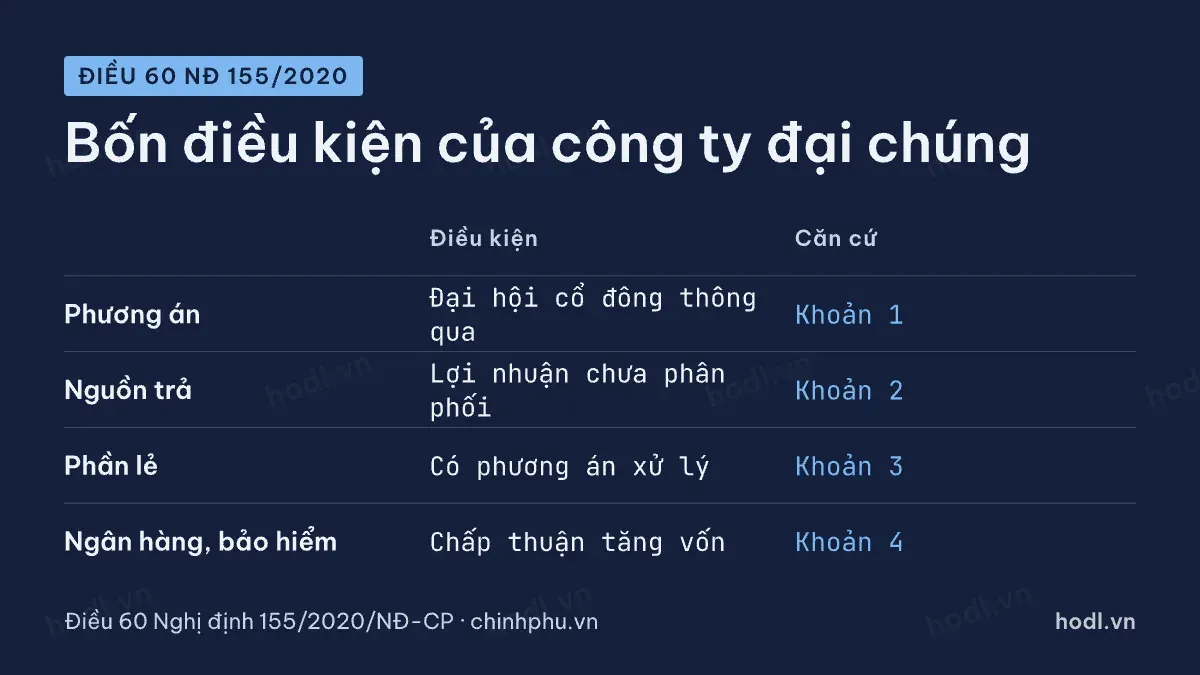
Công ty đại chúng phải đáp ứng thêm Điều 60 Nghị định 155/2020/NĐ-CP. Điều này nêu bốn điều kiện.
Điều kiện | Căn cứ |
|---|---|
Phương án phát hành được đại hội đồng cổ đông thông qua | khoản 1 Điều 60 |
Đủ lợi nhuận sau thuế chưa phân phối trên báo cáo tài chính năm gần nhất đã kiểm toán | khoản 2 Điều 60 |
Có phương án xử lý phần lẻ cổ phần, cổ phiếu lẻ | khoản 3 Điều 60 |
Tổ chức tín dụng, doanh nghiệp bảo hiểm cần chấp thuận tăng vốn của cơ quan quản lý | khoản 4 Điều 60 |
Điều kiện thứ hai có thêm một lớp với công ty mẹ. Lợi nhuận đem phân phối không được vượt mức chưa phân phối trên báo cáo tài chính hợp nhất đã kiểm toán. Nếu mức đó cao hơn lợi nhuận trên báo cáo riêng của công ty mẹ, công ty phải điều chuyển lợi nhuận từ công ty con về trước. Nói cách khác, công ty mẹ không chia được phần lợi nhuận còn nằm ở công ty con.
Điều 60 không có trong danh sách điều được Nghị định 245/2025/NĐ-CP sửa đổi. Trình tự báo cáo Ủy ban Chứng khoán Nhà nước và công bố đợt phát hành nằm ở Điều 69 cùng nghị định.
Khác phát hành thưởng ở đâu
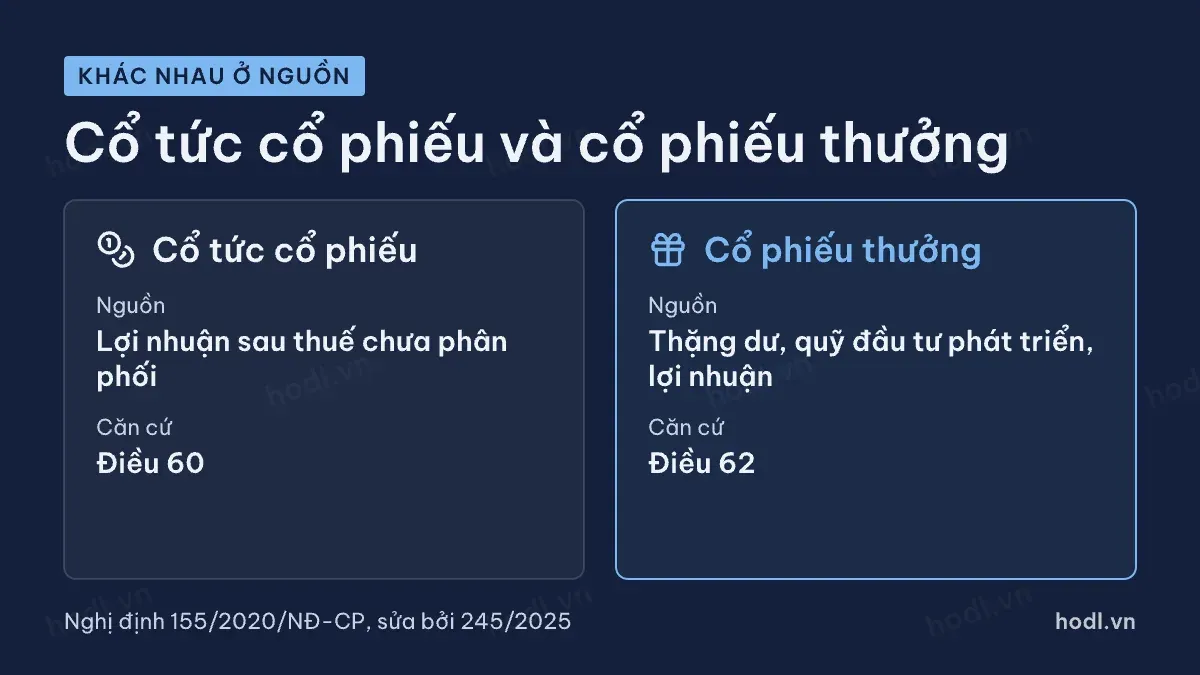
Hai loại này cùng làm tăng số cổ phiếu mà không thu tiền của cổ đông. Khác biệt nằm ở nguồn. Cổ tức bằng cổ phiếu dùng lợi nhuận sau thuế chưa phân phối, tức là chia lợi nhuận (Điều 60). Cổ phiếu thưởng là phát hành để tăng vốn cổ phần từ nguồn vốn chủ sở hữu (Điều 62).
Nguồn của cổ phiếu thưởng rộng hơn. Theo điểm a khoản 2 Điều 62, đã sửa năm 2025, nguồn gồm thặng dư vốn cổ phần, quỹ đầu tư phát triển, lợi nhuận sau thuế chưa phân phối và quỹ khác được phép. Vì vậy, một công ty chưa có lãi tích lũy vẫn có thể thưởng cổ phiếu từ thặng dư vốn. Công ty đó không thể trả cổ tức cổ phiếu.
Với người nhận, hai loại cho kết quả giống nhau trên tài khoản. Khác biệt nằm ở thông điệp. Cổ tức cổ phiếu cho biết công ty có lợi nhuận tích lũy nhưng chọn giữ tiền lại. Cách tính số cổ phiếu nhận được có trong bài cách tính cổ tức tiền mặt và cổ phiếu.
Giá tham chiếu ngày GDKHQ
Khoản 4 Điều 33 Quy chế kèm Quyết định 22/QĐ-HĐTV ngày 16/03/2026 quy định giá tham chiếu cho HOSE và HNX. Ngày không hưởng quyền, giá đóng cửa phiên gần nhất được điều chỉnh theo giá trị cổ tức được nhận. Phụ lục của quy chế dùng ký hiệu 01 cho giao dịch không hưởng cổ tức bằng cổ phiếu, cổ phiếu thưởng.
Điểm c khoản 4 nêu một ngoại lệ. Khi công ty trả cổ tức hoặc thưởng bằng cổ phiếu quỹ, giá tham chiếu không điều chỉnh. Khái niệm này có trong bài cổ phiếu quỹ.
Giá giảm sau ngày không hưởng quyền là điều chỉnh kỹ thuật, không phải công ty mất giá trị. Tổng giá trị nắm giữ của bạn tại thời điểm đó gần như không đổi.
Cổ phiếu lẻ, nhà đầu tư ngoại
Tỷ lệ trả hiếm khi chia hết số cổ phiếu của mọi người. Phần dư tạo thành phần lẻ cổ phần. Khoản 5 Điều 69 Nghị định 155/2020/NĐ-CP cho công ty mua lại cổ phiếu lẻ làm cổ phiếu quỹ. Việc mua lại theo phương án đã được đại hội hoặc hội đồng quản trị thông qua.
Với nhà đầu tư nước ngoài, nhận cổ tức cổ phiếu vẫn được phép khi room đã vượt. Khoản 5 Điều 139 Nghị định 155/2020/NĐ-CP, sửa bởi Nghị định 245/2025/NĐ-CP, liệt kê việc nhận cổ tức bằng cổ phiếu là ngoại lệ.
Đọc thông báo cổ tức cổ phiếu
Thông báo của công ty thường nêu tỷ lệ thực hiện, ví dụ 100 cổ phiếu nhận thêm 10 cổ phiếu. Bạn cần đối chiếu tỷ lệ này với phương án trong nghị quyết đại hội. Nguồn trả phải là lợi nhuận sau thuế chưa phân phối, đúng tinh thần Điều 60.
Mốc thứ hai là ngày đăng ký cuối cùng. Theo điểm a khoản 4 Điều 11 Thông tư 96/2020/TT-BTC, công ty phải báo trước ngày này tối thiểu 10 ngày. Mốc thứ ba là ngày kết thúc đợt phát hành. Khoản 4 Điều 69 Nghị định 155/2020/NĐ-CP giới hạn mốc này trong 45 ngày kể từ khi Ủy ban Chứng khoán Nhà nước thông báo nhận đủ tài liệu.
Cổ phiếu mới chỉ giao dịch được sau khi được niêm yết bổ sung. Vì vậy, có một khoảng thời gian bạn đã có quyền nhưng chưa bán được phần cổ phiếu mới. Cách đọc thông báo chi tiết có trong bài đọc hiểu thông báo chi trả cổ tức.
Các văn bản trên có thể được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
