
Bài 45/48 · Phần 12: Financial Statement ModelingLoyalty
Bài 45 - Tổng kết Introduction to Financial Statement Modeling
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
Module Introduction to Financial Statement Modeling dạy cách dựng ba báo cáo dự phóng từ một giả định doanh thu, kiểm tra giả định bằng Porter's five forces và lạm phát, rồi nhận ra những thiên kiến làm dự báo lệch. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 17 câu module review.
Tóm tắt Bài 43 đến Bài 44
Bài | Ý chính cần nhớ |
|---|---|
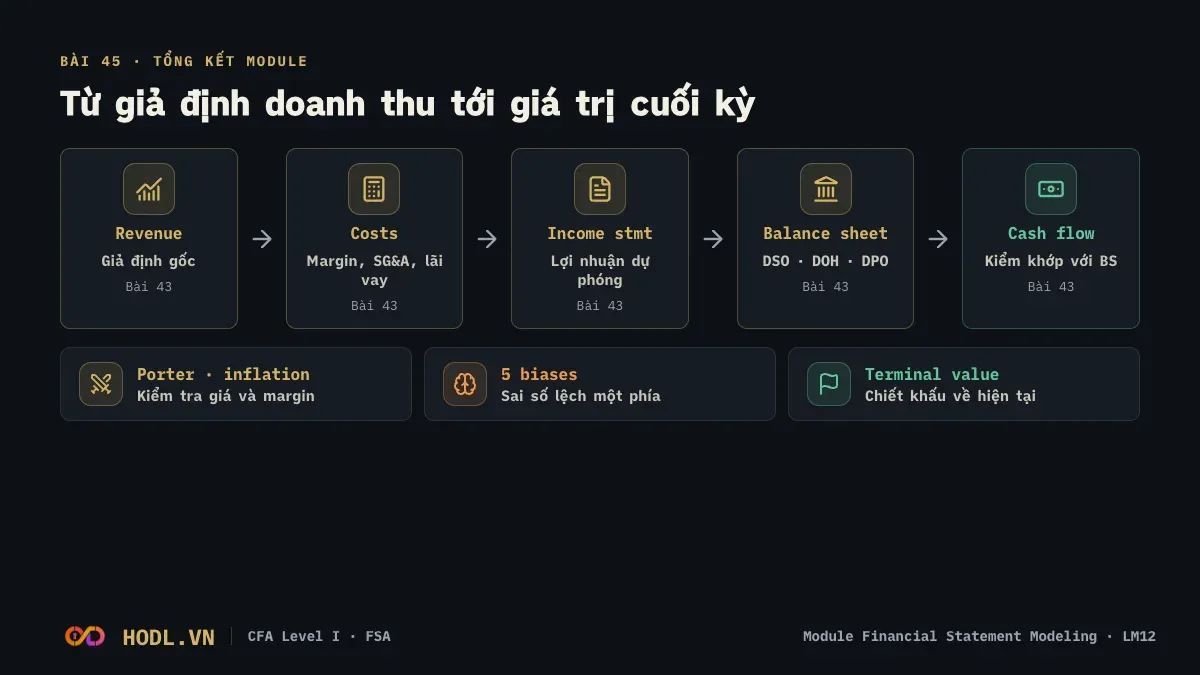
Mô hình sales-driven đi từ revenue, chi phí, income statement, balance sheet, cash flow, rồi kiểm tra khớp. Doanh thu theo top-down, bottom-up hoặc hybrid. Vốn lưu động dự phóng bằng DSO, DOH, DPO. Porter's five forces kiểm tra giả định giá và gross margin. Cost pass-through toàn phần giữ gross profit nhưng không giữ gross margin. | |
Năm thiên kiến: overconfidence, illusion of control, conservatism, representativeness, confirmation bias. Kỳ chi tiết phải bao trùm chu kỳ ngành, kế hoạch đầu tư, M&A và kéo tới khi tăng trưởng ổn định. Normalized earnings loại phần đột biến và phần chu kỳ. Terminal value theo Gordon hoặc multiple, rồi chiết khấu về hiện tại. |
Công thức cần thuộc
Chi phí, lãi vay và thuế
COGS = Revenue × (1 − Gross margin)
SG&A = Phần cố định + Tỷ lệ biến đổi × Revenue
Interest expense = Lãi suất × Nợ bình quân
Income tax = Effective tax rate × Pretax income
Vốn lưu động dự phóng
Receivables = Revenue × DSO / 365
Inventory = COGS × DOH / 365
Payables = COGS × DPO / 365
Terminal value
Gordon growth: TV = FCF × (1 + g) / (r − g), với r lớn hơn g
Multiple: TV = Chỉ số năm cuối × Multiple
Cách nhớ
Doanh thu đứng đầu chuỗi, còn gross margin, số ngày vốn lưu động và tỷ lệ đầu tư là các giả định nối doanh thu với mọi dòng còn lại. Đổi một giả định doanh thu thì cả ba báo cáo đổi theo, và mô hình chỉ đúng khi total assets bằng total liabilities and equity.