
Bài 6/48 · Phần 02: Introduction to Financial Statement AnalysisLoyalty
Bài 06 - Tổng kết Introduction to Financial Statement Analysis
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
Module đầu tiên của FSA gồm ba bài: cấu trúc báo cáo tài chính, phần chữ đi kèm các con số, và khung phân tích. Bài này gom lại những gì cần nhớ khi vào phòng thi, rồi kết thúc bằng bài ôn tập cho cả module.
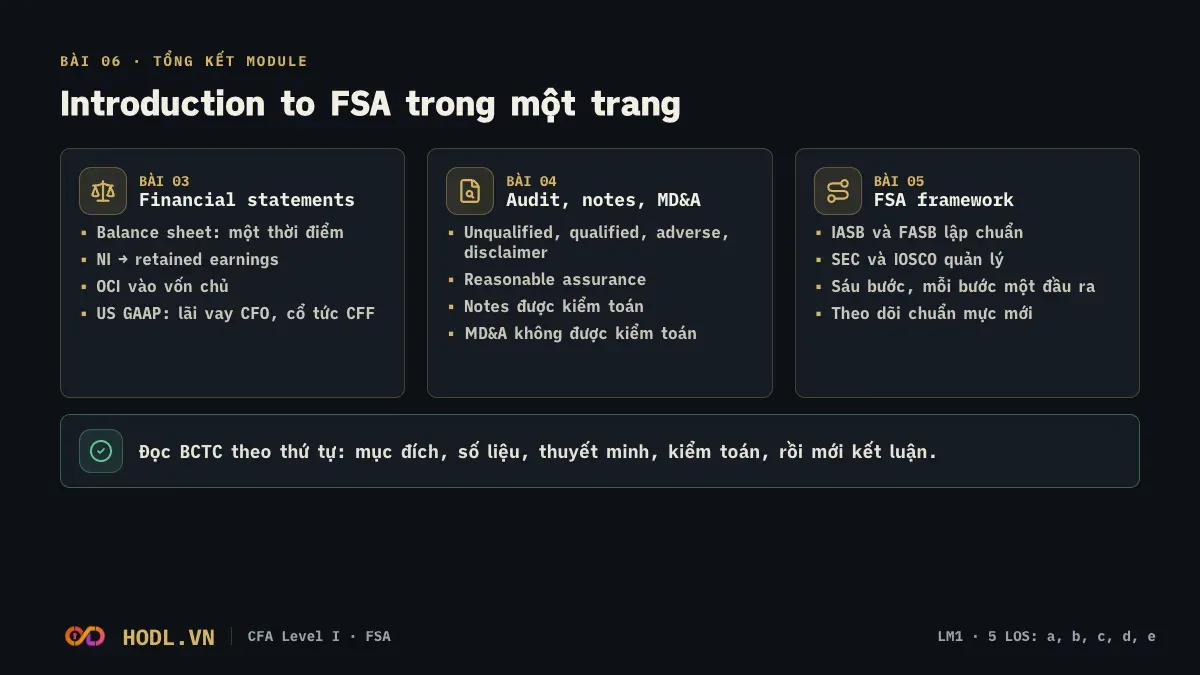
Tóm tắt Bài 03 đến Bài 05
Bài | Ý chính cần nhớ |
|---|---|
Bốn báo cáo chính cộng thuyết minh. Balance sheet là một thời điểm, ba báo cáo kia là cả kỳ. Net income đi vào retained earnings, ending cash khớp với dòng Cash trên balance sheet. OCI gồm chênh lệch quy đổi tiền tệ, cash flow hedge, FVOCI/AFS và một số điều chỉnh hưu trí. Cash flow: US GAAP xếp lãi vay vào CFO, cổ tức đã trả vào CFF, IFRS cho chọn. | |
Bốn loại ý kiến: unqualified, qualified, adverse, disclaimer. Kiểm toán chỉ cho reasonable assurance. Thuyết minh là một phần của báo cáo và được kiểm toán, MD&A thì không. Emphasis of matter không đổi ý kiến. Nguồn khác: interim reports, proxy statement, thông cáo, họp công bố kết quả, dữ liệu ngành. | |
Vai trò của FSA: đánh giá quá khứ, hiện tại, dự báo tương lai. IASB lập IFRS (principles-based), FASB lập US GAAP (rules-based hơn). SEC và IOSCO thuộc nhóm quản lý. Phải theo dõi chuẩn mực mới. Sáu bước: mục đích, thu thập, xử lý, phân tích, kết luận, theo dõi. |
Công thức cần thuộc
Phương trình kế toán
Assets = Liabilities + Equity Equity = Assets − Liabilities.
Retained earnings và comprehensive income
Ending retained earnings = Beginning retained earnings + Net income − Dividends Comprehensive income = Net income + OCI
Dòng tiền
Net change in cash = CFO + CFI + CFF (cộng ảnh hưởng tỷ giá nếu có) CFO (indirect) = Net income + non-cash expenses − increase in operating working capital Cash cuối kỳ = Cash đầu kỳ + Net change in cash.
Cách nhớ cash flow theo US GAAP
Chỉ dividends paid nằm ở CFF. Lãi vay đã trả, lãi nhận và cổ tức nhận đều ở CFO. IFRS cho chọn, và mỗi khoản chỉ chọn giữa CFO và nhóm tự nhiên của nó.