
Bài 28/48 · Phần 07: Analysis of Long-Term AssetsLoyalty
Bài 28 - Tổng kết Analysis of Long-Term Assets
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
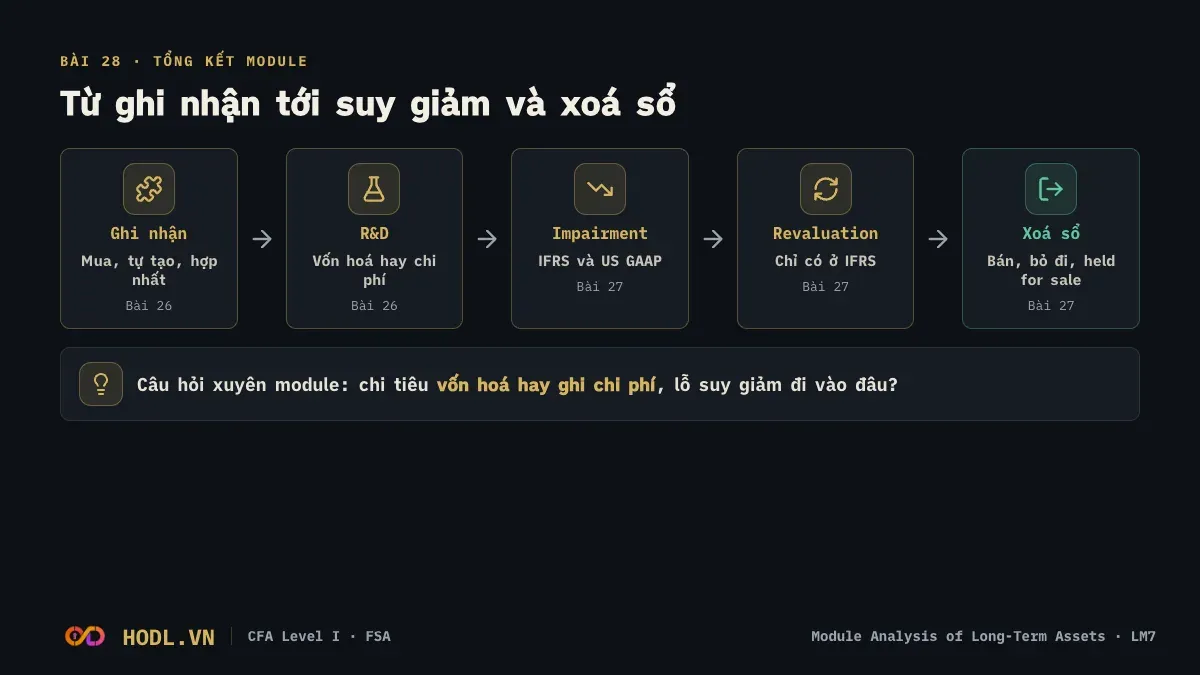
Module Analysis of Long-Term Assets trả lời hai câu hỏi: chi tiêu cho tài sản dài hạn được vốn hoá hay ghi chi phí, và khi tài sản mất giá trị thì báo cáo ghi nhận thế nào. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 16 câu module review.
Tóm tắt Bài 26 đến Bài 27
Bài | Ý chính cần nhớ |
|---|---|
Mua riêng ghi theo cost, mua qua hợp nhất ghi theo fair value tách khỏi goodwill, tự tạo phần lớn ghi chi phí. IFRS vốn hoá development khi đủ tiêu chí. US GAAP ghi chi phí R&D, chừa một số trường hợp phần mềm. | |
IFRS đo lỗ theo recoverable amount, cho hoàn nhập trừ goodwill. US GAAP kiểm tra thu hồi bằng dòng tiền chưa chiết khấu rồi đo lỗ theo fair value, không hoàn nhập. Revaluation chỉ có ở IFRS. Bán, bỏ đi, held for sale. |
Công thức cần thuộc
Goodwill khi hợp nhất
Goodwill = Consideration transferred − Fair value of identifiable net assets acquired
Impairment theo IFRS
Recoverable amount = max(Fair value less costs to sell, Value in use)
Impairment loss = Carrying amount − Recoverable amount (nếu dương)
Impairment theo US GAAP (tài sản hữu hạn đang dùng)
Bước 1: Carrying amount > Undiscounted cash flows → tài sản bị impaired
Bước 2: Impairment loss = Carrying amount − Fair value
Lãi lỗ khi bán
Gain/loss = Proceeds − Carrying amount
Tuổi và đời sử dụng PP&E
Average age = Accumulated depreciation / Depreciation expense
Average remaining life = Net PP&E / Depreciation expense
Total useful life = Gross PP&E / Depreciation expense
Cách nhớ về hoàn nhập
Hoàn nhập suy giảm là chỗ IFRS và US GAAP tách nhau rõ nhất. IFRS cho hoàn nhập, trừ goodwill, với trần là carrying amount lẽ ra có nếu chưa từng suy giảm. US GAAP cấm hoàn nhập với tài sản đang dùng.