
Bài 22/48 · Phần 05: Analyzing Statements of Cash FlowsLoyalty
Bài 22 - Tổng kết Analyzing Statements of Cash Flows
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
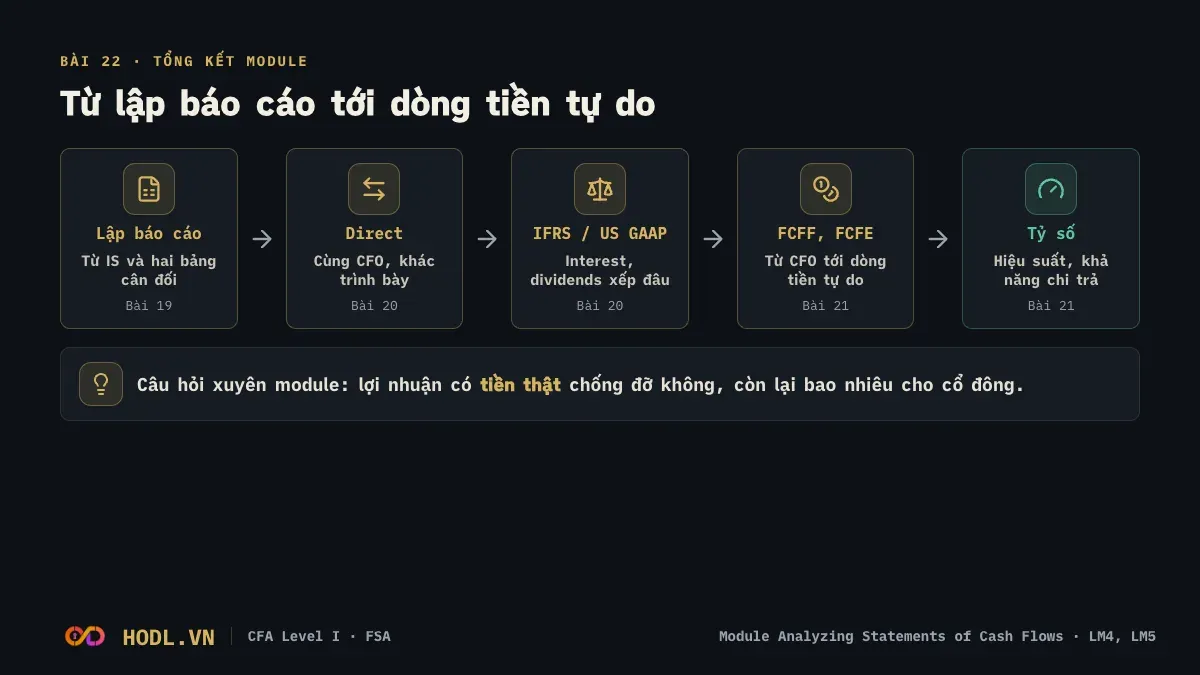
Module Analyzing Statements of Cash Flows trả lời một câu hỏi: tiền thật đến từ đâu và đi đâu, và lợi nhuận trên báo cáo có được tiền chống đỡ không. Module gồm hai Learning Module (LM4 và LM5) nên bài này gom cả ba bài học, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 20 câu module review.
Tóm tắt Bài 19 đến Bài 21
Bài | Ý chính cần nhớ |
|---|---|
Cash flow statement nối với income statement qua net income, với bảng cân đối qua thay đổi các khoản mục. Indirect method bắt đầu từ net income, cộng chi phí không dùng tiền, chỉnh gain, loss và vốn lưu động. Tổng CFO, CFI, CFF bằng thay đổi cash. | |
Direct method cho cùng CFO với indirect. Mỗi dòng direct đi từ một số trên income statement, chỉnh theo thay đổi của tài khoản liên quan. IFRS cho chọn nơi xếp interest và dividends, US GAAP cố định. | |
Common-size cash flow có hai cách. FCFF và FCFE tính từ CFO. Tỷ số hiệu suất so dòng tiền với doanh thu, tài sản, vốn. Tỷ số khả năng chi trả so dòng tiền với nợ, lãi vay, cổ tức. |
Công thức cần thuộc
Lập báo cáo
Ending cash = Beginning cash + CFO + CFI + CFF
CFO = Net income + Non-cash charges − Gains on sale + Losses on sale ± Changes in operating working capital
Purchases of PP&E = Ending gross PP&E − Beginning gross PP&E + Cost of assets sold
Dividends paid = Beginning RE + Net income − Ending RE
Chuyển indirect sang direct
Cash collected from customers = Revenue − Δ Accounts receivable + Δ Unearned revenue
Cash paid to suppliers = COGS + Δ Inventory − Δ Accounts payable
Cash paid to employees = Wages expense − Δ Wages payable
FCFF
FCFF = NI + NCC + Int(1 − t) − FCInv − WCInv
FCFF = CFO + Int(1 − t) − FCInv (US GAAP, lãi vay nằm trong CFO)
FCFE
FCFE = CFO − FCInv + Net borrowing
Net borrowing = Debt issued − Debt repaid
Interest coverage theo dòng tiền
Interest coverage = (CFO + Interest paid + Taxes paid) / Interest paid
Cách nhớ dấu của vốn lưu động
Ở indirect, tài sản lưu động tăng thì trừ, nợ lưu động tăng thì cộng. Ở direct, khoản phải thu tăng nghĩa là khách chưa trả, nên trừ khỏi tiền thu. Khoản phải trả tăng nghĩa là mình chưa trả, nên trừ khỏi tiền chi.