
Bài 38/48 · Phần 10: Financial Reporting QualityLoyalty
Bài 38 - Tổng kết Financial Reporting Quality
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
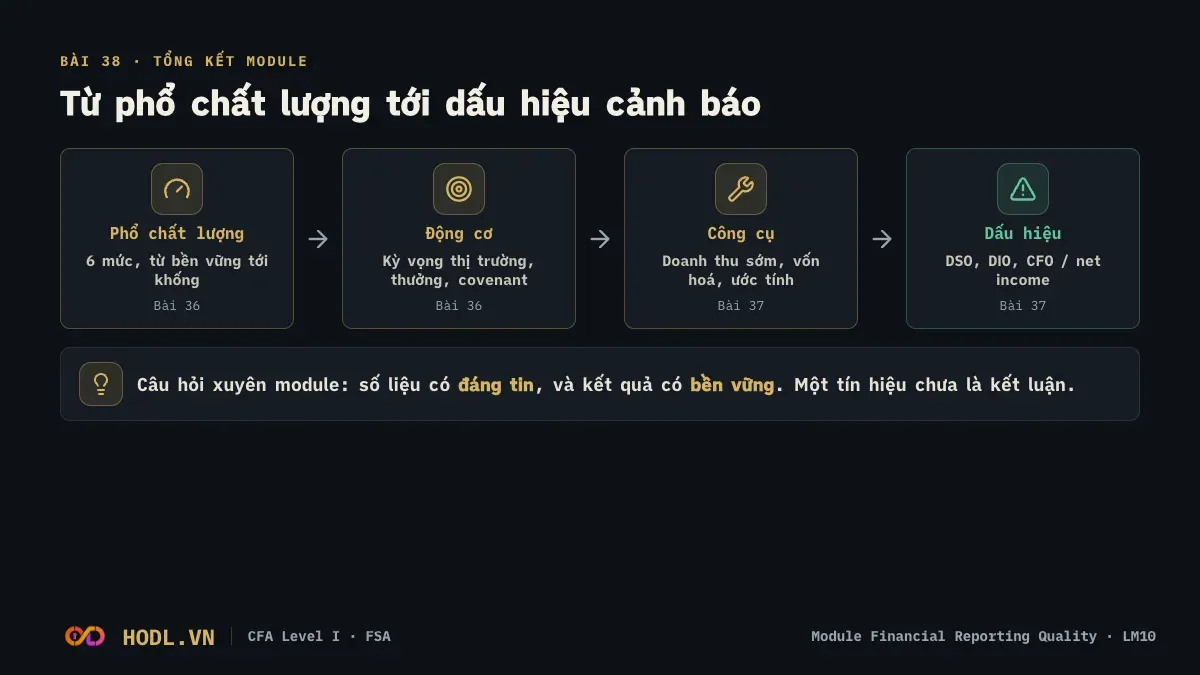
Module Financial Reporting Quality trả lời một câu hỏi: số liệu trên báo cáo đáng tin tới đâu, và kết quả kinh doanh đằng sau đó đáng giá tới đâu. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 18 câu module review.
Tóm tắt Bài 36 đến Bài 37
Bài | Ý chính cần nhớ |
|---|---|
Reporting quality đo độ trung thực và hữu ích của báo cáo. Earnings quality đo độ bền vững và khả năng hoàn vốn của kết quả. Phổ có sáu mức, từ mức 5 trở xuống là không tuân thủ. Conservative và aggressive đều là bias. Fraud triangle: opportunity, motivation, rationalization. Cơ chế kỷ luật nào cũng có giới hạn. | |
Chỉ tiêu non-GAAP phải có bảng đối chiếu. Công cụ: ghi doanh thu sớm, channel stuffing, vốn hoá chi phí, ước tính, LIFO liquidation. Quản trị dòng tiền và bảng cân đối cũng có dấu vết. Dấu hiệu: phải thu và tồn kho tăng nhanh hơn doanh thu, CFO thấp hơn net income. Một tín hiệu chưa là kết luận. |
Công thức cần thuộc
Khấu hao đường thẳng
Depreciation (straight-line) = (Cost − Salvage value) / Useful life
Tác động sau thuế
After-tax effect = Pre-tax effect × (1 − Tax rate)
Chỉ tiêu cảnh báo
DSO = Accounts receivable / Revenue × 365
DIO = Inventory / COGS × 365
Cash conversion = CFO / Net income
Cách nhớ hai chất lượng
Reporting quality hỏi "số liệu có thật và đáng tin không". Earnings quality hỏi "số liệu đó có đáng giá không". Báo cáo tốt là điều kiện cần, chưa đủ để kết quả tốt.