
Bài 35/48 · Phần 09: Analysis of Income TaxesLoyalty
Bài 35 - Tổng kết Analysis of Income Taxes
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
Module Analysis of Income Taxes trả lời một câu hỏi: vì sao thuế trên báo cáo kết quả không bằng thuế phải nộp, và nhà phân tích nên đọc chênh lệch đó thế nào. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 16 câu module review.
Tóm tắt Bài 33 đến Bài 34
Bài | Ý chính cần nhớ |
|---|---|
Taxes payable = taxable income × thuế suất. Temporary difference = carrying amount − tax base, nhân thuế suất ra DTA hoặc DTL. Tài sản có carrying amount lớn hơn tax base tạo DTL. Permanent difference không tạo thuế hoãn lại. Valuation allowance là của US GAAP, IFRS chỉ ghi DTA khi probable. | |
Ba thước đo: statutory, effective (income tax expense / pretax income) và cash tax rate (cash taxes paid / pretax income). Bảng đối chiếu ETR tách chênh lệch so với thuế suất luật định. Coi DTL là equity hay nợ làm D/E thấp hơn hay cao hơn. Dự báo phải loại khoản một lần. |
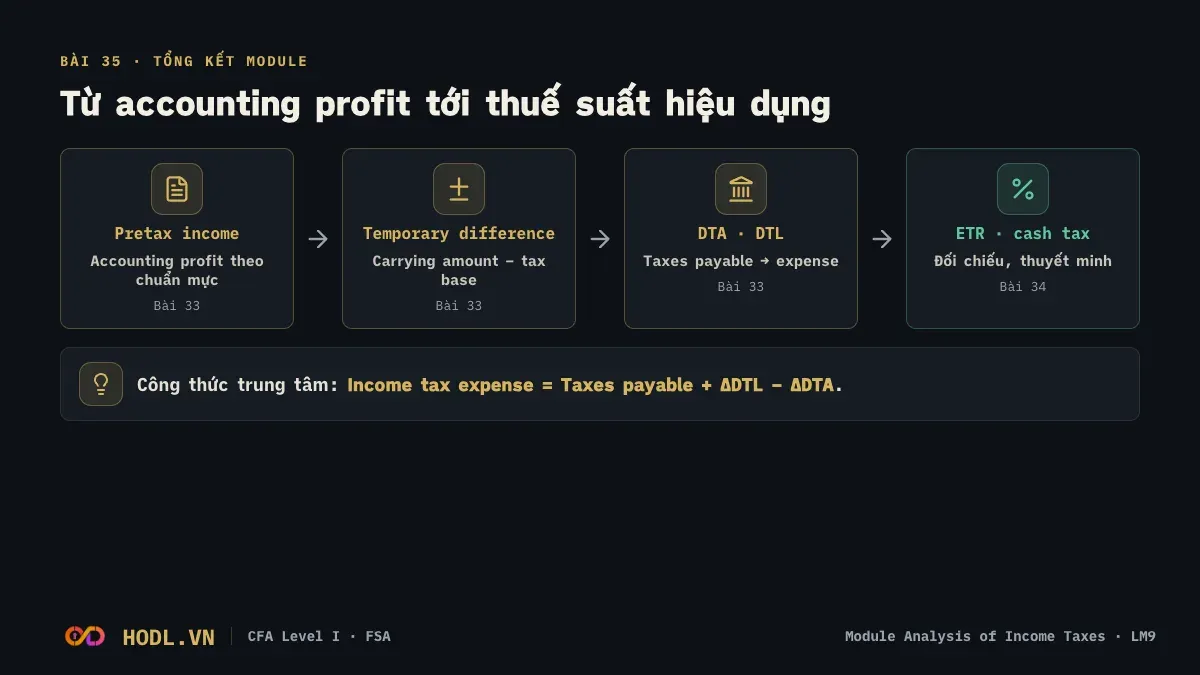
Công thức cần thuộc
Income tax expense
Income tax expense = Taxes payable + ΔDTL − ΔDTA
Taxes payable = Taxable income × Tax rate
Thuế hoãn lại
Temporary difference = Carrying amount − Tax base
Deferred tax = Temporary difference × Tax rate
Ba tỷ lệ thuế
Effective tax rate = Income tax expense / Pretax income
Cash tax rate = Cash taxes paid / Pretax income
Cách nhớ chiều của ΔDTL và ΔDTA
DTL tăng nghĩa là kỳ này công ty nộp ít hơn mức chi phí, phần hoãn sang sau, nên cộng vào chi phí. DTA tăng nghĩa là nộp nhiều hơn chi phí, nên trừ ra.