
Bài 13/48 · Phần 03: Analyzing Income StatementsLoyalty
Bài 13 - Tổng kết Analyzing Income Statements
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
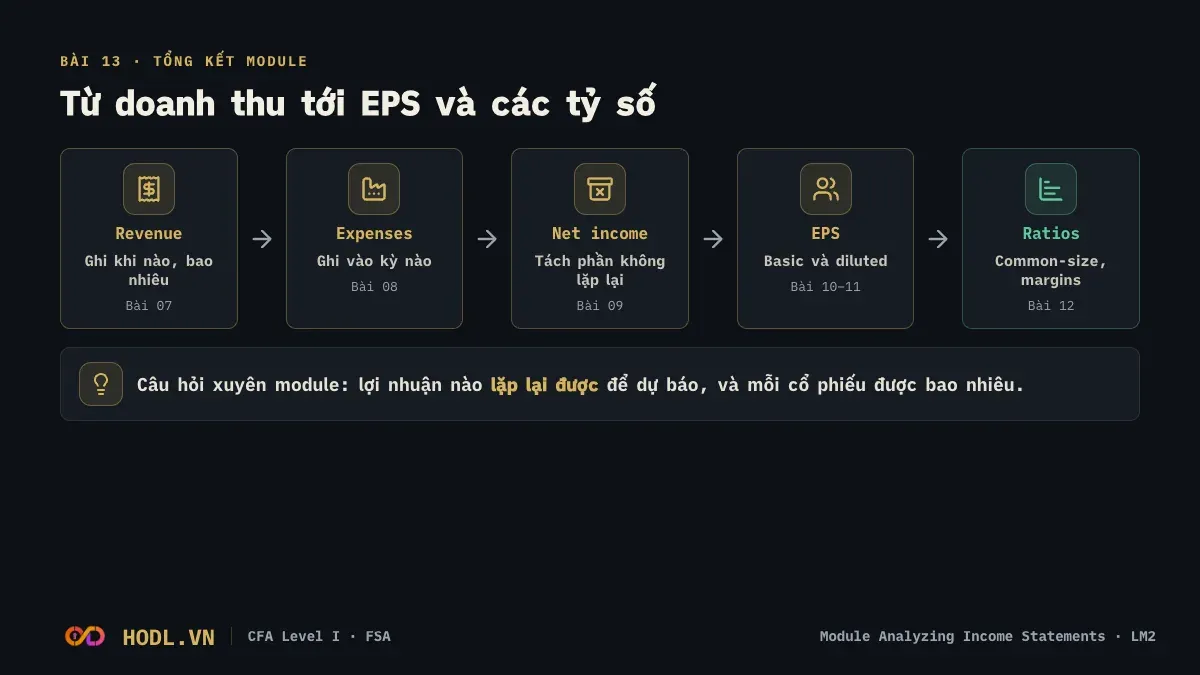
Module Analyzing Income Statements trả lời một câu hỏi: lợi nhuận trên báo cáo được tạo ra thế nào, và phần nào đáng tin để dự báo. Bài này gom ý chính của sáu bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 20 câu module review.
Tóm tắt Bài 07 đến Bài 12
Bài | Ý chính cần nhớ |
|---|---|
Mô hình 5 bước của IFRS 15 / ASC 606. Giá giao dịch phân bổ theo standalone selling price. Ghi nhận at a point in time hoặc over time (cost-to-cost). Principal ghi gross, agent ghi net. Variable consideration chỉ đưa vào khi khó bị đảo ngược đáng kể. | |
Chi phí đi theo doanh thu (matching) hoặc ghi vào kỳ phát sinh (period costs). Capitalize làm lợi nhuận năm đầu cao hơn, CFO cao hơn, CFI thấp hơn. FIFO, weighted average, LIFO (chỉ US GAAP). Khấu hao straight-line, declining balance, units-of-production. | |
Discontinued operations tách riêng, net of tax, dưới income from continuing operations. Unusual or infrequent items vẫn nằm trong continuing, trước thuế. Đổi chính sách: retrospective. Đổi ước tính: prospective. Sửa sai sót: restatement. | |
Tử số trừ cổ tức ưu đãi. Mẫu số là số cổ phiếu phổ thông bình quân gia quyền theo thời gian lưu hành. Stock split và stock dividend áp dụng hồi tố cho mọi kỳ trình bày. | |
If-converted method cho cổ phiếu ưu đãi và trái phiếu chuyển đổi. Treasury stock method cho quyền chọn, chỉ pha loãng khi giá thực hiện thấp hơn giá thị trường bình quân. Chứng khoán antidilutive bị loại; diluted EPS không bao giờ lớn hơn basic EPS. | |
Mọi dòng chia cho revenue. Riêng thuế chia cho pretax income để ra effective tax rate. Gross, operating, pretax và net profit margin. So sánh công ty khác quy mô và theo dõi xu hướng qua nhiều năm. |
Công thức cần thuộc
Cost-to-cost
Progress = Chi phí luỹ kế / Tổng chi phí ước tính
Revenue kỳ này = Giá hợp đồng × Progress luỹ kế − Revenue đã ghi các kỳ trước
Basic EPS
Basic EPS = (Net income − Preferred dividends) / Weighted average common shares
Diluted EPS
Diluted EPS = (NI − Pref. div. + Pref. div. of convertible preferred + Interest on convertible debt × (1 − t)) / (WASO + Shares from conversion + Shares from options)
Treasury stock method
Số cổ phiếu tăng thêm = n − (n × Exercise price) / Average market price
Margin và thuế suất hiệu dụng
Margin = Dòng lợi nhuận / Revenue (gross, operating, pretax, net)
Effective tax rate = Income tax expense / Pretax income
Cách nhớ thứ tự trên income statement
Từ trên xuống: revenue → gross profit → operating profit (có unusual items) → pretax income → thuế → income from continuing operations → discontinued operations (net of tax) → net income. Chỉ discontinued operations nằm dưới dòng continuing.