
Bài 25/48 · Phần 06: Analysis of InventoriesLoyalty
Bài 25 - Tổng kết Analysis of Inventories
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
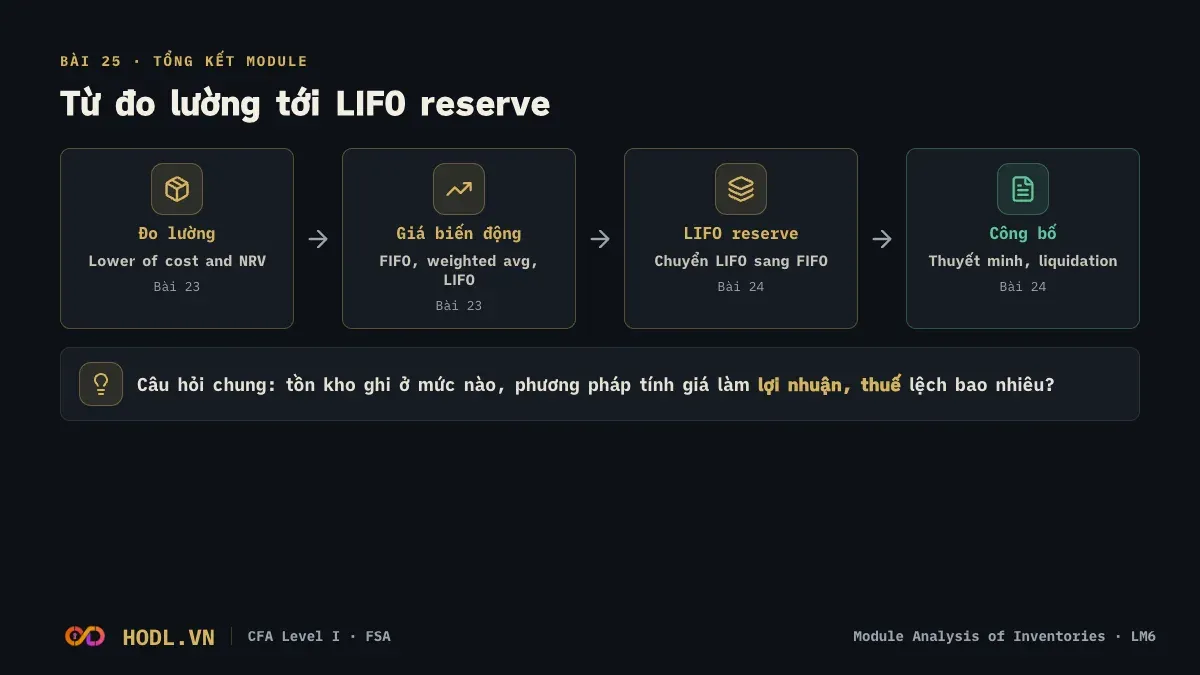
Module Analysis of Inventories trả lời hai câu hỏi: hàng tồn kho được ghi sổ ở mức nào, và phương pháp tính giá làm lợi nhuận, thuế, dòng tiền và các tỷ số lệch đi bao nhiêu. Bài này gom ý chính của hai bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 15 câu module review.
Tóm tắt Bài 23 đến Bài 24
Bài | Ý chính cần nhớ |
|---|---|
Tồn kho đo theo lower of cost and NRV. IFRS cho hoàn nhập khoản ghi giảm, US GAAP thì không. Khi giá tăng, LIFO có COGS, CFO cao nhất, lợi nhuận, thuế, tồn kho thấp nhất. Weighted average nằm giữa. Giá giảm thì ngược lại. | |
LIFO reserve bằng tồn kho FIFO trừ tồn kho LIFO. Chuyển sang FIFO thì cộng reserve vào tồn kho, trừ thay đổi reserve khỏi COGS, cộng phần sau thuế vào lợi nhuận và vốn chủ. LIFO liquidation làm lãi gộp tăng đột biến, không bền vững. |
Công thức cần thuộc
NRV và giá trị ghi sổ
NRV = Estimated selling price − Costs to complete − Costs to sell
Carrying amount = Lower of (Cost, NRV)
Write-down = Cost − NRV, nếu NRV < Cost
Cân bằng tồn kho
Cost of goods available = COGS + Ending inventory
Inventory turnover = COGS / Average inventory
Chuyển LIFO sang FIFO
Inventory (FIFO) = Inventory (LIFO) + LIFO reserve
COGS (FIFO) = COGS (LIFO) − Δ LIFO reserve
Net income (FIFO) = Net income (LIFO) + Δ LIFO reserve × (1 − t)
Equity (FIFO) = Equity (LIFO) + LIFO reserve × (1 − t)
Cách nhớ khi giá tăng
LIFO đẩy giá mới nhất vào COGS nên COGS cao, lợi nhuận thấp, thuế thấp, tiền giữ lại nhiều hơn, tồn kho còn lại là giá cũ nên thấp. FIFO ngược lại. Giá giảm thì đảo toàn bộ. Weighted average luôn nằm giữa hai đầu.