
Bài 18/48 · Phần 04: Analyzing Balance SheetsLoyalty
Bài 18 - Tổng kết Analyzing Balance Sheets
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 13/10/2026
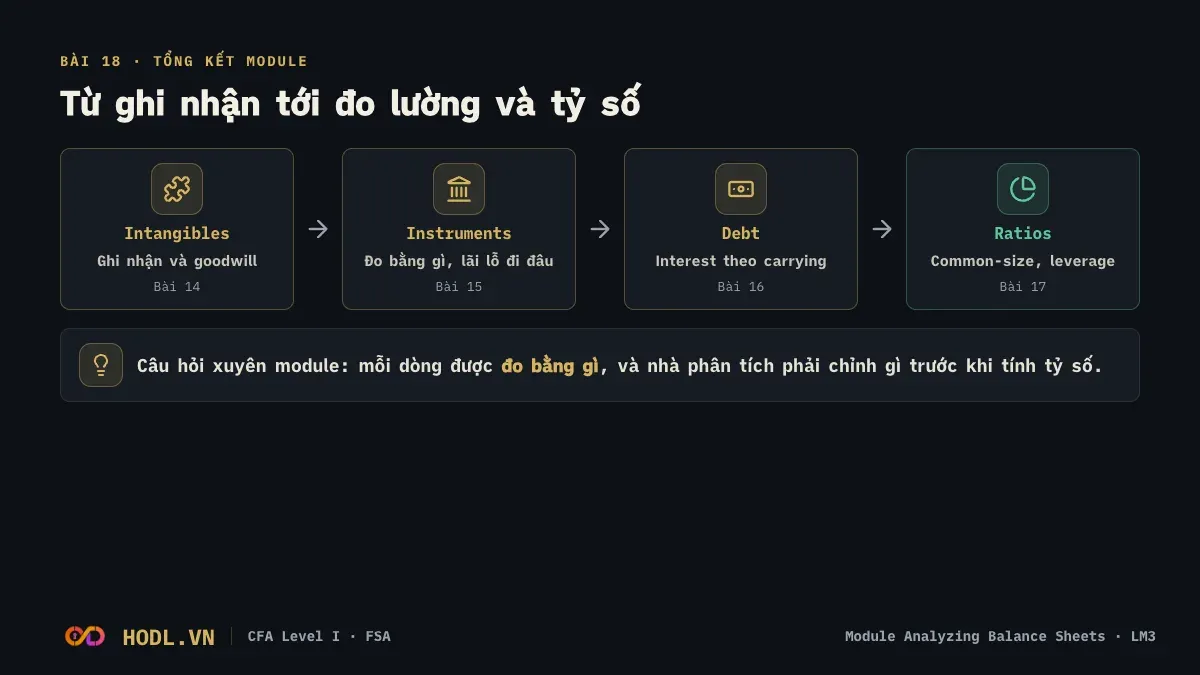
Module Analyzing Balance Sheets trả lời một câu hỏi: mỗi dòng trên bảng cân đối được ghi nhận và đo lường thế nào, và nhà phân tích phải chỉnh gì trước khi tính tỷ số. Bài này gom ý chính của bốn bài, các công thức phải thuộc và những bẫy đề hay gặp, rồi kết thúc bằng 20 câu module review.
Tóm tắt Bài 14 đến Bài 17
Bài | Ý chính cần nhớ |
|---|---|
Tài sản vô hình identifiable tách rời được hoặc có quyền hợp đồng, pháp lý. Goodwill là phần giá mua vượt fair value tài sản thuần xác định được, không khấu hao, có test suy giảm. Bargain purchase ghi lãi. Phí thương vụ ghi chi phí. | |
IFRS 9 phân loại theo business model và SPPI: amortized cost, FVOCI, FVPL. US GAAP chia nợ thành HTM, AFS, trading. Lãi lỗ chưa thực hiện đi vào net income hay OCI tuỳ nhóm. | |
Trái phiếu ghi theo số tiền thu được. Effective interest method: interest expense bằng carrying amount đầu kỳ nhân lãi suất thị trường lúc phát hành. Chiết khấu làm carrying amount tăng dần lên mệnh giá. | |
Common-size balance sheet chia mọi dòng cho total assets. Tỷ số thanh khoản: cash ≤ quick ≤ current. Tỷ số đòn bẩy dùng total debt (nợ vay chịu lãi) ở tử số. |
Công thức cần thuộc
Goodwill
Goodwill = Consideration transferred − Fair value of identifiable net assets acquired
Tài sản thuần xác định được là tài sản trừ nợ phải trả, đo theo fair value.
Effective interest method
Interest expense = Carrying amount đầu kỳ × Lãi suất thị trường lúc phát hành
Carrying amount cuối kỳ = Carrying amount đầu kỳ + (Interest expense − Coupon trả bằng tiền)
Tác động lên vốn chủ sở hữu
Δ Equity = Net income + OCI
Khoản đo theo amortized cost hoặc HTM không có lãi lỗ chưa thực hiện nên không đóng góp.
Common-size và thanh khoản
Common-size item = Line item / Total assets
Current ratio = Current assets / Current liabilities
Quick ratio = (Cash + Short-term marketable securities + Receivables) / Current liabilities
Đòn bẩy
Debt-to-assets = Total debt / Total assets
Debt-to-capital = Total debt / (Total debt + Total equity)
Debt-to-equity = Total debt / Total equity
Financial leverage = Total assets / Total equity
Cách nhớ cho công cụ tài chính
Với mỗi khoản, trả lời hai câu. Đo bằng gì, và lãi lỗ chưa thực hiện đi đâu (net income hay OCI). Đa số câu hỏi của Bài 15 chỉ cần hai câu này.