
Cách đọc bảng cân đối của công ty chứng khoán: đòn bẩy, nợ vay và tài sản tài chính
Nội dung bài11 phần
Bảng cân đối của công ty chứng khoán cho biết công ty đang cầm bao nhiêu rủi ro và bằng nguồn vốn nào. Nó khác bảng cân đối của một nhà máy ở gần như mọi dòng. Không có hàng tồn kho, tài sản cố định chỉ chiếm phần nhỏ, còn phần lớn là tài sản tài chính: tiền cho khách vay, danh mục cổ phiếu và trái phiếu tự đầu tư, các khoản phải thu. Phía nguồn vốn là vay ngân hàng, trái phiếu phát hành và vốn chủ sở hữu.
Bài này là cẩm nang đọc bảng cân đối của ngành, bổ sung cho các bài chuyên về báo cáo kết quả kinh doanh. Nội dung đi qua từng ngăn tài sản, từng nguồn nợ, vốn chủ sở hữu và tỷ lệ an toàn tài chính, rồi chốt bằng ba phép chia đo đòn bẩy. Bài không dùng số liệu theo quý, không nêu giá và không dự báo. Cái nhìn tổng quan về ngành nằm ở trang cổ phiếu chứng khoán.
Vì sao nên đọc bảng cân đối
Với doanh nghiệp sản xuất, báo cáo kết quả kinh doanh thường đủ để hiểu sức khỏe. Với công ty chứng khoán thì chưa đủ. Lợi nhuận một kỳ phụ thuộc nhiều vào giá thị trường vào ngày chốt sổ, trong khi bảng cân đối cho thấy công ty đang giữ bao nhiêu tài sản có thể mất giá và bao nhiêu nợ phải trả.
Hai công ty có lợi nhuận kỳ này như nhau vẫn có thể ở hai vị thế khác nhau. Một công ty vay nhiều để cho khách vay và đầu tư, công ty kia chủ yếu dùng vốn chủ. Khi thị trường quay đầu, công ty đầu chịu áp lực nhiều hơn. Chỉ bảng cân đối mới cho thấy sự khác biệt đó. Bài đọc báo cáo công ty chứng khoán đã đi vào phần kết quả kinh doanh, nên bài này tập trung vào phần còn lại.
Bốn ngăn tài sản tài chính
Trong bảng cân đối, phần tài sản tài chính của công ty chứng khoán thường chia thành các ngăn theo mục đích nắm giữ và cách ghi nhận. Bốn ngăn quan trọng nhất như sau.
- Ghi nhận qua lãi lỗ (FVTPL): cổ phiếu, trái phiếu, chứng chỉ quỹ mà công ty nắm để kinh doanh. Giá trị được đánh giá lại theo thị trường, chênh lệch đi thẳng vào lãi hoặc lỗ.
- Giữ đến ngày đáo hạn (HTM): các khoản như tiền gửi có kỳ hạn dài và trái phiếu công ty định giữ tới khi đáo hạn, ghi nhận theo giá gốc cộng lãi.
- Cho vay: gồm dư nợ giao dịch ký quỹ và các khoản ứng trước tiền bán chứng khoán.
- Sẵn sàng để bán (AFS): khoản đầu tư chưa xếp vào hai nhóm trên, đánh giá lại theo giá trị hợp lý nhưng chênh lệch có thể đi qua vốn chủ thay vì lãi lỗ, tùy chế độ kế toán áp dụng.
Mỗi ngăn kéo theo một loại rủi ro khác nhau. FVTPL nhạy với giá thị trường. HTM nhạy với khả năng trả nợ của bên phát hành. Cho vay nhạy với việc khách có đủ tài sản bảo đảm hay không. Vì vậy một con số tổng tài sản lớn chưa nói được gì, phải xem nó nằm ở ngăn nào.
Khoản cho vay là ngăn đáng soi nhất
Với phần lớn công ty chứng khoán, khoản mục cho vay là ngăn sinh lãi đều nhất và cũng là ngăn bị pháp luật khoanh vùng chặt nhất. Dư nợ ký quỹ bị giới hạn theo vốn chủ sở hữu, nên tỷ lệ cho vay trên vốn chủ cho thấy công ty còn bao nhiêu dư địa mở rộng.
Có một chỗ dễ nhầm: khoản mục cho vay trên bảng cân đối thường gộp cả dư nợ ký quỹ lẫn ứng trước tiền bán. Hai thứ này có kỳ hạn rất khác nhau, nên tỷ lệ tính trên khoản mục gộp chỉ là xấp xỉ. Muốn số chính xác cần đọc thuyết minh. Các giới hạn pháp lý và cách đọc khoản mục này nằm đầy đủ ở bài dư nợ cho vay ký quỹ, còn cơ chế vay nhìn từ phía nhà đầu tư ở bài cho vay margin của công ty chứng khoán là gì.
Cạnh khoản cho vay là dự phòng suy giảm giá trị. Khoản dự phòng cho thấy công ty đã tính trước bao nhiêu khả năng khách không trả được. Dự phòng tăng mạnh khi thị trường xấu là tín hiệu để đọc kỹ thuyết minh về chất lượng tài sản bảo đảm.
Danh mục tự doanh và giá trị hợp lý
Ngăn FVTPL là nơi bảng cân đối và lợi nhuận gặp nhau. Giá trị hợp lý của danh mục thay đổi mỗi kỳ, và phần chênh lệch chưa bán đi vào lãi lỗ như một khoản lãi hoặc lỗ chưa thực hiện. Nó chưa phải tiền về túi công ty cho tới khi công ty bán tài sản.
Hệ quả thực tế là lợi nhuận của công ty có danh mục FVTPL lớn có thể tăng vọt trong kỳ thị trường lên và giảm sâu trong kỳ thị trường xuống mà hoạt động kinh doanh cốt lõi không đổi. Khi đọc, nên đặt tỷ trọng FVTPL trên vốn chủ cạnh tỷ trọng cho vay trên vốn chủ để biết công ty đang đặt cược nhiều hơn vào chênh lệch giá hay vào lãi cho vay. Bài tài sản tài chính ghi theo giá trị hợp lý tách riêng phần này.
Một điểm nữa cần soi là danh mục có tập trung vào vài mã hay vào một loại tài sản. Thuyết minh thường liệt kê các khoản đầu tư lớn. Danh mục tập trung làm rủi ro lớn hơn danh mục dàn trải, dù tổng giá trị như nhau.
Nguồn vốn: nợ vay và trái phiếu
Phía nguồn vốn, công ty chứng khoán dùng nợ để mở rộng cho vay và đầu tư. Nguồn nợ chính gồm vay ngắn hạn từ ngân hàng, trái phiếu công ty phát hành và các hình thức huy động khác như phát hành chứng quyền có bảo đảm.
Ba điều cần hỏi khi nhìn khoản vay và trái phiếu phát hành. Thứ nhất, kỳ hạn là ngắn hay dài, vì vay ngắn để cho vay hoặc đầu tư dài tạo áp lực đảo nợ. Thứ hai, chi phí vay chạy vào báo cáo kết quả kinh doanh như chi phí tài chính, nên lãi suất tăng làm chênh lệch lãi thu hẹp. Thứ ba, nguồn vay tập trung vào ít bên hay dàn trải, vì phụ thuộc vào một vài ngân hàng làm công ty dễ bị siết hạn mức.
Chi phí vốn là biến số mà nhà đầu tư ngành chứng khoán hay bỏ sót. Công ty có tập khách tốt vẫn có thể thu hẹp biên lợi nhuận nếu chi phí vay tăng nhanh hơn lãi cho vay thu được.
Vốn chủ và lãi chưa thực hiện
Vốn chủ sở hữu là đệm chống đỡ rủi ro. Phần đáng chú ý là cách báo cáo của công ty chứng khoán thường tách lợi nhuận chưa phân phối thành phần đã thực hiện và phần chưa thực hiện. Phần chưa thực hiện chủ yếu đến từ đánh giá lại tài sản tài chính theo giá thị trường.
Cách tách này giúp người đọc thấy bao nhiêu vốn chủ nằm trên giấy. Một công ty có phần chưa thực hiện lớn sẽ thấy vốn chủ co lại nhanh khi thị trường giảm, kéo theo dư địa cho vay hẹp đi vì giới hạn dư nợ tính theo vốn chủ. Ngược lại, khi vốn chủ tăng nhờ phát hành thêm cổ phiếu, dư địa cho vay rộng ra nhưng cổ đông cũ bị pha loãng, như bài đợt tăng vốn của công ty chứng khoán phân tích.
Ngoài ra bảng cân đối còn có các quỹ như quỹ dự trữ bổ sung vốn điều lệ và quỹ dự phòng tài chính và rủi ro nghiệp vụ. Chúng nằm trong vốn chủ nhưng mục đích là chống đỡ rủi ro, không phải nguồn để chia.
Tỷ lệ an toàn tài chính
Công ty chứng khoán phải duy trì tỷ lệ an toàn tài chính theo quy định, tính bằng vốn khả dụng so với tổng giá trị rủi ro. Cơ quan quản lý đặt các mức để cảnh báo và hạn chế hoạt động nếu tỷ lệ này xuống thấp. Đây là lớp chốt chặn khác với các phép chia tự tính trên báo cáo tài chính.
Điểm cần biết là tỷ lệ này tính theo phương pháp riêng của cơ quan quản lý, không đọc trực tiếp được từ bảng cân đối. Công ty công bố tỷ lệ trong báo cáo định kỳ. Khi so với bảng cân đối, hãy hiểu rằng tài sản rủi ro cao như danh mục cổ phiếu hay khoản cho vay có hệ số rủi ro lớn hơn tiền mặt. Khái niệm này có giải thích riêng ở bài tỷ lệ an toàn tài chính là gì.
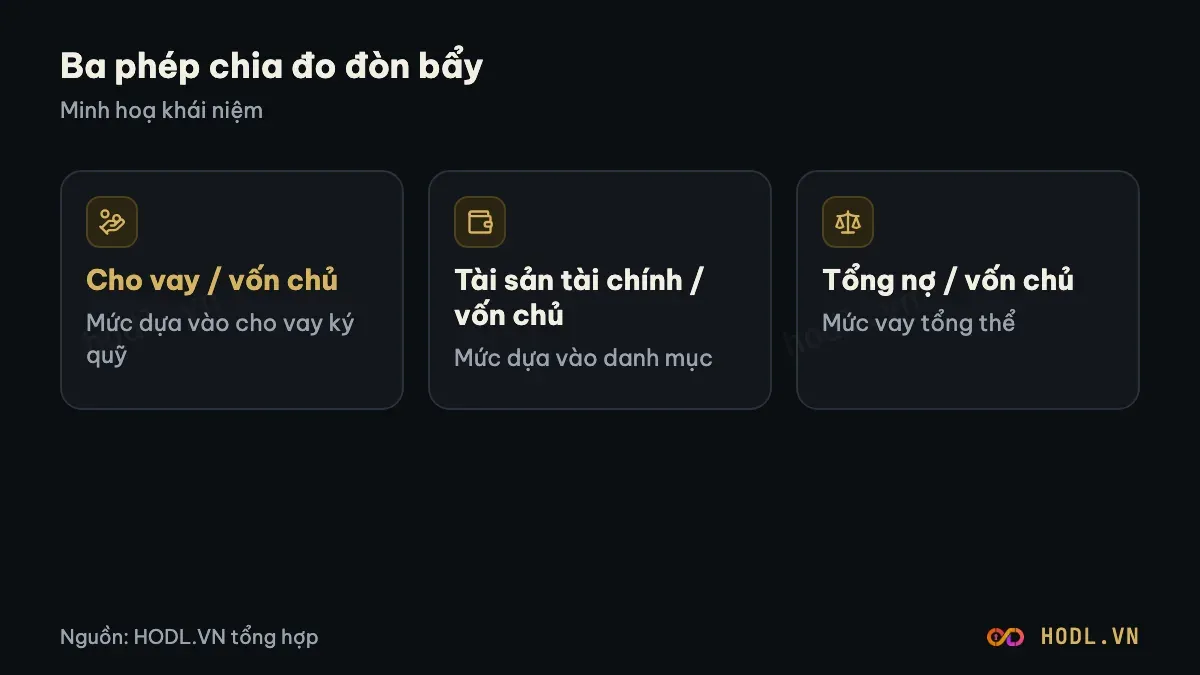
Ba phép chia đo đòn bẩy
Thay vì nhìn từng khoản mục rời rạc, có thể rút bảng cân đối thành ba phép chia đơn giản để so các công ty với nhau.
- Dư nợ cho vay chia vốn chủ sở hữu: cho biết mức dùng đòn bẩy cho vay.
- Tài sản FVTPL chia vốn chủ sở hữu: cho biết mức đặt cược vào chênh lệch giá.
- Tổng nợ phải trả chia vốn chủ sở hữu: cho biết đòn bẩy tổng thể.
Ba phép chia này lấy hết từ bảng cân đối và thuyết minh, không cần số liệu ngoài. Tỷ lệ thứ nhất cao nghĩa là thu nhập dựa nhiều vào cho vay và dễ bị chạm giới hạn pháp lý. Tỷ lệ thứ hai cao nghĩa là lợi nhuận dao động theo giá. Tỷ lệ thứ ba cao nghĩa là chi phí vốn vay ảnh hưởng lớn tới lợi nhuận.
Không có ngưỡng đúng chung cho mọi công ty. Công ty thiên cho vay chấp nhận tỷ lệ thứ nhất cao hơn công ty thiên tự doanh. Điều quan trọng là xem xu hướng qua nhiều kỳ và so với công ty cùng mô hình, như bài so sánh các công ty chứng khoán trình bày.
Mã nên đối chiếu bảng cân đối
Vốn hóa tính theo giá đóng cửa gần nhất tính đến 04/11/2026 và số cổ phiếu lưu hành trong dữ liệu HODL.VN, đơn vị tỷ đồng. Con số đổi theo giá, xem số mới nhất ở trang từng mã.
Bảng dưới là 10 mã vốn hóa lớn nhất ngành, nơi bảng cân đối có quy mô lớn và đáng đối chiếu trước. Danh sách đầy đủ 32 mã nằm ở trang cổ phiếu chứng khoán và trang ngành trên HODL.VN.
STT | Mã | Tên doanh nghiệp | Vốn hóa (tỷ đồng) | Hoạt động chính |
|---|---|---|---|---|
1 | Chứng khoán TCBS | 94.387 | Môi giới, tự doanh, tư vấn đầu tư, bảo lãnh phát hành. Xem phân tích cổ phiếu TCX. | |
2 | Chứng Khoán VPS | 70.491 | Môi giới, tự doanh, tư vấn đầu tư, bảo lãnh phát hành. Xem phân tích cổ phiếu VCK. | |
3 | Chứng khoán SSI | 61.227 | Dịch vụ chứng khoán, ngân hàng đầu tư, quản lý quỹ và kinh doanh tài chính. Xem thêm SSI và hạ tầng tài sản số. | |
4 | Chứng khoán VPBank | 43.969 | Môi giới cổ phiếu, tư vấn tài chính doanh nghiệp, cho vay ký quỹ, kinh doanh thị trường tài chính. Xem thêm VPX và tài sản mã hóa. | |
5 | Chứng khoán HSC | 33.338 | Môi giới, ngân hàng đầu tư (tư vấn tài chính doanh nghiệp, huy động vốn, mua bán sáp nhập). Xem mô hình kinh doanh HCM và định giá HCM. | |
6 | Chứng khoán VIX | 32.417 | Môi giới, tự doanh, bảo lãnh phát hành, tư vấn đầu tư, lưu ký. Xem mô hình kinh doanh VIX và định giá VIX. | |
7 | Chứng khoán Vietcap | 23.333 | Môi giới và cho vay ký quỹ, tự doanh, tư vấn đầu tư, ngân hàng đầu tư, lưu ký. | |
8 | Chứng khoán LPS | 22.468 | Tự doanh, tư vấn đầu tư, bảo lãnh phát hành, môi giới. | |
9 | Chứng khoán VNDIRECT | 21.236 | Môi giới, tự doanh, bảo lãnh phát hành, tư vấn tài chính và đầu tư, lưu ký. Xem mô hình kinh doanh VND và định giá VND. | |
10 | Chứng khoán MB | 16.015 | Môi giới, cho vay và dịch vụ, tự doanh, tư vấn phát hành và đầu tư, lưu ký. Xem mô hình kinh doanh MBS và định giá MBS. |
Nguồn: danh mục niêm yết, phân ngành và vốn hóa · HODL.VN · đến 04/11/2026.
Mô tả hoạt động lấy từ ngành nghề đăng ký, chưa phản ánh tỷ trọng thực tế từng nghiệp vụ. Muốn biết công ty thiên cho vay hay thiên tự doanh, phải đọc bảng cân đối theo ba phép chia ở trên.
Năm lỗi hay gặp khi đọc
- Đọc tổng tài sản như sức mạnh. Tổng tài sản phình lên nhờ đi vay thì rủi ro tăng, không phải công ty mạnh hơn.
- Coi lợi nhuận chưa thực hiện là tiền thật. Phần này đổi theo giá thị trường từng ngày.
- Bỏ qua kỳ hạn nợ. Vay ngắn tài trợ tài sản dài là chỗ dễ vỡ khi thị trường vốn thắt lại.
- So khác mô hình. Công ty thiên cho vay và công ty thiên tư vấn không có cùng cấu trúc bảng cân đối.
- Chỉ nhìn một kỳ. Đòn bẩy hợp lý là xu hướng qua nhiều kỳ chứ không phải một con số.
Câu hỏi thường gặp
Bảng cân đối của công ty chứng khoán khác doanh nghiệp thường ở đâu?
Không có hàng tồn kho, tài sản cố định nhỏ, còn phần lớn là tài sản tài chính như khoản cho vay, danh mục tự doanh và khoản phải thu. Phía nguồn vốn có vay ngân hàng, trái phiếu phát hành và vốn chủ sở hữu.
FVTPL trên bảng cân đối công ty chứng khoán là gì?
Là nhóm tài sản tài chính ghi nhận thông qua lãi lỗ, thường là cổ phiếu, trái phiếu, chứng chỉ quỹ công ty nắm để kinh doanh. Giá trị được đánh giá lại theo thị trường và chênh lệch đi vào lãi lỗ.
Dư nợ cho vay ký quỹ nằm ở đâu trên báo cáo?
Nằm trong khoản mục các khoản cho vay thuộc tài sản tài chính. Khoản mục này thường gộp dư nợ ký quỹ và ứng trước tiền bán, nên cần đọc thuyết minh để tách hai phần.
Tỷ lệ an toàn tài chính có đọc được từ bảng cân đối không?
Không trực tiếp. Tỷ lệ này tính theo phương pháp của cơ quan quản lý và công ty công bố trong báo cáo định kỳ. Bảng cân đối giúp hiểu thành phần tài sản rủi ro đứng sau tỷ lệ đó.
Đòn bẩy của công ty chứng khoán đo bằng cách nào?
Có thể dùng ba phép chia: dư nợ cho vay chia vốn chủ, tài sản FVTPL chia vốn chủ và tổng nợ phải trả chia vốn chủ. Không có ngưỡng chung, nên so theo xu hướng và theo công ty cùng mô hình.
Vì sao vốn chủ sở hữu quan trọng với công ty chứng khoán?
Vì giới hạn dư nợ cho vay tính theo vốn chủ, và vốn chủ cũng là đệm hấp thụ lỗ khi giá tài sản giảm. Vốn chủ co lại làm dư địa cho vay hẹp đi.
Nội dung trên chỉ để giải thích, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 04/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
