
Ngành
Đọc báo cáo của một công ty chứng khoán: bốn nguồn thu và cách ghi nhận
Đọc báo cáo công ty chứng khoán cần nắm bốn nguồn thu: tự doanh, cho vay ký quỹ, môi giới, đầu tư giữ đến đáo hạn, kèm cách ghi nhận từng nguồn.
Nội dung bài6 phần
- Đọc báo cáo của một công ty chứng khoán: bốn nguồn thu và cách ghi nhận
- Đọc báo cáo công ty chứng khoán bắt đầu từ doanh thu hoạt động
- Bốn nguồn thu và cách ghi nhận từng nguồn
- Chi phí nằm ở ba chỗ, lãi vay thường là chỗ nặng thứ hai
- Đọc báo cáo công ty chứng khoán xong thì sang bảng cân đối
- Ba chỗ dễ đọc sai khi đọc báo cáo công ty chứng khoán
Đọc báo cáo của một công ty chứng khoán: bốn nguồn thu và cách ghi nhận
Đọc báo cáo công ty chứng khoán khác hẳn đọc báo cáo một nhà máy. Không có doanh thu bán hàng, không có giá vốn hàng bán, không có hàng tồn kho. Thay vào đó là một danh sách các khoản lãi từ tài sản tài chính.
Bài này đi qua bốn nguồn thu chính, cách ghi nhận từng nguồn, và ba chỗ dễ đọc sai. Số lấy từ báo cáo hợp nhất của mười công ty chứng khoán, dữ liệu đến 02/10/2026. Nếu bạn chưa quen cấu trúc một bộ báo cáo, đọc trước cấu trúc báo cáo tài chính.
Đọc báo cáo công ty chứng khoán bắt đầu từ doanh thu hoạt động
Dòng đầu của báo cáo kết quả kinh doanh là doanh thu hoạt động. Nó không phải tiền bán hàng. Nó là tổng các khoản lãi và phí thu được trong kỳ.
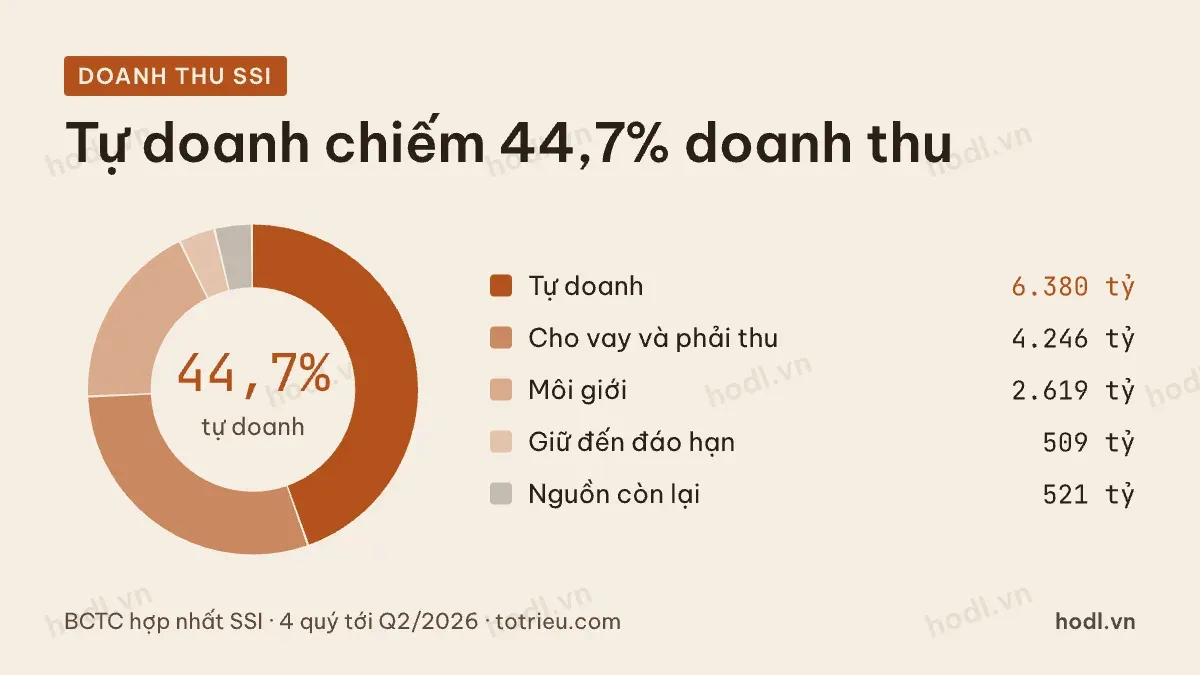
Bốn quý tới quý 2/2026, mã lớn nhất nhóm ghi nhận 14.275 tỷ đồng doanh thu hoạt động. Phần lớn nhất đến từ tài sản tài chính tự doanh, 6.380 tỷ, bằng 44,7%.
Kế đó là lãi từ các khoản cho vay và phải thu, 4.246 tỷ, tương đương 29,7%. Doanh thu môi giới 2.619 tỷ, bằng 18,3%. Lãi từ các khoản đầu tư giữ đến ngày đáo hạn 509 tỷ, bằng 3,6%. Các nguồn còn lại cộng lại 521 tỷ, bằng 3,7%.
Bảng dưới xếp mười công ty theo doanh thu hoạt động bốn quý gần nhất.
Mã | Doanh thu hoạt động (tỷ đồng) | Lãi tự doanh (tỷ đồng) | Lãi cho vay và phải thu (tỷ đồng) | Doanh thu môi giới (tỷ đồng) |
|---|---|---|---|---|
SSI | 14.275 | 6.380 | 4.246 | 2.619 |
VIX | 8.326 | 6.575 | 1.391 | 243 |
HCM | 5.765 | 1.453 | 2.904 | 1.313 |
MBS | 4.394 | 891 | 1.742 | 1.003 |
SHS | 3.428 | 1.773 | 1.087 | 418 |
BSI | 2.568 | 1.079 | 892 | 409 |
CTS | 1.762 | 687 | 525 | 192 |
ORS | 1.383 | 673 | 154 | 61 |
FTS | 1.342 | 263 | 805 | 191 |
VDS | 1.157 | 336 | 470 | 232 |
Nguồn: BCTC hợp nhất các mã trong bảng · 4 quý tới Q2/2026 · totrieu.com
Cùng một ngành mà cơ cấu lệch nhau rất xa. VIX có 79,0% doanh thu đến từ tự doanh. FTS thì ngược lại, 60,0% đến từ cho vay. HCM lấy 50,4% từ cho vay và 22,8% từ môi giới.
Bốn nguồn thu và cách ghi nhận từng nguồn
Nguồn thứ nhất là tài sản tài chính ghi nhận thông qua lãi lỗ, thường gọi tắt là tự doanh. Dòng này gộp ba thứ: lãi bán tài sản, chênh lệch tăng khi đánh giá lại tài sản chưa bán, và cổ tức cùng tiền lãi nhận được. Phần đánh giá lại là lãi trên giấy, chưa thành tiền.
Nguồn thứ hai là lãi từ các khoản cho vay và phải thu. Đây là tiền lãi khách hàng trả cho dư nợ ký quỹ và ứng trước tiền bán chứng khoán. Lãi được dự thu theo ngày, nên dòng này đều và dễ dự tính nhất trong bốn nguồn.
Nguồn thứ ba là doanh thu nghiệp vụ môi giới. Phí tính theo giá trị khớp lệnh và ghi nhận ngay trong ngày giao dịch. Vì vậy nó chạy gần như song song với thanh khoản thị trường. Muốn ôn lại cách đặt lệnh và khớp lệnh, xem các loại lệnh chứng khoán.
Nguồn thứ tư là lãi từ các khoản đầu tư giữ đến ngày đáo hạn, chủ yếu tiền gửi có kỳ hạn và trái phiếu. Lãi dồn theo thời gian, không phụ thuộc giá thị trường.
Ngoài bốn nguồn trên còn ba nghiệp vụ nhỏ: lưu ký, tư vấn đầu tư và bảo lãnh phát hành. Ở phần lớn công ty, ba nghiệp vụ này cộng lại chưa tới 5% doanh thu. Riêng ORS có 370 tỷ doanh thu khác, mức cao bất thường so với quy mô.
Chi phí nằm ở ba chỗ, lãi vay thường là chỗ nặng thứ hai
Chi phí của một công ty chứng khoán chia làm ba dòng, và ba dòng này nói ba chuyện khác nhau.
Thứ nhất là chi phí hoạt động. Nó gồm lỗ bán tài sản tài chính, chênh lệch giảm khi đánh giá lại, chi phí môi giới và lương nhân viên kinh doanh.
Thứ hai là chi phí lãi vay. Công ty chứng khoán vay ngân hàng và phát hành trái phiếu để có tiền cho vay ký quỹ. Càng cho vay nhiều thì dòng này càng lớn.
Thứ ba là chi phí quản lý. Đây là bộ máy hành chính, thường nhỏ hơn hai dòng trên nhiều.
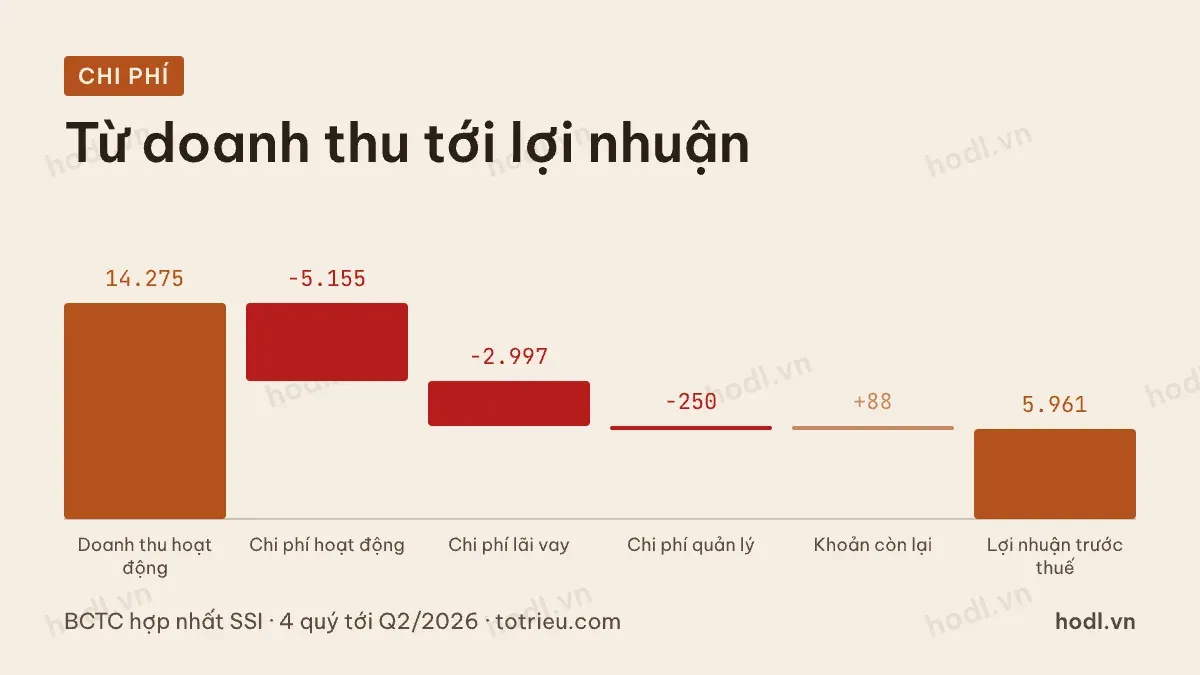
Lấy mã lớn nhất nhóm làm ví dụ. Từ 14.275 tỷ doanh thu hoạt động, chi phí hoạt động lấy 5.155 tỷ, chi phí lãi vay lấy 2.997 tỷ, chi phí quản lý lấy 250 tỷ. Các khoản thu chi còn lại cộng thêm 88 tỷ. Còn 5.961 tỷ lợi nhuận trước thuế, và 4.802 tỷ thuộc cổ đông công ty mẹ.
Mã | Chi phí hoạt động (tỷ đồng) | Chi phí lãi vay (tỷ đồng) | Chi phí quản lý (tỷ đồng) | Lợi nhuận trước thuế (tỷ đồng) | Lợi nhuận sau thuế cổ đông mẹ (tỷ đồng) |
|---|---|---|---|---|---|
SSI | 5.155 | 2.997 | 250 | 5.961 | 4.802 |
VIX | 2.860 | 539 | 52 | 4.881 | 3.950 |
MBS | 1.459 | 1.099 | 275 | 1.549 | 1.233 |
SHS | 1.482 | 562 | 157 | 1.230 | 1.005 |
BSI | 1.075 | 640 | 203 | 652 | 523 |
CTS | 641 | 511 | 147 | 465 | 377 |
Nguồn: BCTC hợp nhất các mã trong bảng · 4 quý tới Q2/2026 · totrieu.com
HCM và FTS không tách riêng dòng chi phí lãi vay trong kho dữ liệu dùng cho bài này, phần đó nằm trong chi phí hoạt động. Vì vậy hai mã không có trong bảng trên. Khi so chi phí giữa các công ty, luôn kiểm xem dòng lãi vay có được tách ra hay không.
Đọc báo cáo công ty chứng khoán xong thì sang bảng cân đối
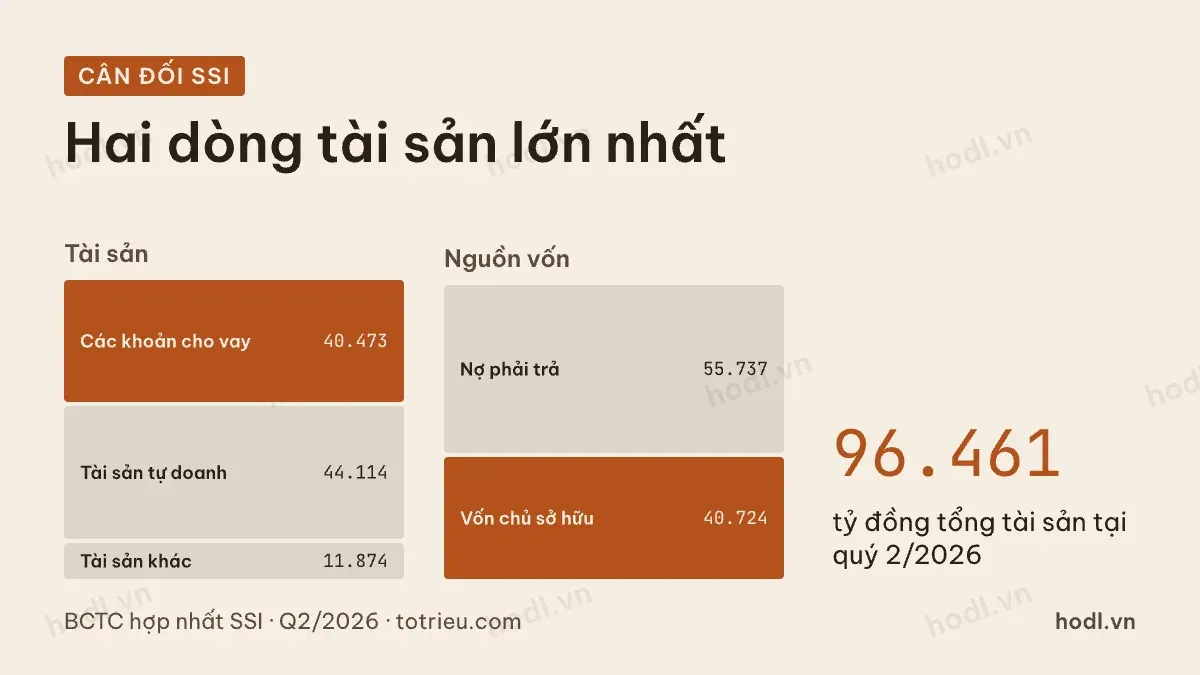
Bảng cân đối của công ty chứng khoán gần giống một quỹ đầu tư có thêm sổ cho vay. Hai dòng tài sản lớn nhất là tài sản tài chính tự doanh và các khoản cho vay.
Ở mã lớn nhất nhóm, tổng tài sản 96.461 tỷ đồng tại quý 2/2026. Bên tài sản, 40.473 tỷ là các khoản cho vay, 44.114 tỷ là tài sản tài chính tự doanh, 11.874 tỷ là tiền và các tài sản khác. Bên nguồn vốn, nợ phải trả 55.737 tỷ và vốn chủ sở hữu 40.724 tỷ.
Mã | Tổng tài sản (tỷ đồng) | Tài sản tự doanh (tỷ đồng) | Các khoản cho vay (tỷ đồng) | Vay ngắn hạn (tỷ đồng) | Vốn chủ sở hữu (tỷ đồng) |
|---|---|---|---|---|---|
SSI | 96.461 | 44.114 | 40.473 | 54.038 | 40.724 |
HCM | 41.259 | 9.133 | 29.024 | 26.093 | 14.640 |
VIX | 38.592 | 20.819 | 13.958 | 4.560 | 32.695 |
MBS | 34.155 | 3.024 | 16.828 | 15.355 | 11.942 |
SHS | 27.567 | 11.334 | 11.722 | 13.474 | 12.544 |
BSI | 19.479 | 6.535 | 9.471 | 11.815 | 5.696 |
ORS | 15.269 | 5.526 | 1.885 | 2.339 | 7.801 |
FTS | 14.556 | 3.993 | 6.380 | 9.918 | 4.434 |
Nguồn: BCTC hợp nhất các mã trong bảng · Q2/2026 · totrieu.com
Dòng vay ngắn hạn cho biết công ty dùng bao nhiêu tiền đi vay để nuôi sổ cho vay và danh mục tự doanh. VIX chỉ vay 4.560 tỷ trên vốn chủ 32.695 tỷ. BSI vay 11.815 tỷ trên vốn chủ 5.696 tỷ, gấp hơn hai lần.
Khoản mục "các khoản cho vay" trên báo cáo gồm cả dư nợ ký quỹ và ứng trước tiền bán chứng khoán. Hai thứ này có kỳ hạn khác nhau, nên khi tính tỷ lệ trên vốn chủ thì đó chỉ là con số xấp xỉ cho dư nợ ký quỹ.
Ba chỗ dễ đọc sai khi đọc báo cáo công ty chứng khoán
Chỗ sai thứ nhất là gộp lãi đánh giá lại với lãi đã bán. Hai thứ cùng nằm trong dòng tự doanh nhưng khác nhau về chất. Lãi đã bán là tiền thật. Lãi đánh giá lại có thể bốc hơi nếu giá quay đầu.
Chỗ sai thứ hai là so doanh thu hoạt động của công ty chứng khoán với doanh thu của doanh nghiệp thường. Doanh thu hoạt động ở đây đã là khoản lãi, không phải tiền bán hàng. So trực tiếp thì biên lợi nhuận bị hiểu nhầm rất xa.
Chỗ sai thứ ba là bỏ qua dòng vay ngắn hạn. Lợi nhuận từ cho vay ký quỹ là phần chênh giữa lãi thu của khách và lãi trả cho ngân hàng. Chỉ nhìn doanh thu cho vay mà không nhìn chi phí lãi vay thì ước lãi quá cao.
Thuật ngữ trong thuyết minh tra nhanh ở danh sách thuật ngữ báo cáo tài chính. Muốn xem một bài đọc số của công ty chứng khoán cụ thể, mời đọc bài phân tích SSI tháng 9/2026.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.