
Mô hình kinh doanh của MBS: công ty chứng khoán có ngân hàng mẹ đứng sau
Nội dung bài7 phần
- Cổ phiếu MBS và một bảng cân đối gần 33 nghìn tỷ đồng
- Ngân hàng mẹ và chi phí vốn của cổ phiếu MBS
- Môi giới và cho vay ký quỹ, hai nguồn thu chính
- Chênh lệch lãi là nơi lợi nhuận được quyết định
- Từ doanh thu tới lợi nhuận của cổ phiếu MBS
- Những gì mô hình cổ phiếu MBS không làm
- Bốn năm chuyển dịch từ môi giới sang cho vay ký quỹ
Cổ phiếu MBS là phần vốn của Công ty cổ phần Chứng khoán MB. Đây là một công ty chứng khoán có ngân hàng mẹ đứng sau, Ngân hàng Thương mại cổ phần Quân đội. Mối liên hệ này ảnh hưởng trực tiếp tới cách công ty huy động vốn để cho vay ký quỹ. Mô hình kinh doanh vẫn xoay quanh hai nguồn thu chính: môi giới và cho vay ký quỹ.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu MBS và một bảng cân đối gần 33 nghìn tỷ đồng
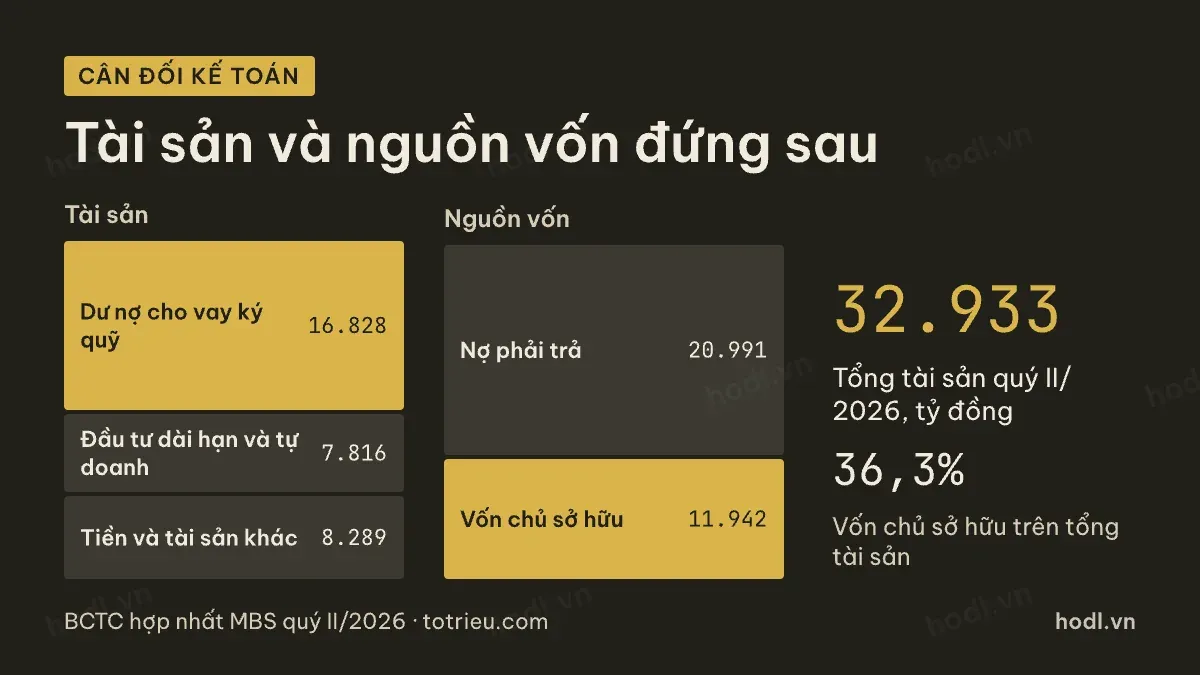
Cuối quý II/2026, tổng tài sản của công ty là 32.933 tỷ đồng. Dư nợ cho vay ký quỹ chiếm 16.828 tỷ đồng, tức 51,1% tổng tài sản. Khoản đầu tư dài hạn và tự doanh gộp lại là 7.816 tỷ đồng. Phần còn lại, gồm tiền và tài sản khác, là 8.289 tỷ đồng.
Bên nguồn vốn, vốn chủ sở hữu là 11.942 tỷ đồng, chiếm 36,3% tổng tài sản. Nợ phải trả là 20.991 tỷ đồng, phần lớn là vay ngắn hạn phục vụ cho vay ký quỹ.
Vốn góp là 10.010 tỷ đồng, tương ứng khoảng 1.001,0 triệu cổ phiếu đang lưu hành. Với giá đóng cửa 15.300 đồng phiên 02/10/2026, vốn hoá vào khoảng 15.315 tỷ đồng.
Người đọc báo cáo loại doanh nghiệp này lần đầu nên xem cấu trúc báo cáo tài chính trước.
Ngân hàng mẹ và chi phí vốn của cổ phiếu MBS
Ngân hàng Thương mại cổ phần Quân đội là cổ đông lớn của công ty. Mối quan hệ này giúp công ty tiếp cận nguồn vốn vay ngắn hạn ổn định hơn. Một công ty chứng khoán độc lập không có chỗ dựa đó.
Giữa năm 2026, công ty tăng vốn góp từ 6.673 tỷ đồng lên 10.010 tỷ đồng. Vốn mới giúp công ty giảm vay ngắn hạn từ 17.730 tỷ đồng cuối năm 2025 xuống 15.355 tỷ đồng. Trong khi đó dư nợ cho vay ký quỹ vẫn tăng. Đây là lý do chi phí vốn của cổ phiếu MBS có thể ổn định hơn. Công ty chứng khoán phải tự xoay vốn trên thị trường thì khó giữ được mức đó.
Môi giới và cho vay ký quỹ, hai nguồn thu chính
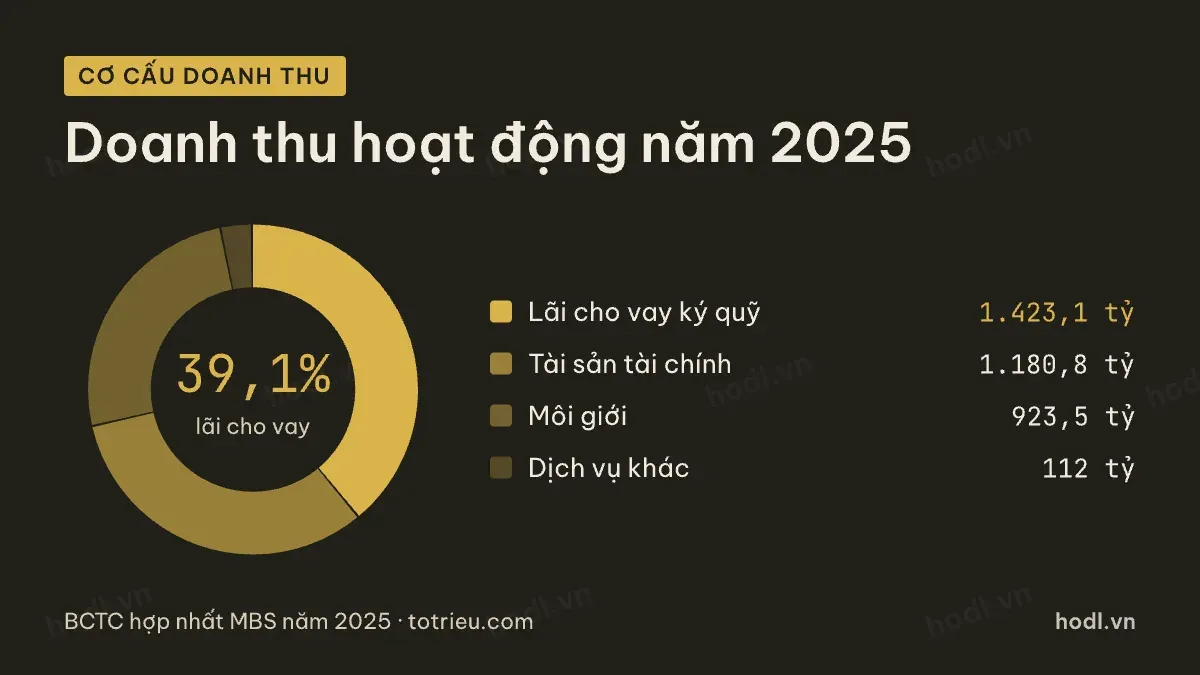
Năm 2025, doanh thu hoạt động là 3.639,4 tỷ đồng. Lãi từ cho vay ký quỹ đóng góp 1.423,1 tỷ đồng, tức 39,1%. Tài sản tài chính, gồm cả tự doanh và các khoản đầu tư dài hạn, mang về 1.180,8 tỷ đồng. Nghiệp vụ môi giới thu 923,5 tỷ đồng, tức 25,4%. Phần còn lại, gồm tư vấn và lưu ký, là 112,0 tỷ đồng.
So với năm 2024, doanh thu hoạt động tăng từ 3.120,4 tỷ đồng. Năm 2023 con số này là 1.816,0 tỷ đồng. Cho vay ký quỹ là động lực tăng trưởng chính qua cả ba năm.
Chênh lệch lãi là nơi lợi nhuận được quyết định
Lãi từ cho vay ký quỹ năm 2025 là 1.423,1 tỷ đồng. Dư nợ cho vay bình quân cùng năm khoảng 12.667 tỷ đồng. Lợi suất cho vay vì vậy khoảng 11,2%.
Chi phí lãi vay cùng năm là 844,4 tỷ đồng. Dư nợ vay bình quân khoảng 15.400 tỷ đồng. Chi phí vốn vay vì vậy khoảng 5,5%. Cơ chế của khoản vay này được giải thích trong bài tài khoản margin chứng khoán.
Chênh lệch giữa hai con số, khoảng 5,7 điểm %, là nguồn lợi nhuận chính của mảng cho vay. Năm 2024, chênh lệch này là khoảng 6,0 điểm %. Chi phí vốn vì vậy đang tăng nhanh hơn lợi suất cho vay.
Từ doanh thu tới lợi nhuận của cổ phiếu MBS
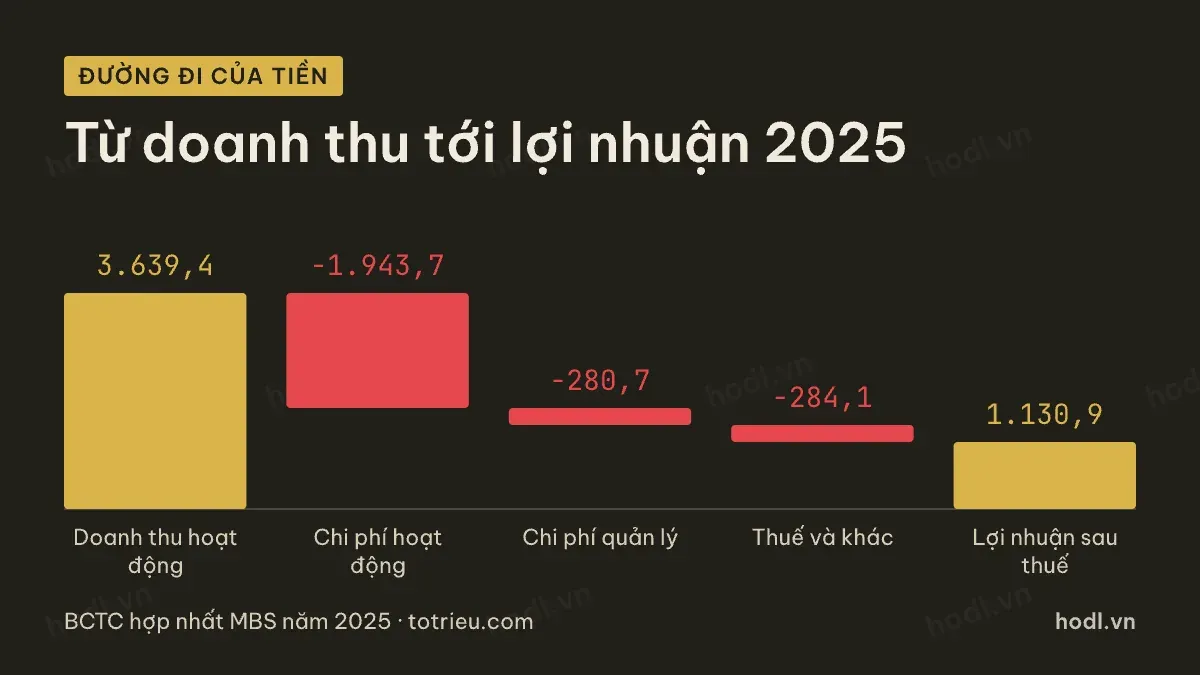
Năm 2025, đường đi đầy đủ như sau. Doanh thu hoạt động là 3.639,4 tỷ đồng. Trừ chi phí hoạt động 1.943,7 tỷ đồng. Trừ tiếp chi phí quản lý doanh nghiệp 280,7 tỷ đồng. Thuế và các khoản khác lấy đi 284,1 tỷ đồng. Lợi nhuận sau thuế còn lại 1.130,9 tỷ đồng.
Khoản 1.943,7 tỷ đồng chi phí hoạt động gồm phần lớn là chi phí lãi vay và chi phí môi giới. Hai khoản này gắn trực tiếp với hai nguồn thu chính đã nói ở trên.
Những gì mô hình cổ phiếu MBS không làm
Công ty không đặt cược lớn vào danh mục tự doanh như một số đối thủ. Phần lãi đã thực hiện và chưa thực hiện của công ty tương đối nhỏ so với quy mô cho vay ký quỹ. Vì vậy lợi nhuận ít biến động theo giá thị trường hơn nhóm nặng tự doanh.
Công ty cũng không hoàn toàn độc lập về nguồn vốn. Khi ngân hàng mẹ thay đổi chính sách cấp vốn, chi phí vốn vay của công ty chịu ảnh hưởng trực tiếp.
Bức tranh rút gọn như sau. Đây là công ty chứng khoán có nguồn vốn ổn định nhờ ngân hàng mẹ. Lợi nhuận dựa chủ yếu vào cho vay ký quỹ và môi giới. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mô hình này.
Bốn năm chuyển dịch từ môi giới sang cho vay ký quỹ
Cơ cấu nguồn thu của MBS đã đổi rõ trong bốn năm. Năm 2022, doanh thu môi giới là 716,8 tỷ đồng, lãi cho vay là 767,6 tỷ đồng. Hai nguồn gần như bằng nhau.
Năm 2023, doanh thu môi giới giảm về 614,6 tỷ đồng. Lãi cho vay cũng giảm, còn 664,7 tỷ đồng. Đây là năm thanh khoản thị trường thấp.
Năm 2024, lãi cho vay bật lên 1.056,1 tỷ đồng, trong khi môi giới chỉ nhích lên 628,2 tỷ đồng. Năm 2025, lãi cho vay đạt 1.423,1 tỷ đồng và môi giới đạt 923,5 tỷ đồng.
Dư nợ cho vay ký quỹ đứng sau sự dịch chuyển đó. Cuối năm 2022 dư nợ là 3.759,5 tỷ đồng. Cuối năm 2025 là 15.040,6 tỷ đồng, tức gấp bốn lần sau ba năm. Phí môi giới ngày càng là công cụ giữ khách, còn lãi cho vay là nguồn thu chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 24/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.