
Cổ phiếu· Loyalty
Phân tích cổ phiếu TCX Q4/2026: lợi nhuận dựa vào cho vay ký quỹ, rủi ro nằm ở chi phí vốn
Phân tích cổ phiếu TCX qua cơ cấu doanh thu bảy năm, danh mục AFS 34.558 tỷ, đòn bẩy cho vay 112,5% vốn chủ và ba cách định giá. Dữ liệu đến 09/10/2026.
Nội dung bài13 phần
- Phân tích cổ phiếu TCX: quy mô
- Doanh thu đến từ mảng nào
- Lợi nhuận quý II tăng nhờ đâu
- Danh mục tài sản tài chính
- Phân tích cổ phiếu TCX: rủi ro
- So với tám mã cùng ngành
- Phân tích cổ phiếu TCX: dải P/B
- Phân tích cổ phiếu TCX: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu TCX: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Mốc giá cần theo dõi
- Đọc gì ở báo cáo quý III
- Kết luận
Phân tích cổ phiếu TCX ở thời điểm này gặp một nghịch lý: lợi nhuận bốn quý gần nhất lập kỷ lục 6.092 tỷ đồng, còn giá cổ phiếu thấp nhất kể từ ngày lên sàn. Giá đóng cửa phiên 09/10/2026 là 27.050 đồng. Mức đó thấp hơn đỉnh đóng cửa cuối tháng 2 tới 38,0%.
Khoảng cách đó có lý do nằm trong báo cáo tài chính. Bài này bóc doanh thu TCX theo từng mảng qua sáu kỳ. Sau đó tách xem 363,9 tỷ đồng lợi nhuận tăng thêm của quý II/2026 đến từ đâu. Cuối cùng là danh mục tài sản tài chính và so sánh với tám công ty chứng khoán cùng bậc vốn chủ.
Điểm chính
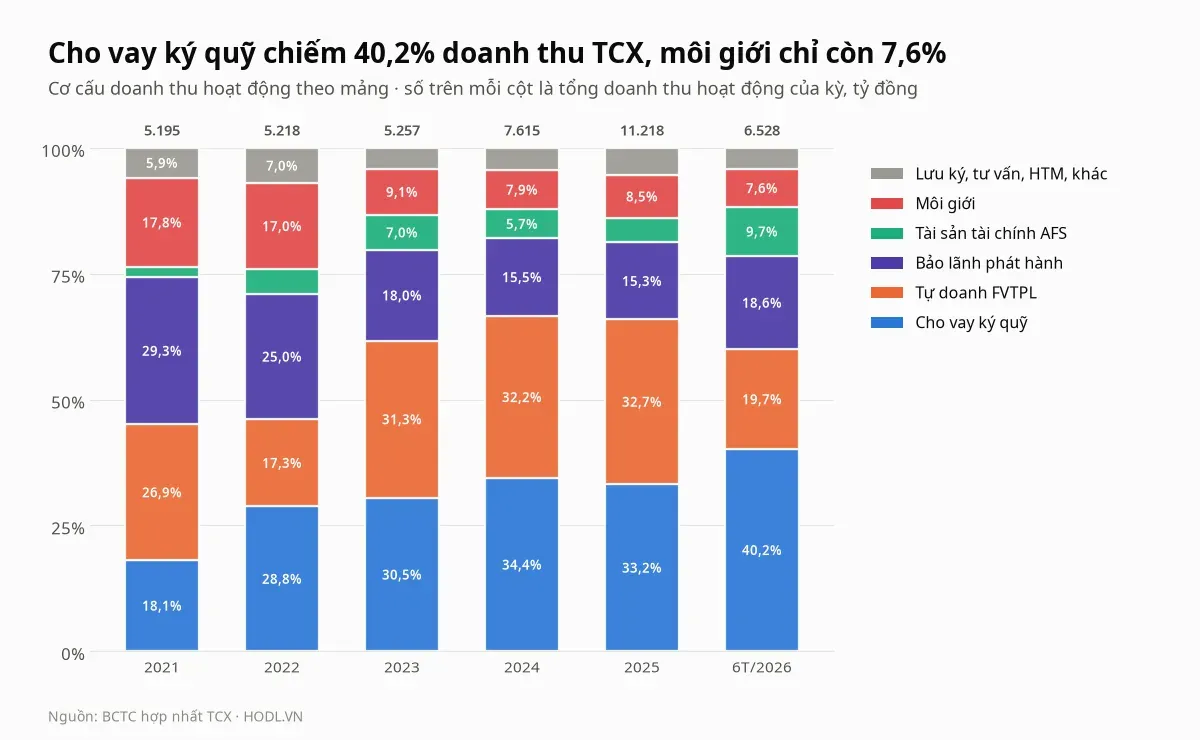
- Cho vay ký quỹ đã chiếm 40,2% doanh thu hoạt động trong sáu tháng đầu 2026, so với 18,1% của năm 2021; môi giới rơi từ 17,8% xuống 7,6%.
- Danh mục tài sản tài chính 36.442 tỷ đồng gần như chỉ gồm nhóm AFS, chiếm 94,8%, nhưng chênh lệch đánh giá lại trên vốn chủ chỉ là âm 6,1 tỷ đồng.
- Dư nợ các khoản cho vay 51.522 tỷ đồng, bằng 112,5% vốn chủ sở hữu; vay nợ và trái phiếu phát hành 52.500 tỷ đồng, bằng 114,7% vốn chủ.
- Giá 27.050 đồng ứng với P/E 12,32 lần và P/B 1,64 lần, cao hơn trung vị tám mã so sánh 10,2% và 33,8%.
- Ba cách định giá cho ba kết quả cách nhau rất xa, từ 15.061 đồng tới 28.884 đồng, tuỳ giả định ROE bền vững.
Phân tích cổ phiếu TCX: quy mô
Chứng khoán Kỹ Thương, thường được gọi là TCBS, niêm yết trên HOSE ngày 21/10/2025. Tính tới cuối quý II/2026, tổng tài sản đạt 100.592 tỷ đồng. Mức này tăng 54,4% so với cùng kỳ và tăng 24,8% chỉ trong sáu tháng. Vốn chủ sở hữu 45.782 tỷ đồng, tăng 52,3% sau một năm.
Chỉ tiêu (tỷ đồng) | Q2/2025 | Cuối 2025 | Q2/2026 | Thay đổi 6 tháng |
|---|---|---|---|---|
Tổng tài sản | 65.134 | 80.632 | 100.592 | +24,8% |
Các khoản cho vay | 33.806 | 43.860 | 51.522 | +17,5% |
Danh mục tài sản tài chính | 24.024 | 28.915 | 36.442 | +26,0% |
Vay nợ và trái phiếu phát hành | 33.507 | 34.094 | 52.501 | +54,0% |
Vốn chủ sở hữu | 30.063 | 44.100 | 45.782 | +3,8% |
Vốn góp của chủ sở hữu | 20.802 | 23.113 | 27.739 | +20,0% |
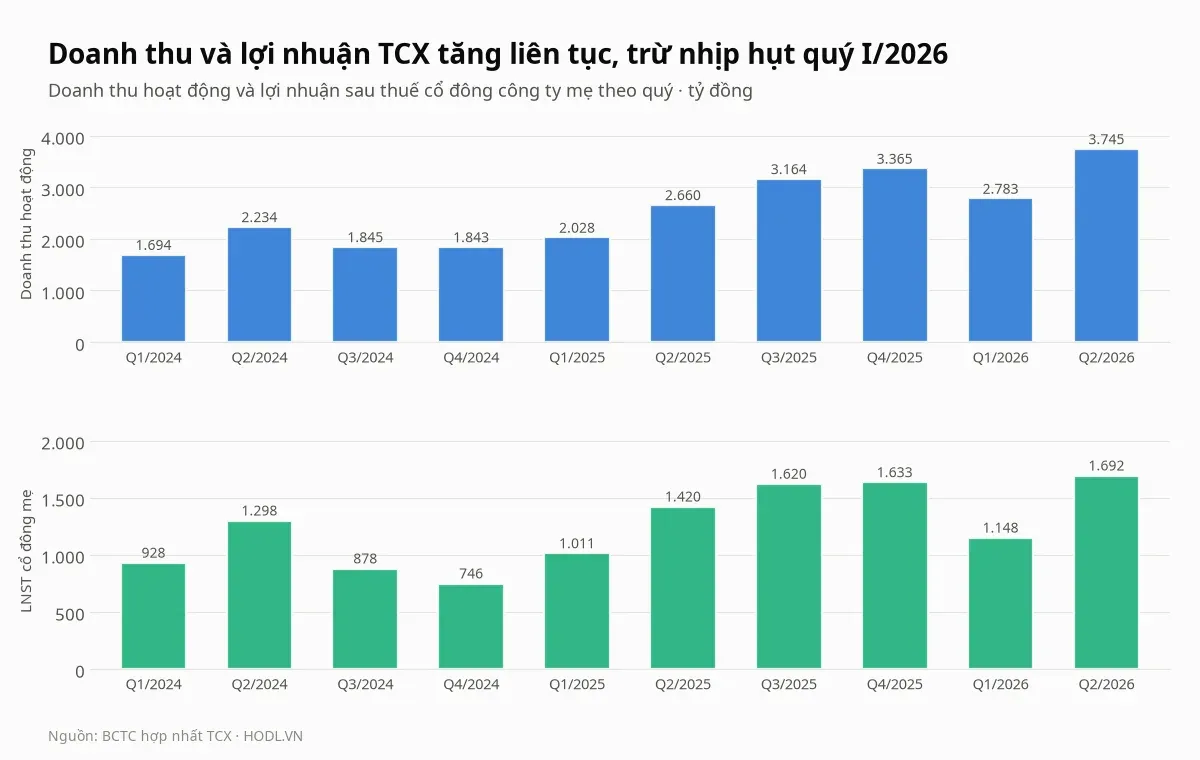
Quý II/2026, doanh thu hoạt động 3.744,6 tỷ đồng, tăng 40,8% so với cùng kỳ. Lợi nhuận trước thuế 2.097,0 tỷ đồng, tăng 21,0%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ 1.691,9 tỷ đồng, tăng 19,1%. Lợi nhuận tăng chậm hơn doanh thu khá nhiều, phần chênh nằm ở chi phí lãi vay.
Cộng sáu tháng, doanh thu 6.527,8 tỷ đồng, tăng 39,2%. Lợi nhuận sau thuế cổ đông mẹ 2.839,5 tỷ đồng, chỉ tăng 16,8%. Riêng quý I/2026 là một nhịp hụt, lợi nhuận 1.147,6 tỷ đồng, giảm 29,7% so với quý liền trước. Mẫu biểu báo cáo của công ty chứng khoán khác hẳn doanh nghiệp thường. Người mới đọc nên xem trước cấu trúc báo cáo tài chính.
Doanh thu đến từ mảng nào
Đây là phần quan trọng nhất khi đọc một công ty chứng khoán. Mô hình kinh doanh của TCX đã đổi hẳn trong năm năm. Hướng đổi đó quyết định rủi ro của cổ phiếu.
Mảng (tỷ đồng) | 2021 | 2022 | 2023 | 2024 | 2025 | 6T/2026 |
|---|---|---|---|---|---|---|
Lãi cho vay ký quỹ | 941,8 | 1.502,9 | 1.602,4 | 2.621,9 | 3.727,5 | 2.626,8 |
Lãi tài sản tài chính FVTPL | 1.399,9 | 901,2 | 1.643,4 | 2.449,7 | 3.669,5 | 1.287,2 |
Bảo lãnh phát hành | 1.521,5 | 1.303,0 | 944,5 | 1.181,0 | 1.715,3 | 1.214,6 |
Lãi tài sản tài chính AFS | 101,9 | 258,0 | 370,5 | 433,0 | 548,5 | 633,6 |
Môi giới | 924,0 | 888,2 | 476,8 | 600,9 | 957,6 | 493,3 |
Lưu ký, tư vấn, HTM, khác | 305,7 | 364,8 | 219,4 | 328,8 | 599,1 | 272,2 |
Tổng doanh thu hoạt động | 5.194,7 | 5.218,2 | 5.257,1 | 7.615,3 | 11.217,4 | 6.527,8 |
Đổi sang tỷ trọng thì bức tranh rõ hơn. Lãi cho vay ký quỹ từ 18,1% doanh thu năm 2021 lên 40,2% trong sáu tháng đầu 2026. Môi giới đi ngược chiều, từ 17,8% xuống 7,6%. Bảo lãnh phát hành từng là mảng lớn nhất với 29,3% năm 2021. Mảng này rơi xuống 15,3% năm 2025 rồi hồi lại 18,6% trong nửa đầu 2026.
Tự doanh FVTPL cũng vừa co lại. Mảng này chiếm 32,7% doanh thu năm 2025 nhưng chỉ còn 19,7% trong sáu tháng đầu 2026. Bù vào đó là lãi từ tài sản tài chính AFS, tăng từ 4,9% lên 9,7%. Cộng ba nhóm tự doanh lại, tỷ trọng vẫn giảm, còn cho vay thì tăng đều qua từng năm.
Một công ty chứng khoán sống bằng cho vay có lợi nhuận đều hơn. Lãi cho vay không phụ thuộc vào việc thị trường tăng hay giảm trong quý. Đổi lại, công ty phải đi vay để có tiền cho vay. Lợi nhuận vì vậy bị chi phí vốn ăn vào. Cơ chế của khoản vay này nằm trong bài tài khoản margin chứng khoán.
Lợi nhuận quý II tăng nhờ đâu
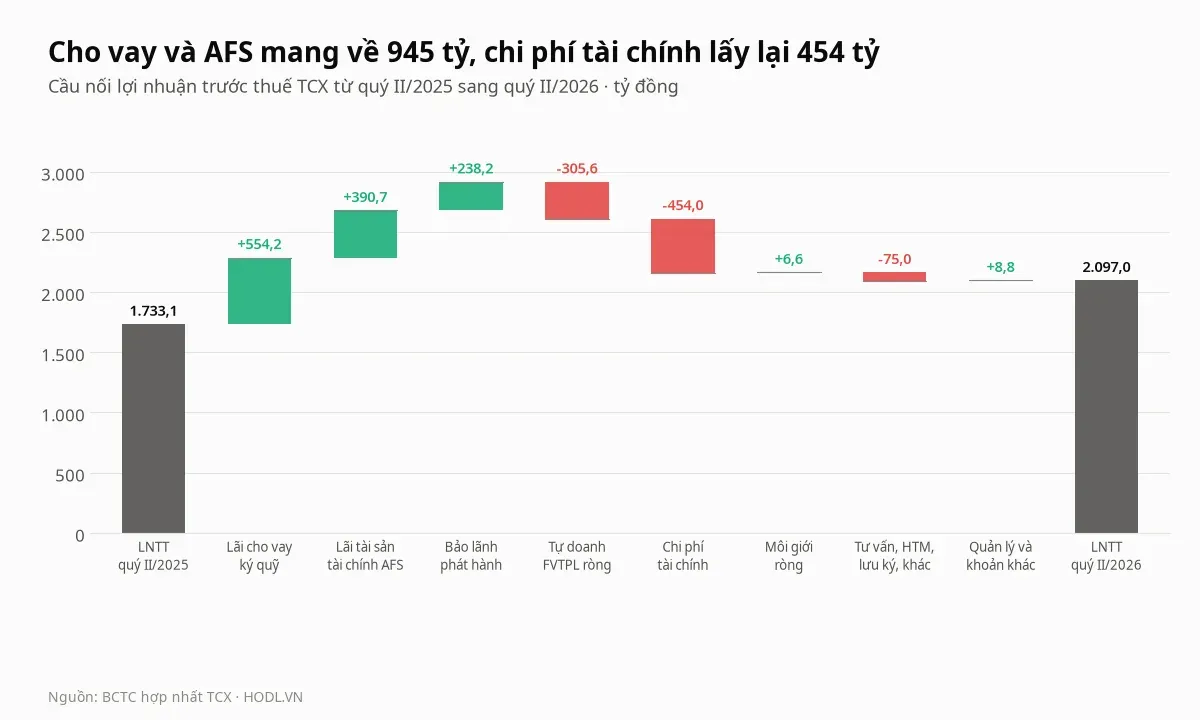
Lợi nhuận trước thuế đi từ 1.733,1 tỷ đồng lên 2.097,0 tỷ đồng. Tách phần tăng thêm theo từng dòng của báo cáo kết quả kinh doanh. Tổng các bước phải khớp đúng 363,9 tỷ đồng.
Nguồn | Tác động (tỷ đồng) | Cách tính |
|---|---|---|
Lãi cho vay ký quỹ | +554,2 | 1.398,2 so với 844,0 |
Lãi tài sản tài chính AFS | +390,7 | 472,4 so với 81,8 |
Bảo lãnh phát hành ròng | +238,2 | 733,7 so với 495,5, không phát sinh chi phí nghiệp vụ |
Tự doanh FVTPL ròng | −305,6 | lãi trừ lỗ FVTPL: 467,4 so với 775,4 |
Chi phí tài chính | −454,0 | 1.023,4 so với 569,4, riêng lãi vay 889,0 so với 497,3 |
Môi giới ròng | +6,6 | doanh thu tăng 25,9, chi phí nghiệp vụ tăng 19,3 |
Tư vấn tài chính, HTM, lưu ký, khác | −75,0 | |
Chi phí quản lý và khoản khác | +8,8 | |
Tổng: 1.733,1 lên 2.097,0 | +363,9 | +21,0% |
Hai mảng cho vay và AFS mang về 944,9 tỷ đồng. Chi phí tài chính lấy lại 454,0 tỷ, tức gần một nửa. Riêng chi phí lãi vay tăng 78,8% sau một năm. Lãi cho vay thu về chỉ tăng 65,7%.
Tự doanh FVTPL là khoản trừ lớn thứ hai. Quý II/2026, TCX lãi bán tài sản FVTPL 731,4 tỷ. Cộng thêm lãi đánh giá lại 16,0 tỷ và cổ tức tiền lãi 7,5 tỷ. Phía lỗ, lỗ bán 266,4 tỷ và lỗ đánh giá lại 21,1 tỷ. Phần ròng 467,4 tỷ thấp hơn mức 775,4 tỷ của cùng kỳ.
Điểm sáng là bảo lãnh phát hành. Mảng này thu 733,7 tỷ đồng trong quý. Báo cáo không ghi chi phí nghiệp vụ tương ứng, nên phần tăng chảy thẳng vào lợi nhuận. Đây là mảng đặc trưng của TCX, cao hơn hẳn các công ty chứng khoán khác trong nhóm so sánh.
Danh mục tài sản tài chính
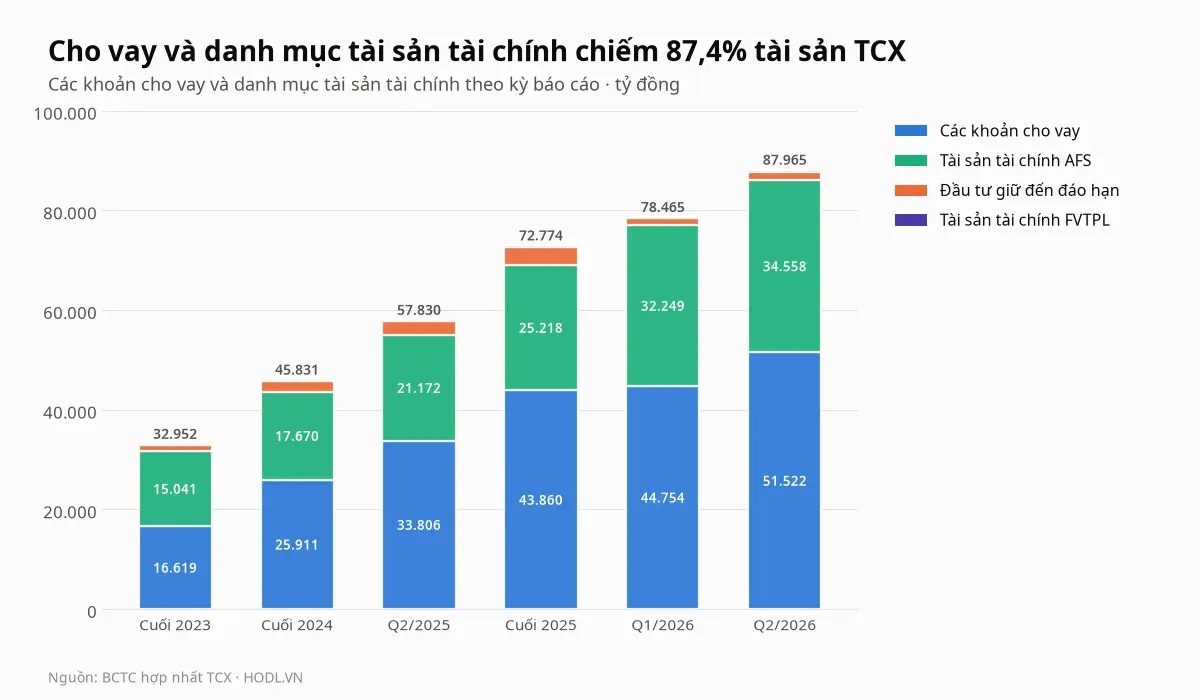
Cuối quý II/2026, hai khoản mục chiếm 85,6% tổng tài sản của TCX. Đó là các khoản cho vay và tài sản tài chính AFS. Cơ cấu danh mục rất lệch.
Khoản mục (tỷ đồng) | Cuối 2024 | Cuối 2025 | Q2/2026 | Tỷ trọng danh mục |
|---|---|---|---|---|
Tài sản tài chính AFS | 17.670,5 | 25.218,4 | 34.558,4 | 94,8% |
Đầu tư giữ đến ngày đáo hạn | 2.232,1 | 3.657,4 | 1.588,2 | 4,4% |
Tài sản tài chính FVTPL | 17,3 | 38,9 | 296,0 | 0,8% |
Tổng danh mục | 19.919,9 | 28.914,8 | 36.442,5 | 100% |
Nhóm AFS là tài sản tài chính sẵn sàng để bán, chủ yếu là trái phiếu và giấy tờ có giá. Chênh lệch đánh giá lại của nhóm AFS không chạy qua báo cáo kết quả kinh doanh. Khoản này ghi thẳng vào vốn chủ sở hữu. Cách xác định giá trị của nhóm tài sản này được giải thích trong bài định giá trái phiếu.
Con số đáng chú ý nằm ở dòng chênh lệch đánh giá lại trên vốn chủ. Cuối quý II/2026, dòng này chỉ là âm 6,1 tỷ đồng, trên một danh mục 36.442 tỷ. Tổng thu nhập toàn diện quý II là 1.690,4 tỷ. Lợi nhuận sau thuế là 1.691,9 tỷ.
Nói cách khác, danh mục gần như không ghi nhận biến động giá trị nào trong kỳ. Với trái phiếu chưa niêm yết, giá trị hợp lý thường không quan sát được. Khoản mục vì vậy được giữ gần giá gốc. Người đọc vì vậy không thấy được rủi ro đánh giá lại qua các con số hiện có. Đó là một điểm cần theo dõi, không phải một điểm yên tâm.
Phân tích cổ phiếu TCX: rủi ro
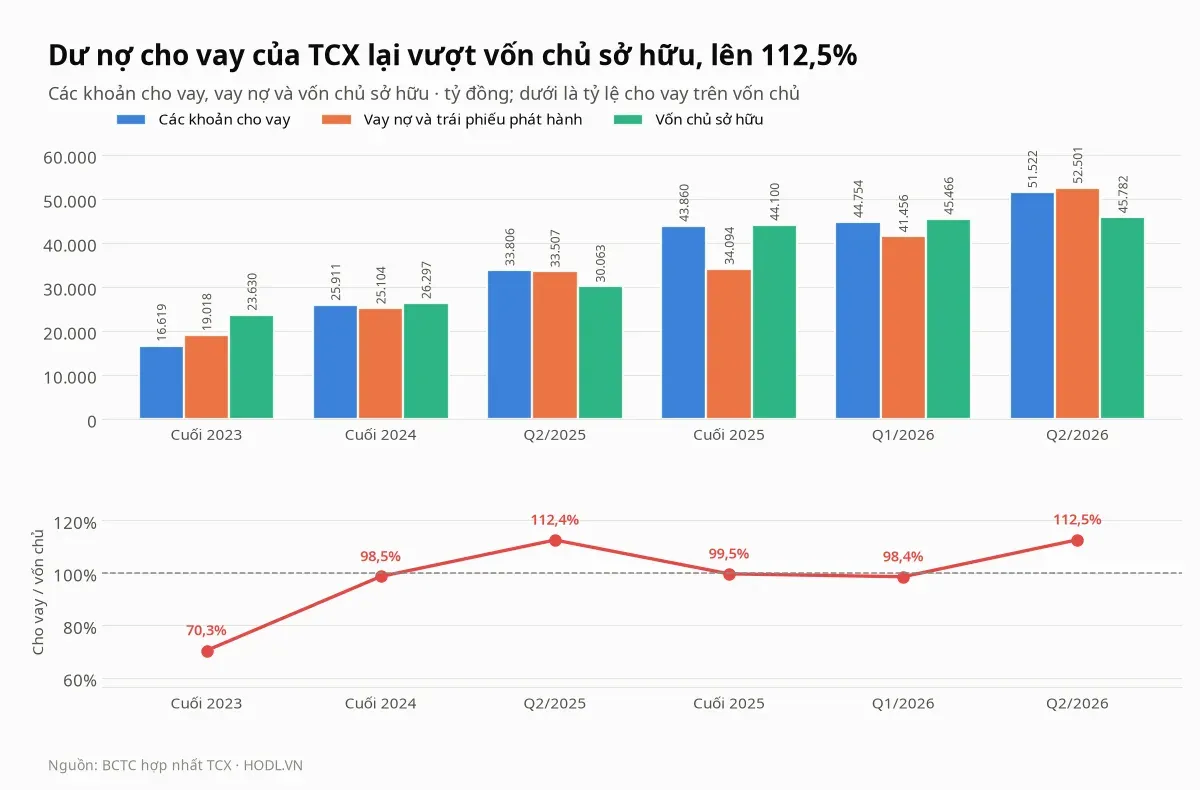
Dư nợ các khoản cho vay cuối quý II/2026 là 51.522 tỷ đồng. Con số đó bằng 112,5% vốn chủ sở hữu. Tỷ lệ này từng là 70,3% cuối năm 2023 rồi lên 112,4% giữa năm 2025. Đợt tăng vốn kéo nó về 99,5% cuối năm 2025. Sáu tháng vừa qua nó lại vượt lên.
Vay nợ và trái phiếu phát hành tăng còn nhanh hơn. Khoản này đi từ 34.094 tỷ cuối năm 2025 lên 52.501 tỷ, thêm 54,0%. Tỷ lệ tổng tài sản trên vốn chủ đi từ 1,83 lần lên 2,20 lần. Một khoản lỗ trên danh mục hay trên dư nợ cho vay vì vậy ăn vào vốn chủ nhanh hơn trước.
Rủi ro thứ hai là chi phí vốn. Tự tính từ báo cáo, lợi suất danh nghĩa trên dư nợ cho vay quý II/2026 là 11,62% một năm. Chi phí vay bình quân là 7,57% một năm.
Chỉ tiêu | Q2/2025 | Q2/2026 |
|---|---|---|
Dư nợ cho vay bình quân (tỷ đồng) | 32.138,7 | 48.138,4 |
Lợi suất cho vay quy năm | 10,50% | 11,62% |
Vay nợ bình quân (tỷ đồng) | 30.631,0 | 46.978,3 |
Chi phí vay quy năm | 6,49% | 7,57% |
Chênh lệch | 4,01 điểm % | 4,05 điểm % |
Biên chênh lệch giữ gần như nguyên, nhưng cả hai chân đều đi lên hơn một điểm %. Lãi suất huy động có thể tăng tiếp. Nếu lãi suất cho vay ký quỹ không theo kịp vì cạnh tranh, biên này sẽ mỏng đi.
Rủi ro thứ ba là chất lượng tài sản bảo đảm. Chứng khoán cầm cố của nhà đầu tư tại TCX là 76.381 tỷ đồng. Con số đó bằng 148,2% dư nợ cho vay. Khi thị trường giảm sâu, giá trị tài sản bảo đảm giảm theo. Công ty phải bán giải chấp đúng lúc thanh khoản yếu nhất.
Có một điều cần nói rõ về vốn góp. Vốn góp tăng 4.623,2 tỷ đồng trong quý II/2026, đúng bằng 20% số đầu kỳ. Lợi nhuận chưa phân phối giảm 4.087,1 tỷ. Thặng dư vốn cổ phần đứng yên ở 8.607,0 tỷ. Đợt tăng vốn này lấy từ lợi nhuận giữ lại, không phải tiền mới. Giá cổ phiếu đã được điều chỉnh tương ứng. Nó không làm loãng giá trị kinh tế của mỗi cổ phiếu. Cùng quý, công ty trả 1.155,8 tỷ đồng cổ tức tiền mặt, tương đương 500 đồng mỗi cổ phiếu.
Đợt tăng vốn thật sự rơi vào quý III/2025. Khi đó vốn góp tăng 2.311,5 tỷ và thặng dư vốn cổ phần tăng 8.418,6 tỷ. Công ty huy động thêm khoảng 10.730 tỷ đồng, tức khoảng 46.400 đồng mỗi cổ phiếu phát hành thêm. Điều chỉnh cho đợt thưởng 20% thì giá đó còn khoảng 38.700 đồng. Giá hiện tại thấp hơn mức đó khoảng 30%.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.