
Ngành
So sánh các công ty chứng khoán: tự doanh, cho vay hay môi giới nuôi lợi nhuận
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/10/2026
So sánh cổ phiếu chứng khoán cần biết nguồn nào nuôi lợi nhuận: tự doanh, cho vay hay môi giới. Bảng kiểm bảy dòng kèm số liệu của mười mã.
Nội dung bài6 phần
So sánh các công ty chứng khoán: tự doanh, cho vay hay môi giới nuôi lợi nhuận
So sánh cổ phiếu chứng khoán khó hơn so sánh cổ phiếu ngân hàng. Các ngân hàng làm gần như cùng một nghề. Các công ty chứng khoán thì không.
Cùng một giấy phép, nhưng có công ty sống bằng tự doanh, có công ty sống bằng cho vay ký quỹ. Bài này đưa ra bảng kiểm bảy dòng để xếp mười mã cạnh nhau. Số liệu đến 02/10/2026.
So sánh cổ phiếu chứng khoán
Bước đầu tiên là chia doanh thu hoạt động thành ba phần. Tự doanh, cho vay và môi giới.
Mã | Doanh thu hoạt động (tỷ đồng) | Tự doanh | Cho vay | Môi giới |
|---|---|---|---|---|
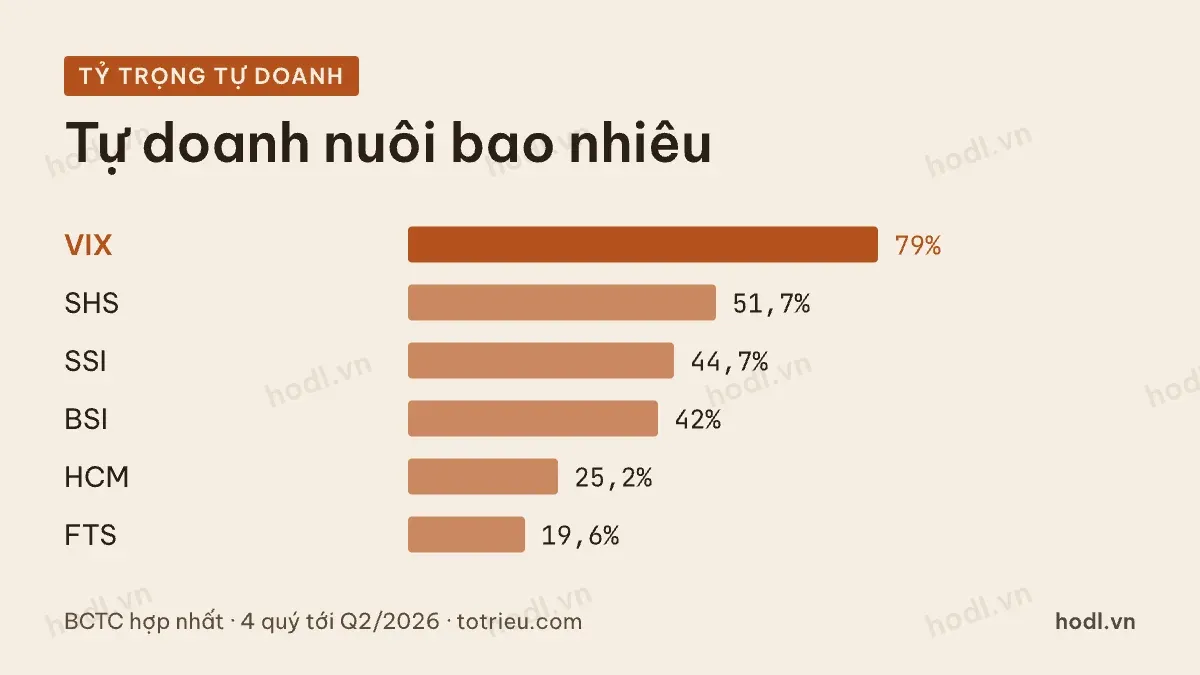
VIX | 8.326 | 79,0% | 16,7% | 2,9% |
SHS | 3.428 | 51,7% | 31,7% | 12,2% |
ORS | 1.383 | 48,7% | 11,1% | 4,4% |
SSI | 14.275 | 44,7% | 29,7% | 18,3% |
BSI | 2.568 | 42,0% | 34,7% | 15,9% |
CTS | 1.762 | 39,0% | 29,8% | 10,9% |
VDS | 1.157 | 29,0% | 40,6% | 20,1% |
HCM | 5.765 | 25,2% | 50,4% | 22,8% |
MBS | 4.394 | 20,3% | 39,6% | 22,8% |
FTS | 1.342 | 19,6% | 60,0% | 14,2% |
Nguồn: BCTC hợp nhất các mã trong bảng · 4 quý tới Q2/2026 · HODL.VN
Khoảng cách ở cột tự doanh là từ 19,6 đến 79,0%. Ở cột cho vay là từ 11,1 đến 60,0%. Đó không phải chênh lệch hiệu quả, đó là hai nghề khác nhau.
Phần còn lại của doanh thu, ngoài ba cột trên, gồm lãi đầu tư giữ đến đáo hạn, lưu ký, tư vấn và bảo lãnh phát hành.
Ba mô hình kinh doanh
Từ bảng trên có thể gom thành ba mô hình.
Mô hình thứ nhất nghiêng về tự doanh. VIX, SHS và ORS thuộc nhóm này. Lợi nhuận của họ đi theo giá thị trường, nên dao động mạnh nhất.
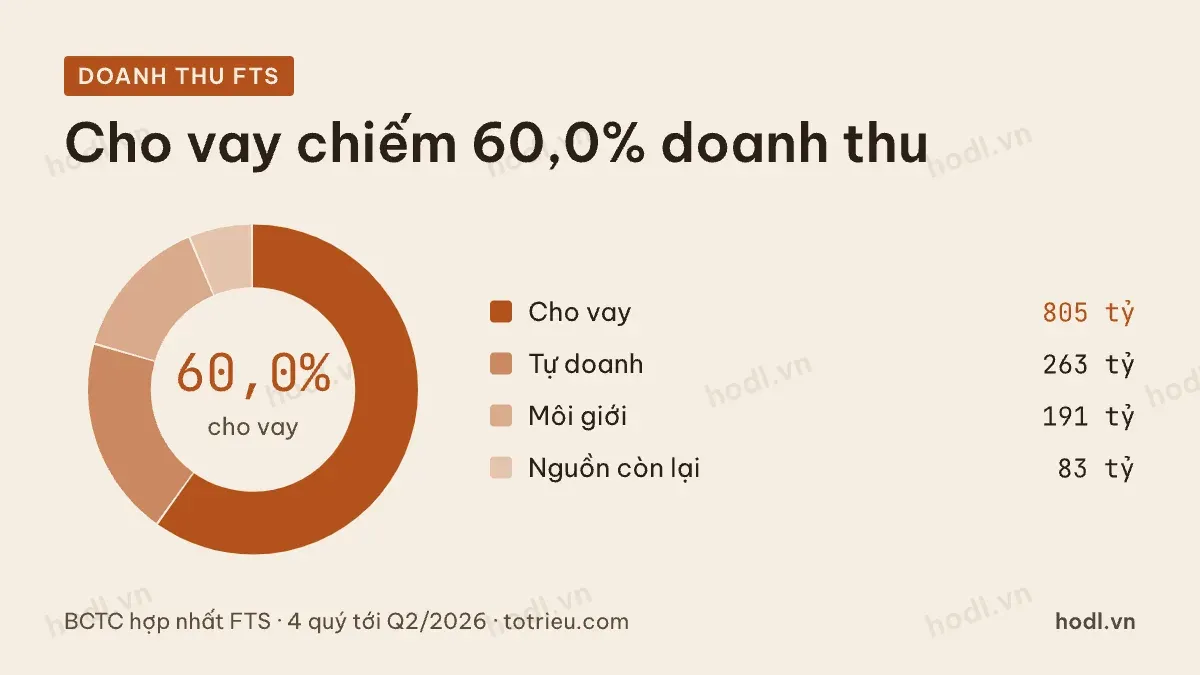
Mô hình thứ hai nghiêng về cho vay. FTS, HCM, MBS và VDS thuộc nhóm này. FTS là trường hợp thuần nhất: trong 1.342 tỷ đồng doanh thu, 805 tỷ đến từ cho vay, 263 tỷ từ tự doanh, 191 tỷ từ môi giới, 83 tỷ từ các nguồn còn lại.
Mô hình thứ ba cân bằng ba chân. SSI, BSI và CTS gần với kiểu này, với tự doanh và cho vay đều trên một phần tư doanh thu.
Ba mô hình này không có mô hình nào đúng hơn. Chúng chỉ khác nhau về nguồn rủi ro. Mô hình tự doanh rủi ro giá thị trường. Mô hình cho vay rủi ro thanh khoản và chi phí vốn.
Vì vậy đừng đặt một mã nghiêng tự doanh cạnh một mã nghiêng cho vay rồi so giá trên lợi nhuận. Hai mẫu số có độ ổn định rất khác nhau.
Đòn nợ và chi phí vốn
Cho vay ký quỹ cần tiền. Tiền đó phần lớn đi vay. Vì vậy mô hình cho vay luôn đi kèm đòn nợ cao.
Mã | Vay ngắn hạn (tỷ đồng) | Vốn chủ sở hữu (tỷ đồng) | Vay trên vốn chủ | Cho vay trên vốn chủ |
|---|---|---|---|---|
CTS | 8.303 | 2.866 | 289,7% | 185,7% |
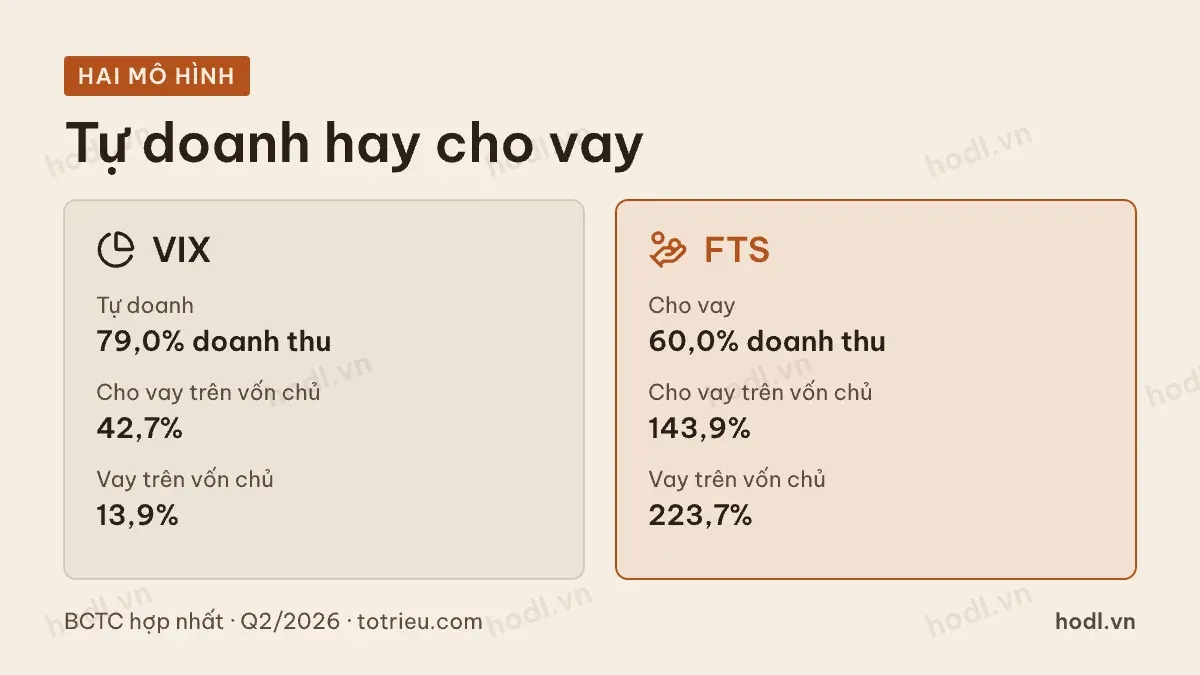
FTS | 9.918 | 4.434 | 223,7% | 143,9% |
BSI | 11.815 | 5.696 | 207,4% | 166,3% |
HCM | 26.093 | 14.640 | 178,2% | 198,3% |
SSI | 54.038 | 40.724 | 132,7% | 99,4% |
MBS | 15.355 | 11.942 | 128,6% | 140,9% |
SHS | 13.474 | 12.544 | 107,4% | 93,4% |
VDS | 2.777 | 3.014 | 92,1% | 142,3% |
ORS | 2.339 | 7.801 | 30,0% | 24,2% |
VIX | 4.560 | 32.695 | 13,9% | 42,7% |
Nguồn: BCTC hợp nhất các mã trong bảng · Q2/2026 · HODL.VN
Hai cột cuối cho hai thông tin khác nhau. Cột cho vay trên vốn chủ nói về dư địa còn lại so với trần 200% của quy chế ký quỹ. Cột vay trên vốn chủ nói về mức phụ thuộc nguồn tiền bên ngoài.
CTS vay 289,7% vốn chủ, mức cao nhất bảng. VIX chỉ 13,9%. Khi lãi suất huy động tăng, hai mã này chịu tác động rất khác nhau.
Nhắc lại lưu ý kỹ thuật. Khoản mục các khoản cho vay gộp cả dư nợ ký quỹ và ứng trước tiền bán chứng khoán. Tỷ lệ ở cột cuối vì vậy chỉ là xấp xỉ cho dư nợ ký quỹ thuần.
Bảng kiểm bảy dòng
Bảy dòng dưới đây là thứ tự tôi dùng khi xếp nhiều mã cạnh nhau.
- Cơ cấu doanh thu theo ba nguồn tự doanh, cho vay và môi giới.
- Tỷ trọng chênh lệch đánh giá lại trong lãi tự doanh, để biết bao nhiêu phần lợi nhuận còn trên giấy.
- Dư nợ cho vay trên vốn chủ, để biết dư địa so với trần 200%.
- Vay ngắn hạn trên vốn chủ, để biết mức phụ thuộc nguồn tiền đi vay.
- Lãi thu từ cho vay đặt cạnh chi phí lãi vay, để biết phần chênh thực.
- Doanh thu môi giới và tỷ trọng của nó, để biết nền khách hàng.
- Giá trên giá trị sổ sách đặt cạnh suất sinh lời trên vốn chủ.
Bảy dòng này nên lấy trên bốn quý liên tiếp, không lấy một quý. Chi phí và lợi nhuận của ngành có mùa vụ, và quý 4 thường khác ba quý đầu.
Với dòng thứ bảy, cần giá đóng cửa cùng một phiên cho mọi mã. Giá 02/10/2026 của cả mười mã, kể cả SHS và MBS trên sàn Hà Nội, đã đủ để tính giá trên sổ sách, xem bảng mặt bằng định giá cùng nhóm.
Bẫy so sánh cổ phiếu chứng khoán
Bẫy thứ nhất là so lợi nhuận tuyệt đối. Một mã lãi 3.950 tỷ đồng chưa chắc hiệu quả hơn mã lãi 1.323 tỷ, nếu vốn chủ của mã đầu lớn hơn gấp đôi.
Bẫy thứ hai là bỏ qua phần đánh giá lại. Hai mã có cùng lợi nhuận mà một mã dựa vào lãi chưa thực hiện thì chất lượng khác nhau.
Bẫy thứ ba là so hai công ty ở hai pha tăng vốn khác nhau. Mã vừa phát hành xong có vốn chủ phồng và suất sinh lời tạm thấp.
Bẫy thứ tư là dùng quý lẻ. Một quý thị trường mạnh có thể làm mọi mã trông giống nhau, còn một quý yếu thì tách chúng ra.
Muốn ôn lại nền tảng trước khi bắt tay vào bảng kiểm, xem cấu trúc thị trường chứng khoán. Cách đọc cấu trúc một bộ báo cáo xem ở cấu trúc báo cáo tài chính. Danh sách mô hình định giá có ở 12 mô hình định giá chứng khoán.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.