
Mô hình kinh doanh của VND: tệp khách cá nhân lớn và mảng trái phiếu
Nội dung bài7 phần
- Cổ phiếu VND đại diện cho bảng cân đối gần 50 nghìn tỷ đồng
- Bốn nguồn thu của cổ phiếu VND trong năm 2025
- Tự doanh là trục chính, không phải cho vay ký quỹ
- Danh mục trái phiếu tăng nhanh trong một năm rưỡi
- Từ doanh thu tới lợi nhuận của cổ phiếu VND
- Lợi nhuận biến động mạnh theo thị trường
- Cổ phiếu VND và những gì mô hình này không làm
Cổ phiếu VND là phần vốn của Công ty cổ phần Chứng khoán VNDIRECT. Đây là một công ty chứng khoán có tệp khách hàng cá nhân lớn, song nguồn lợi nhuận chính không nằm ở phí giao dịch mà nằm ở danh mục tự doanh và một mảng đầu tư trái phiếu đang mở rộng nhanh. Hiểu mã này nghĩa là hiểu bốn cỗ máy kiếm tiền khác nhau nằm chung một bảng cân đối, trong đó một cỗ máy biến động mạnh hơn hẳn phần còn lại.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu VND đại diện cho bảng cân đối gần 50 nghìn tỷ đồng
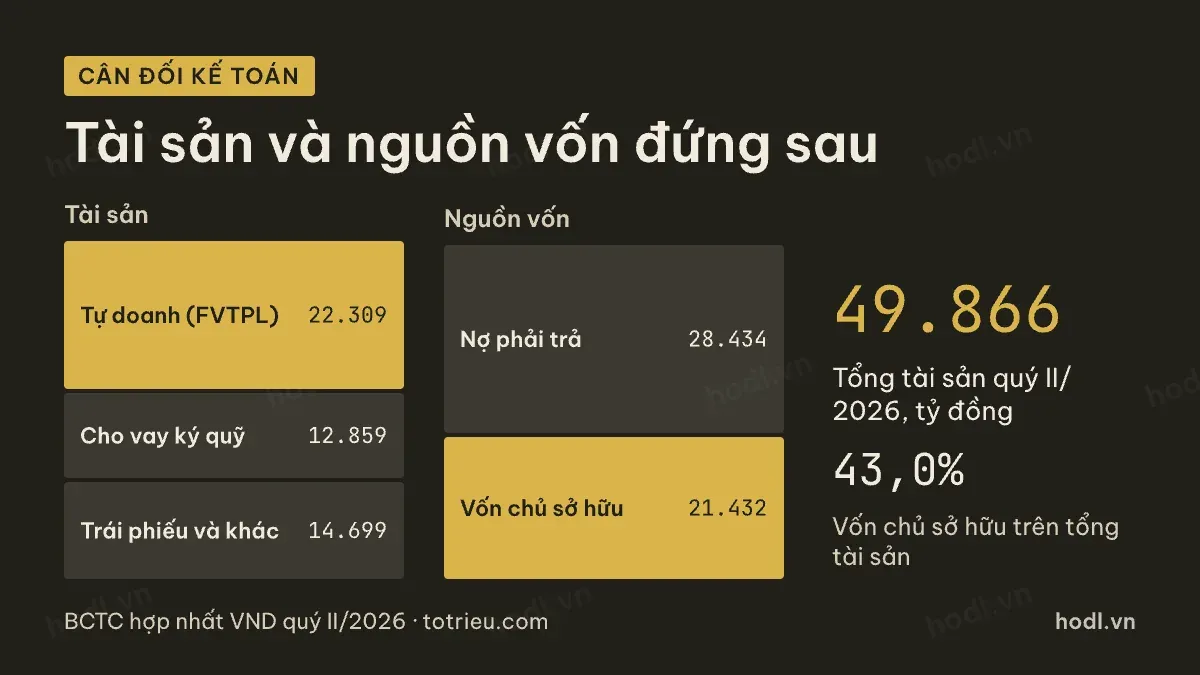
Cuối quý II/2026, tổng tài sản của VNDIRECT là 49.866,1 tỷ đồng. Phần lớn nhất là danh mục tự doanh ghi nhận qua lãi lỗ, 22.308,6 tỷ đồng. Dư nợ cho vay ký quỹ là 12.859,0 tỷ đồng. Phần còn lại, gồm trái phiếu đầu tư và tiền, là 14.698,5 tỷ đồng.
Bên nguồn vốn, vốn chủ sở hữu là 21.432,1 tỷ đồng, bằng 43,0% tổng tài sản. Nợ phải trả là 28.434,0 tỷ đồng, trong đó vay và nợ thuê tài chính ngắn hạn chiếm 23.645,4 tỷ đồng.
Vốn góp của chủ sở hữu là 15.223,0 tỷ đồng, tương ứng khoảng 1.522,3 triệu cổ phiếu lưu hành. Với giá đóng cửa 13.300 đồng phiên 02/10/2026, vốn hoá vào khoảng 20.247 tỷ đồng.
Tỷ trọng tự doanh lớn hơn hẳn dư nợ cho vay là điểm khác biệt đầu tiên so với một công ty chứng khoán thiên về môi giới và cho vay. Người đọc báo cáo loại doanh nghiệp này lần đầu nên xem cấu trúc báo cáo tài chính trước.
Bốn nguồn thu của cổ phiếu VND trong năm 2025
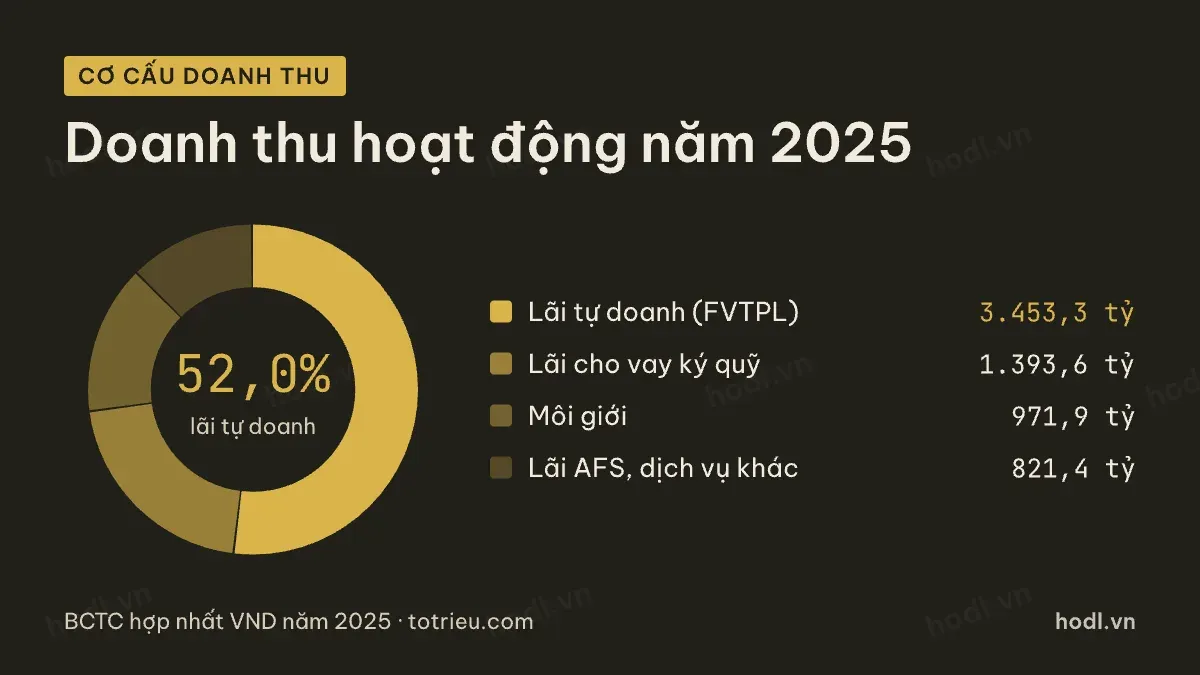
Năm 2025, doanh thu hoạt động là 6.640,2 tỷ đồng. Lãi từ tài sản tài chính ghi nhận qua lãi lỗ, tức mảng tự doanh, mang về 3.453,3 tỷ đồng, chiếm 52,0%. Lãi từ các khoản cho vay đóng góp 1.393,6 tỷ đồng, tức 21,0%. Nghiệp vụ môi giới thu 971,9 tỷ đồng, tương đương 14,6%. Các khoản còn lại, gồm lãi tài sản sẵn sàng để bán và dịch vụ khác, là 821,4 tỷ đồng, tức 12,4%.
Thứ tự này khác hẳn với công ty chứng khoán thiên về cho vay ký quỹ. Hơn một nửa doanh thu của VNDIRECT đến từ việc nắm giữ và giao dịch tài sản tài chính, không phải từ phí dịch vụ hay lãi cho vay khách hàng.
Tự doanh là trục chính, không phải cho vay ký quỹ
Danh mục tự doanh ghi nhận qua lãi lỗ cuối quý II/2026 là 22.308,6 tỷ đồng, gần gấp đôi dư nợ cho vay ký quỹ 12.859,0 tỷ đồng. Ở phần lớn công ty chứng khoán khác trong loạt bài này, tỷ lệ này đảo ngược, dư nợ cho vay thường lớn hơn danh mục tự doanh.
Quy mô tự doanh lớn đi kèm biến động hai chiều. Năm 2025, lãi từ tài sản tài chính FVTPL là 3.453,3 tỷ đồng, nhưng lỗ từ chính loại tài sản này cũng lên tới 1.566,9 tỷ đồng. Hai dòng này luôn xuất hiện cùng nhau trong báo cáo, và phần chênh giữa chúng mới là lợi nhuận thật của mảng tự doanh. Đọc riêng dòng lãi là hiểu sai quy mô rủi ro.
Danh mục trái phiếu tăng nhanh trong một năm rưỡi
Trái phiếu đầu tư giữ đến ngày đáo hạn cuối năm 2024 là 5.561,0 tỷ đồng. Cuối năm 2025 tăng lên 8.558,3 tỷ đồng. Cuối quý II/2026 đã lên 9.814,2 tỷ đồng, tăng 76,5% so với cuối năm 2024.
Đây là một mảng tách biệt với tự doanh ngắn hạn. Trái phiếu giữ đến ngày đáo hạn không đánh giá lại theo giá thị trường mỗi quý, nên mang lại dòng lãi ổn định hơn, gần với vai trò của một công ty chứng khoán có ngân hàng mẹ đứng sau. Tốc độ mở rộng nhanh của mảng này cho thấy doanh nghiệp đang chủ động dịch một phần vốn từ tài sản biến động mạnh sang tài sản có thu nhập dự báo được tốt hơn.
Từ doanh thu tới lợi nhuận của cổ phiếu VND
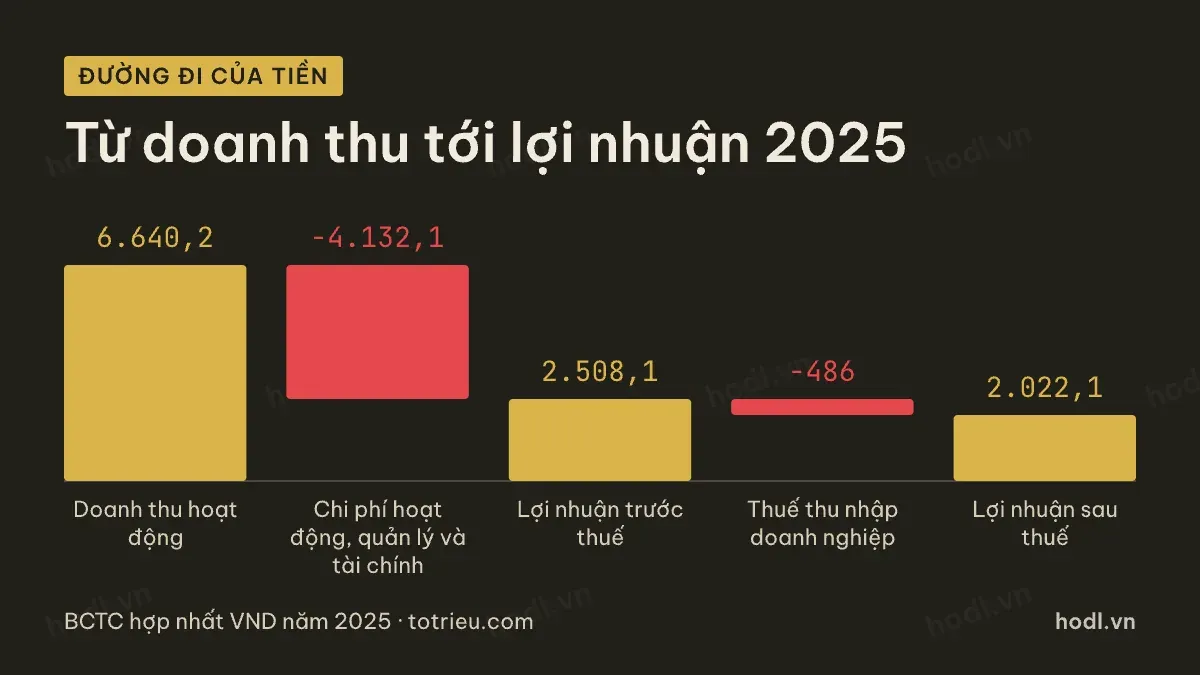
Năm 2025, đường đi đầy đủ như sau. Doanh thu hoạt động 6.640,2 tỷ đồng, trừ chi phí hoạt động 2.551,7 tỷ đồng, trừ chi phí quản lý doanh nghiệp 473,2 tỷ đồng. Cộng thêm chi phí tài chính và các khoản khác, tổng các khoản trừ trước thuế là 4.132,1 tỷ đồng, đưa lợi nhuận trước thuế về 2.508,1 tỷ đồng. Trừ tiếp 486,0 tỷ đồng thuế thu nhập doanh nghiệp, lợi nhuận sau thuế còn 2.022,1 tỷ đồng.
Khoản chi phí tài chính trong đường đi này chủ yếu là lãi vay phải trả cho nguồn vốn tài trợ danh mục tự doanh và cho vay ký quỹ. Khi lãi suất huy động tăng, khoản này tăng theo trước khi phần lãi từ tài sản tài chính kịp bù đắp.
Lợi nhuận biến động mạnh theo thị trường
Doanh thu hoạt động năm 2021 là 6.039,2 tỷ đồng, năm 2022 tăng lên 6.829,2 tỷ đồng, năm 2023 còn 6.561,4 tỷ đồng, năm 2024 giảm về 5.324,9 tỷ đồng, rồi năm 2025 phục hồi lên 6.640,2 tỷ đồng. Doanh thu không có xu hướng tăng đều một chiều.
Lợi nhuận sau thuế còn biến động mạnh hơn doanh thu. Năm 2021 là 2.382,9 tỷ đồng. Năm 2022, khi thị trường chứng khoán giảm sâu, lợi nhuận rơi về 1.220,3 tỷ đồng, giảm 48,8%. Năm 2023 phục hồi lên 2.022,3 tỷ đồng. Năm 2024 lại giảm về 1.718,4 tỷ đồng, trước khi năm 2025 trở lại mức 2.022,1 tỷ đồng.
Đây là hệ quả trực tiếp của tỷ trọng tự doanh lớn đã nói ở trên. Khi chỉ số chung giảm, danh mục tự doanh mất giá trước, kéo lợi nhuận đi xuống nhanh hơn hầu hết công ty chứng khoán thiên về cho vay ký quỹ. Nửa đầu năm 2026, lợi nhuận hai quý đạt 545,3 tỷ đồng và 882,6 tỷ đồng, tổng 1.427,9 tỷ đồng, tăng 90,1% so với 751,0 tỷ đồng của nửa đầu năm 2025.
Cổ phiếu VND và những gì mô hình này không làm
VNDIRECT không có ngân hàng mẹ đứng sau để bơm nguồn vốn giá rẻ và ổn định như một số đối thủ cùng ngành. Vốn vay vẫn phải huy động theo giá thị trường, và chi phí này tăng ngay khi lãi suất chung đi lên.
Doanh nghiệp cũng không đặt trọng tâm vào việc mở rộng dư nợ cho vay ký quỹ bằng mọi giá. Dư nợ này nhỏ hơn danh mục tự doanh, khác với mô hình của phần lớn công ty chứng khoán khác. Người quen cơ chế vay ký quỹ nên xem lại tài khoản margin chứng khoán để hiểu phần dư nợ này vận hành ra sao trước khi so sánh quy mô.
Bức tranh rút gọn: tự doanh là nguồn thu lớn nhất và cũng là nguồn rủi ro lớn nhất, danh mục trái phiếu đang mở rộng nhanh để bù đắp phần ổn định, còn cho vay ký quỹ chỉ đóng vai trò thứ yếu trong cơ cấu doanh thu. Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mô hình nhiều biến động này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 25/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.