
Cổ phiếu· Loyalty
Phân tích cổ phiếu VCK Q4/2026: vốn chủ thay chỗ vay nợ, P/B vẫn cao nhất ngành
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/10/2026
Phân tích cổ phiếu VCK qua cơ cấu doanh thu sáu kỳ, đợt tăng vốn 13.929 tỷ đồng và ba cách định giá. Dữ liệu đến phiên 09/10/2026.
Nội dung bài18 phần
- Phân tích cổ phiếu VCK: quy mô
- Doanh thu đến từ mảng nào
- Thị phần môi giới đang trôi
- Lợi nhuận quý II đến từ đâu
- Phân tích cổ phiếu VCK: vốn mới
- Danh mục tài sản tài chính
- Phân tích cổ phiếu VCK: rủi ro
- So với tám mã cùng ngành
- Ba cách lớn lên của nhóm
- Phân tích cổ phiếu VCK: dải P/B
- Phân tích cổ phiếu VCK: định giá
- Thang giá tham chiếu
- Phân tích cổ phiếu VCK: đồ thị
- Xu hướng và EMA
- RSI và động lượng
- Mốc giá cần theo dõi
- Đọc gì ở báo cáo quý III
- Giá nào ứng với bội số nào
- Chín mã dưới cùng một thước đo
- Kết luận
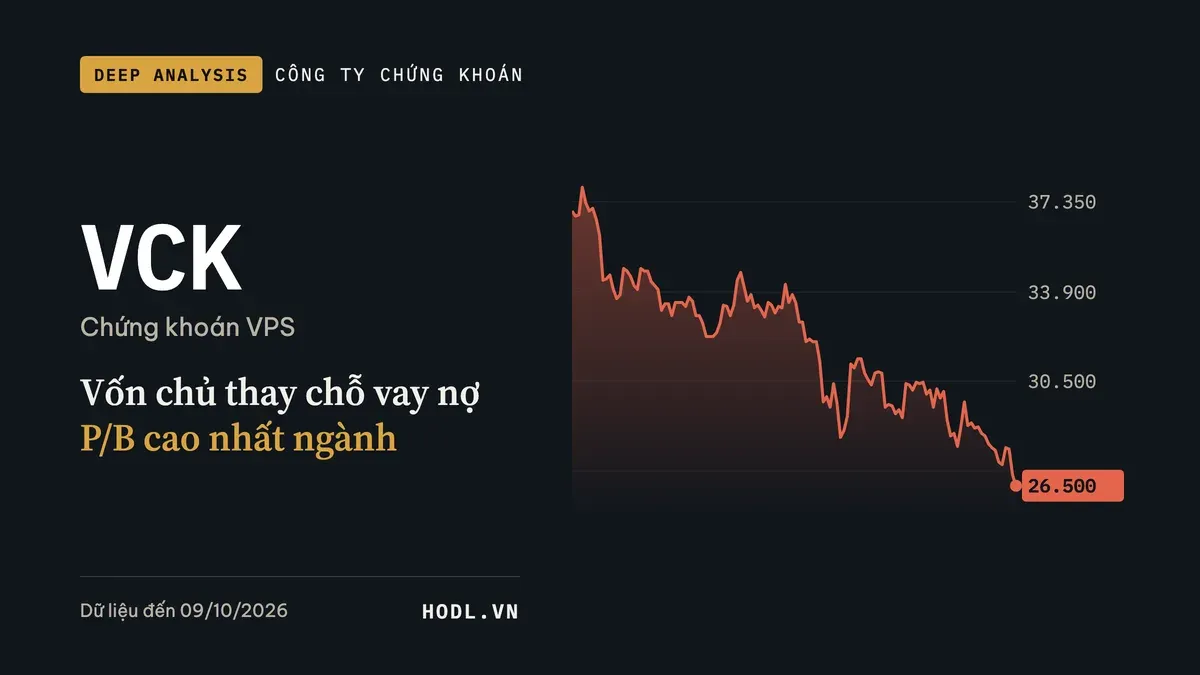
Phân tích cổ phiếu VCK lúc này phải bắt đầu từ một bảng cân đối vừa bị thay ruột. Chỉ trong hai quý, vốn góp của Chứng khoán VPS đi từ 5.700,1 tỷ đồng lên 24.349,2 tỷ, gấp 4,27 lần. Giá đóng cửa phiên 09/10/2026 là 26.500 đồng, thấp nhất kể từ ngày lên sàn.
Bài này bóc doanh thu của doanh nghiệp theo từng mảng qua sáu kỳ. Sau đó tách xem 499,5 tỷ đồng lợi nhuận trước thuế tăng thêm của quý II/2026 đến từ đâu. Cuối cùng là chuyện tiền tăng vốn đã chảy đi đâu, và điều đó làm gì với khả năng sinh lời.
Mọi con số dưới đây tự tính từ báo cáo tài chính hợp nhất và dữ liệu giá, chốt tại phiên 09/10/2026. Bài không đưa ra khuyến nghị mua bán và không dự đoán giá.
Điểm chính
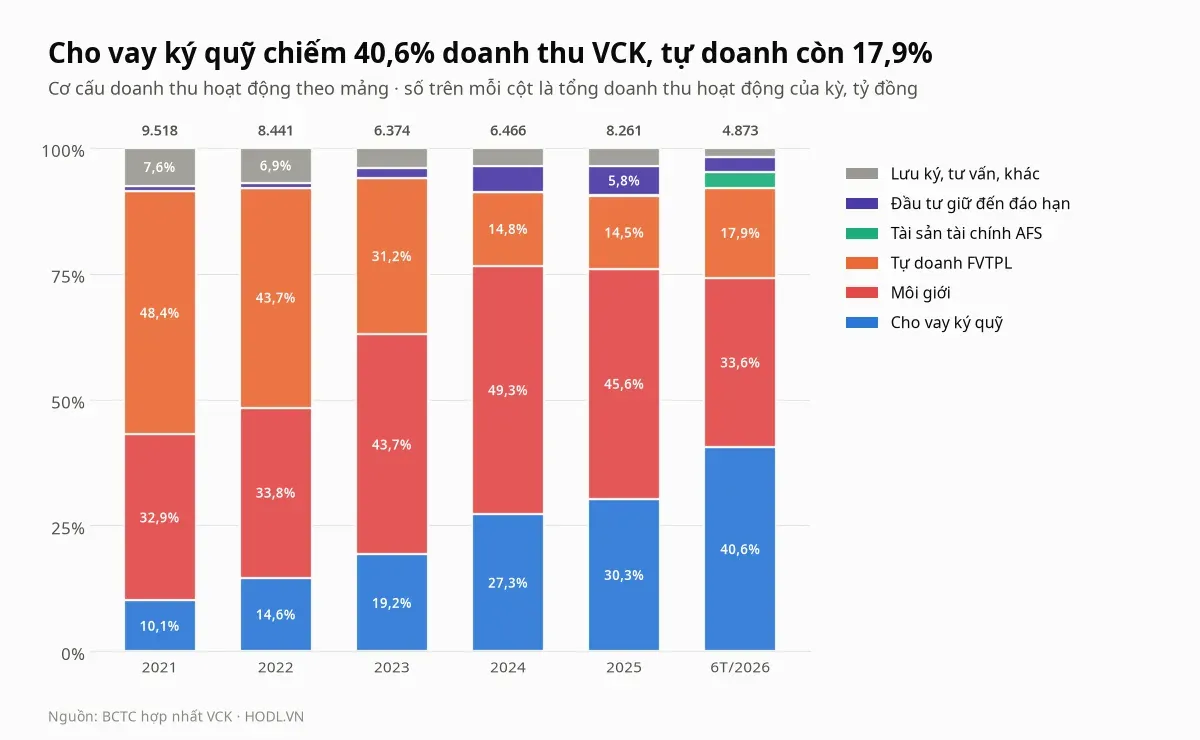
- Cho vay ký quỹ đã chiếm 40,6% doanh thu hoạt động trong sáu tháng đầu 2026, so với 10,1% của năm 2021; tự doanh rơi từ 48,4% xuống 17,9%.
- Lợi nhuận trước thuế quý II/2026 tăng thêm 499,5 tỷ đồng, trong đó riêng lãi cho vay ký quỹ đóng góp 500,8 tỷ; không có dòng dự phòng nào trong kỳ.
- Báo cáo lưu chuyển tiền tệ ghi 13.929,0 tỷ đồng tiền thu từ phát hành cổ phiếu trong quý IV/2025; hai quý sau đó không có đồng nào.
- Nợ phải trả trên tổng tài sản rơi từ 64,5% cuối quý III/2025 xuống 34,8% cuối quý II/2026, trong khi dư nợ cho vay tăng 38,6% chỉ trong sáu tháng.
- Giá 26.500 đồng ứng với P/E 14,40 lần và P/B 2,07 lần, cao hơn trung vị tám mã so sánh 28,9% và 68,8%.
Phân tích cổ phiếu VCK: quy mô
Chứng khoán VPS giao dịch trên HOSE với mã VCK từ ngày 16/12/2025, giá tham chiếu phiên đầu 60.000 đồng. Mọi mức giá trong bài đã điều chỉnh về sau đợt cổ phiếu thưởng tỷ lệ 100:60 đầu năm 2026, nên không so thẳng được với con số 60.000 đồng đó. Tổng tài sản cuối quý II/2026 là 47.889,3 tỷ đồng, tăng 49,0% sau một năm. So với cuối năm 2025, con số này lại thấp hơn 1,1%. So với đỉnh 53.217,1 tỷ của cuối quý I/2026 thì thấp hơn 10,0%. Vốn chủ sở hữu 31.206,3 tỷ đồng, gấp 2,44 lần cùng kỳ.
Chỉ tiêu (tỷ đồng) | Q2/2025 | Cuối 2025 | Q2/2026 | Thay đổi 6 tháng |
|---|---|---|---|---|
Tổng tài sản | 32.138,3 | 48.402,4 | 47.889,3 | −1,1% |
Các khoản cho vay | 17.435,6 | 22.596,3 | 31.311,5 | +38,6% |
Tài sản tài chính FVTPL | 2.528,2 | 7.294,5 | 6.463,8 | −11,4% |
Tài sản tài chính AFS | 0,0 | 4.969,0 | 3.439,9 | −30,8% |
Đầu tư giữ đến ngày đáo hạn | 6.000,0 | 3.666,0 | 1.556,0 | −57,6% |
Tiền và tương đương tiền | 5.153,9 | 8.681,0 | 3.359,6 | −61,3% |
Vay nợ và trái phiếu phát hành | 18.431,4 | 17.924,3 | 15.639,2 | −12,7% |
Vốn chủ sở hữu | 12.800,8 | 28.835,1 | 31.206,3 | +8,2% |
Vốn góp của chủ sở hữu | 5.700,1 | 15.218,3 | 24.349,2 | +60,0% |
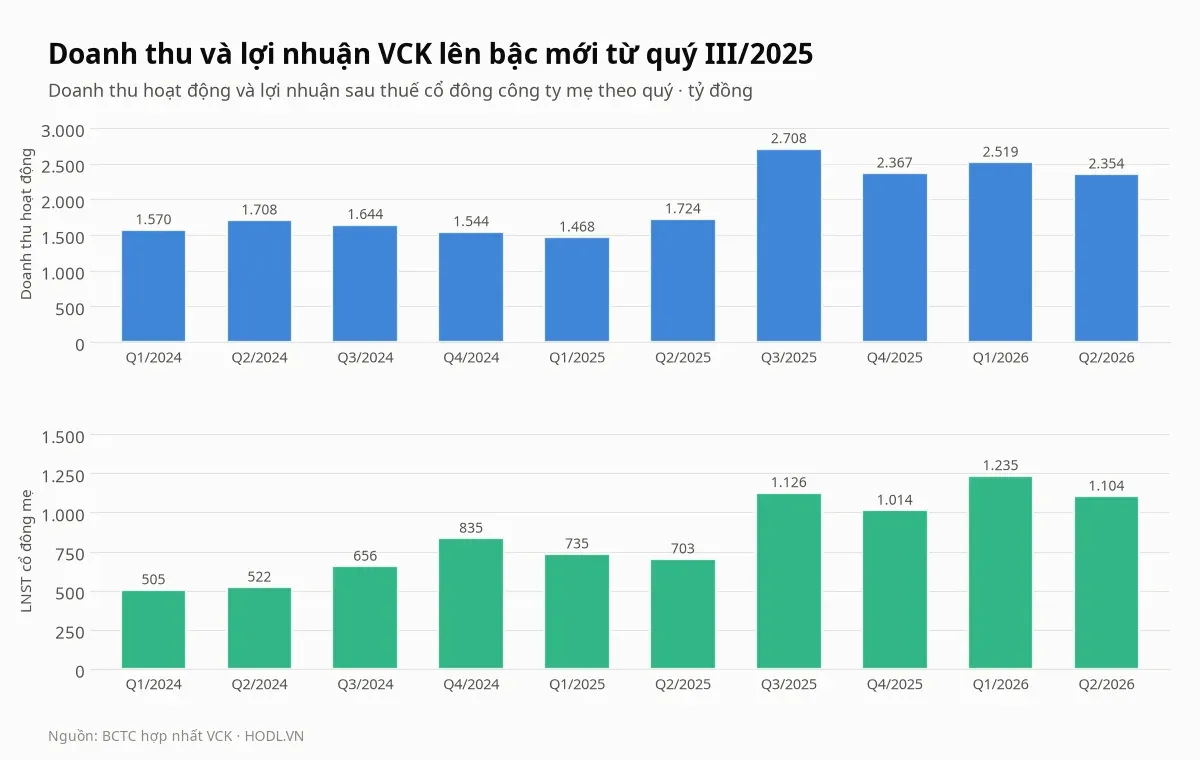
Quý II/2026, doanh thu hoạt động 2.353,8 tỷ đồng, tăng 36,6% so với cùng kỳ. Lợi nhuận trước thuế 1.378,4 tỷ đồng, tăng 56,8%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ 1.104,3 tỷ đồng, tăng 57,1%.
Cộng sáu tháng, doanh thu 4.873,0 tỷ đồng, tăng 52,7%. Lợi nhuận sau thuế cổ đông mẹ 2.339,5 tỷ đồng, tăng 62,7%. Mẫu biểu báo cáo của công ty chứng khoán khác hẳn doanh nghiệp thường. Người mới đọc nên xem trước cấu trúc báo cáo tài chính.
Doanh thu đến từ mảng nào
Đây là phần quan trọng nhất khi đọc một công ty chứng khoán. Mô hình kinh doanh của VCK đã đảo hẳn trong năm năm. Hướng đảo đó quyết định rủi ro của cổ phiếu.
Mảng (tỷ đồng) | 2021 | 2022 | 2023 | 2024 | 2025 | 6T/2026 |
|---|---|---|---|---|---|---|
Cho vay ký quỹ | 964,4 | 1.235,4 | 1.226,3 | 1.762,8 | 2.504,4 | 1.978,4 |
Môi giới | 3.135,1 | 2.851,6 | 2.785,3 | 3.186,6 | 3.770,4 | 1.637,0 |
Tự doanh FVTPL | 4.608,0 | 3.689,4 | 1.988,1 | 957,3 | 1.200,9 | 873,2 |
Tài sản tài chính AFS | 0,0 | 0,0 | 0,0 | 0,0 | 12,8 | 154,2 |
Đầu tư giữ đến đáo hạn | 91,8 | 80,4 | 127,0 | 331,6 | 480,4 | 141,2 |
Lưu ký, tư vấn, khác | 718,8 | 584,0 | 247,1 | 228,0 | 291,8 | 89,0 |
Tổng doanh thu hoạt động | 9.518,1 | 8.440,8 | 6.373,8 | 6.466,3 | 8.260,7 | 4.873,0 |
Đổi sang tỷ trọng thì bức tranh rõ hơn. Cho vay ký quỹ từ 10,1% doanh thu năm 2021 lên 40,6% trong sáu tháng đầu 2026. Tự doanh đi ngược chiều, từ 48,4% xuống 17,9%. Tính bằng tiền, mảng tự doanh mang về 4.608,0 tỷ đồng cả năm 2021 nhưng chỉ còn 873,2 tỷ trong nửa đầu 2026.
Môi giới giữ tỷ trọng gần như cũ, 32,9% năm 2021 và 33,6% trong sáu tháng đầu 2026. Con số đó che một chi tiết. Doanh thu môi giới quý II/2026 là 634,0 tỷ đồng, thấp hơn cùng kỳ 15,2% và thấp hơn quý liền trước 36,8%. Mảng này đang co lại bằng tiền tuyệt đối.
Một công ty chứng khoán sống bằng cho vay ký quỹ có lợi nhuận đều hơn nhóm tự doanh. Đổi lại là rủi ro tín dụng và rủi ro thanh khoản. Danh mục tự doanh được đánh giá lại mỗi quý, còn dư nợ ký quỹ thì không. Cơ chế của khoản cho vay này nằm trong bài tài khoản margin chứng khoán.
Mảng AFS là cái tên mới. Khoản này chưa tồn tại trước năm 2025, thu 12,8 tỷ đồng trong năm 2025 và đã lên 154,2 tỷ trong sáu tháng đầu 2026.
Thị phần môi giới đang trôi
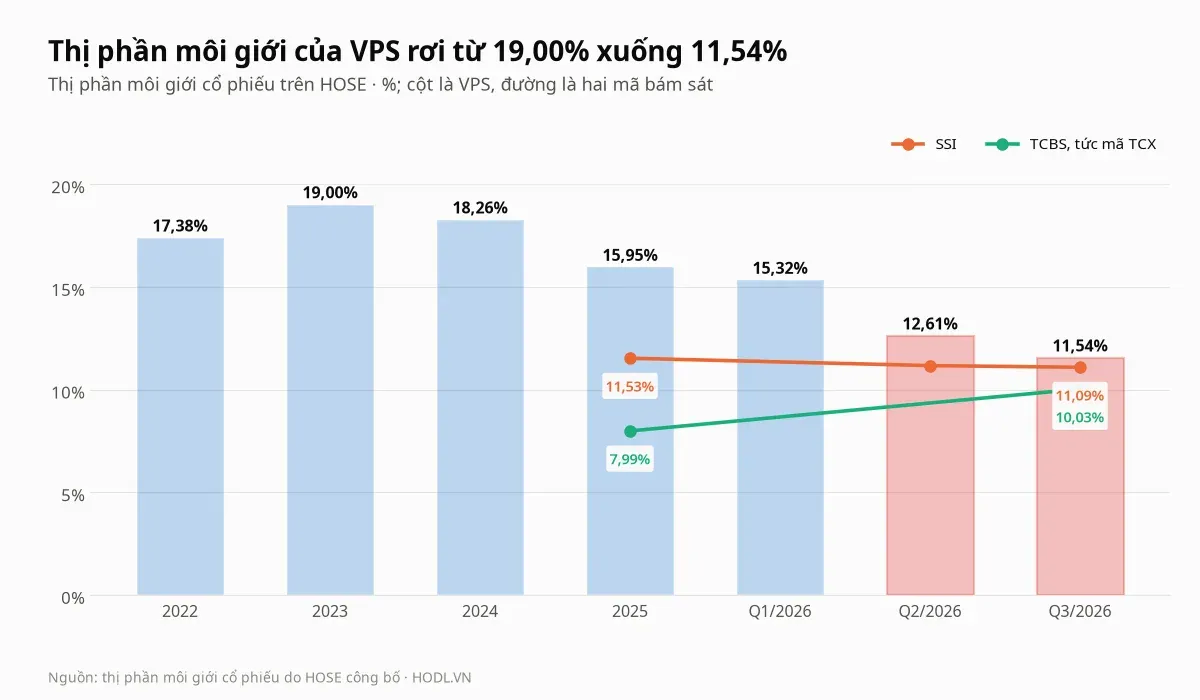
Phần trên nói doanh thu môi giới quý II/2026 thấp hơn quý liền trước 36,8%. Nguyên nhân nằm ở một con số không có trong báo cáo tài chính. HOSE công bố thị phần môi giới của mười công ty lớn nhất sau mỗi quý, và đó là thước đo trực tiếp cho mảng này.
Kỳ | Thị phần VPS | Mã đứng thứ hai |
|---|---|---|
Cả năm 2022 | 17,38% | |
Cả năm 2023 | 19,00% | |
Cả năm 2024 | 18,26% | |
Cả năm 2025 | 15,95% | SSI 11,53% |
Quý I/2026 | 15,32% | |
Quý II/2026 | 12,61% | SSI 11,17% |
Quý III/2026 | 11,54% | SSI 11,09% |
Chứng khoán VPS vẫn đứng đầu, nhưng ngôi đầu gần như chỉ còn trên danh nghĩa. Khoảng cách với SSI rơi từ 1,78% cuối năm 2025 xuống 0,45% trong quý III/2026. Tính từ đỉnh 19,00% của năm 2023, doanh nghiệp đã mất 7,46% thị phần, tương đương 39,3% phần bánh của chính mình.
Riêng hai quý gần nhất mất 3,78%. Đây chính là thứ đứng sau mức giảm 36,8% của doanh thu môi giới quý II, và nó chưa dừng lại.
Người lấy được phần đó là TCX. Chứng khoán Kỹ Thương đi từ 7,99% cả năm 2025 lên 10,03% trong quý III/2026, lần đầu vượt mốc 10%. Cùng một mảng, cùng một thị trường: mã mà bài này đem ra so sánh ở phần sau đang lấy thị phần trực tiếp từ VCK.
Con số quý III/2026 đáng chú ý vì nó mới hơn báo cáo tài chính. Số liệu tài chính trong bài dừng ở quý II/2026, còn thị phần đã có tới hết tháng 9. Mảng đóng góp 41,0% doanh thu bốn quý đã co thêm một bậc nữa mà báo cáo chưa kịp phản ánh.
Lợi nhuận quý II đến từ đâu
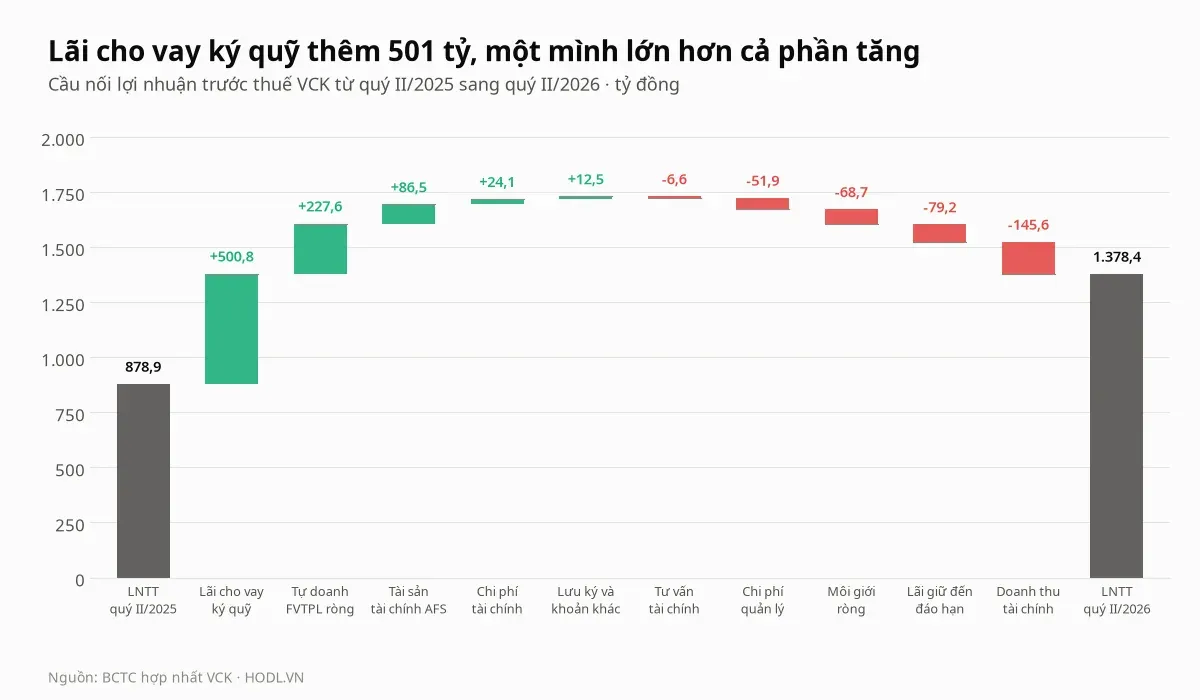
Lợi nhuận trước thuế đi từ 878,9 tỷ đồng lên 1.378,4 tỷ đồng. Tách phần tăng thêm theo từng dòng của báo cáo kết quả kinh doanh. Tổng các bước phải khớp đúng 499,5 tỷ đồng.
Nguồn | Tác động (tỷ đồng) | Cách tính |
|---|---|---|
Lãi cho vay ký quỹ | +500,8 | 1.030,6 so với 529,8 |
Tự doanh FVTPL ròng | +227,6 | 455,7 so với 228,1, đã trừ lỗ và chi phí hoạt động tự doanh |
Tài sản tài chính AFS | +86,5 | 86,5 so với 0, khoản mục chỉ có từ quý IV/2025 |
Chi phí tài chính | +24,1 | 240,8 so với 264,9, gần như toàn bộ là lãi vay |
Lưu ký và khoản khác | +12,5 | |
Tư vấn tài chính | −6,6 | quý này lỗ 4,6 sau chi phí, cùng kỳ lãi 2,0 |
Chi phí quản lý | −51,9 | 174,4 so với 122,6 |
Môi giới ròng | −68,7 | 55,6 so với 124,3 sau khi trừ chi phí nghiệp vụ |
Lãi giữ đến đáo hạn | −79,2 | 65,7 so với 144,9 |
Doanh thu tài chính | −145,6 | 66,6 so với 212,2, chủ yếu là lãi tiền gửi |
Tổng: 878,9 lên 1.378,4 | +499,5 | +56,8% |
Một dòng duy nhất lớn hơn cả phần tăng. Lãi cho vay ký quỹ thêm 500,8 tỷ đồng, nhiều hơn mức tăng 499,5 tỷ của toàn bộ lợi nhuận trước thuế. Chín dòng còn lại cộng lại là số âm nhẹ.
Điểm đáng chú ý nằm ở thứ không có mặt. Dòng chi phí dự phòng tài sản tài chính và xử lý tổn thất phải thu khó đòi bằng 0. Điều này đúng ở mọi quý từ năm 2024 tới nay. Dự phòng suy giảm giá trị các khoản phải thu cũng chỉ là 4,9 tỷ đồng tới giữa năm 2025 rồi về 0. Phần lợi nhuận tăng thêm ở đây không có bóng dáng một khoản hoàn nhập nào.
Ba dòng đi lùi lại rất đáng đọc cùng nhau. Doanh thu hoạt động tài chính mất 145,6 tỷ đồng, lãi đầu tư giữ đến đáo hạn mất 79,2 tỷ. Cả hai chủ yếu là tiền lãi gửi và trái phiếu, tức khoản thu từ phần vốn chưa dùng tới. Tiền mặt rút từ 8.681,0 tỷ xuống 3.359,6 tỷ trong sáu tháng. Danh mục giữ đến đáo hạn rút từ 3.666,0 tỷ xuống 1.556,0 tỷ.
Nói cách khác, phần vốn đang rời khỏi chỗ gửi tạm để đi vào mảng cho vay. Mảng cho vay trả nhiều hơn hẳn. Đó là lý do chín dòng kia đi lùi mà tổng vẫn tăng 56,8%.
Dòng cuối cùng là môi giới. Doanh thu nghiệp vụ môi giới 634,0 tỷ đồng, chi phí nghiệp vụ 578,4 tỷ, còn lại 55,6 tỷ. Biên còn lại của mảng môi giới rơi từ 16,6% xuống 8,8% chỉ sau một năm.
Phân tích cổ phiếu VCK: vốn mới
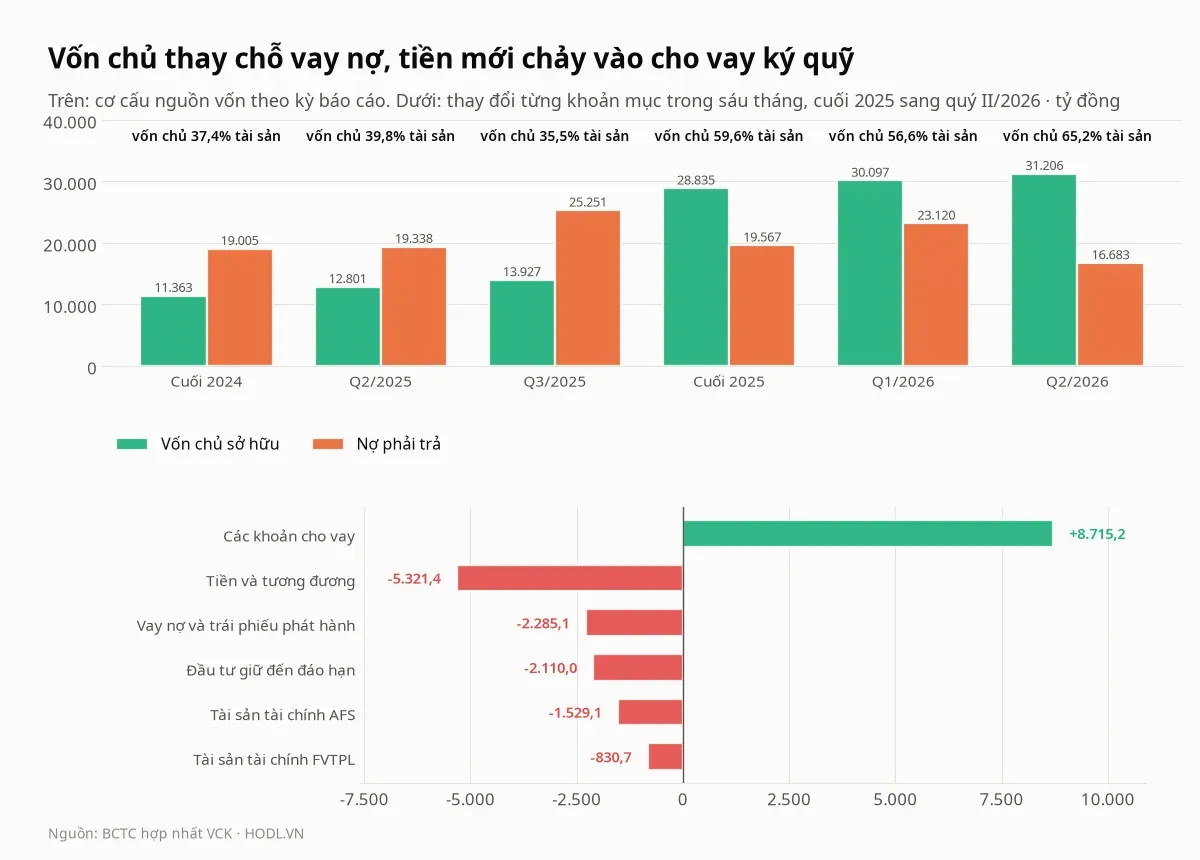
Vốn góp của chủ sở hữu đứng yên ở 5.700,1 tỷ đồng suốt mười sáu quý, từ cuối năm 2021 tới hết quý III/2025. Sau đó nó lên 15.218,3 tỷ cuối năm 2025, rồi 24.349,2 tỷ cuối quý I/2026. Tổng cộng gấp 4,27 lần trong hai quý.
Chỉ tiêu (tỷ đồng) | Q3/2025 | Cuối 2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
Vốn góp của chủ sở hữu | 5.700,1 | 15.218,3 | 24.349,2 | 24.349,2 |
Thặng dư vốn cổ phần | 0,0 | 11.510,8 | 2.379,8 | 2.379,9 |
Lợi nhuận chưa phân phối | 8.038,8 | 2.141,5 | 3.376,8 | 4.481,1 |
Vốn chủ sở hữu | 13.927,3 | 28.835,1 | 30.097,3 | 31.206,3 |
Nợ phải trả | 25.250,6 | 19.567,3 | 23.119,8 | 16.683,0 |
Nợ phải trả trên tổng tài sản | 64,5% | 40,4% | 43,4% | 34,8% |
Tiền thu từ phát hành cổ phiếu trong quý | 0,0 | 13.929,0 | 0,0 | 0,1 |
Dòng cuối bảng trả lời câu hỏi tiền thật đến từ đâu. Quý IV/2025 có 13.929,0 tỷ đồng tiền thu từ phát hành cổ phiếu. Khoản này nằm trên báo cáo lưu chuyển tiền tệ. Hai quý sau đó nó đúng bằng 0. Tức là toàn bộ tiền mặt huy động được ghi vào một quý duy nhất.
Đối chiếu với công bố thông tin của doanh nghiệp thì số cổ phiếu tăng thêm đi qua bốn đợt, và chỉ hai đợt trong đó thu tiền. Đợt đầu là cổ phiếu thưởng 710 triệu đơn vị theo tỷ lệ 1:1,25, chốt quyền ngày 10/10/2025, đưa vốn góp từ 5.700,1 tỷ lên 12.800 tỷ đồng mà không thu về đồng nào. Nguồn thực hiện chủ yếu là lợi nhuận sau thuế chưa phân phối, khoảng 6.912 tỷ đồng, phần còn lại lấy từ quỹ dự trữ bổ sung vốn điều lệ và quỹ dự phòng tài chính. Đây chính là chỗ 6.911,6 tỷ đồng lợi nhuận giữ lại biến mất khỏi bảng cân đối trong quý IV/2025, chứ không phải một khoản lỗ hay một lần chia tiền mặt.
Hai đợt thu tiền nằm ngay sau đó. Doanh nghiệp chào bán ra công chúng 202,3 triệu cổ phiếu với giá 60.000 đồng, rồi chào bán riêng lẻ cho nhà đầu tư chứng khoán chuyên nghiệp ngày 29/12/2025 với giá 50.000 đồng. Cộng lại thành 13.929,0 tỷ đồng tiền về trong quý, và vốn góp lên 15.218,3 tỷ.
Đợt riêng lẻ là chỗ đáng dừng lại. Doanh nghiệp đăng ký bán 161,85 triệu cổ phiếu nhưng chỉ bán được 39,51 triệu đơn vị, tức 24,4% lượng chào bán, thu về 1.975 tỷ đồng. Người mua là một cổ đông hiện hữu, nâng sở hữu lên 4,06% vốn điều lệ. Ở mức giá 50.000 đồng cuối năm 2025, lượng cầu từ bên ngoài gần như không có. Giá đóng cửa hôm nay là 26.500 đồng.
Đợt thứ tư rơi vào quý I/2026 và cũng không có tiền mới: cổ phiếu thưởng 913 triệu đơn vị theo tỷ lệ 100:60, giao dịch không hưởng quyền ngày 23/01/2026, nguồn thực hiện là thặng dư vốn cổ phần theo báo cáo kiểm toán năm 2025. Sổ sách khớp đúng: vốn góp tăng thêm 9.130,9 tỷ đồng trong quý đó, còn thặng dư vốn cổ phần giảm 9.131,0 tỷ. Đây là một bút toán chuyển chỗ bên trong vốn chủ, không phải một đợt gọi vốn thứ hai.
Tiền đã đi về hai chỗ. Từ cuối quý III/2025 tới cuối quý II/2026, vốn chủ sở hữu tăng 17.279,0 tỷ đồng. Nợ phải trả giảm 8.567,6 tỷ. Tổng tài sản chỉ tăng 8.711,3 tỷ, và dư nợ các khoản cho vay tăng 8.562,8 tỷ. Gần như toàn bộ phần tài sản tăng thêm là cho vay ký quỹ, còn một nửa số vốn huy động dùng để trả bớt nợ vay.
Hệ quả nằm ở khả năng sinh lời. Lợi nhuận sau thuế cổ đông mẹ bốn quý là 4.480,3 tỷ đồng. Chia cho vốn chủ bình quân 22.003,6 tỷ ra ROE 20,4%. Nhưng chia cho vốn chủ cuối kỳ 31.206,3 tỷ thì chỉ còn 14,4%.
Khoảng cách 6,0% đó là lớn nhất trong chín công ty chứng khoán được so sánh ở mục sau. Vốn chủ tăng gấp 2,44 lần trong một năm, nhanh hơn hẳn tốc độ tăng 53,0% của lợi nhuận. Muốn đưa ROE trên nền vốn mới về lại 20,4%, doanh nghiệp phải kiếm thêm 41,8% lợi nhuận nữa.
Danh mục tài sản tài chính
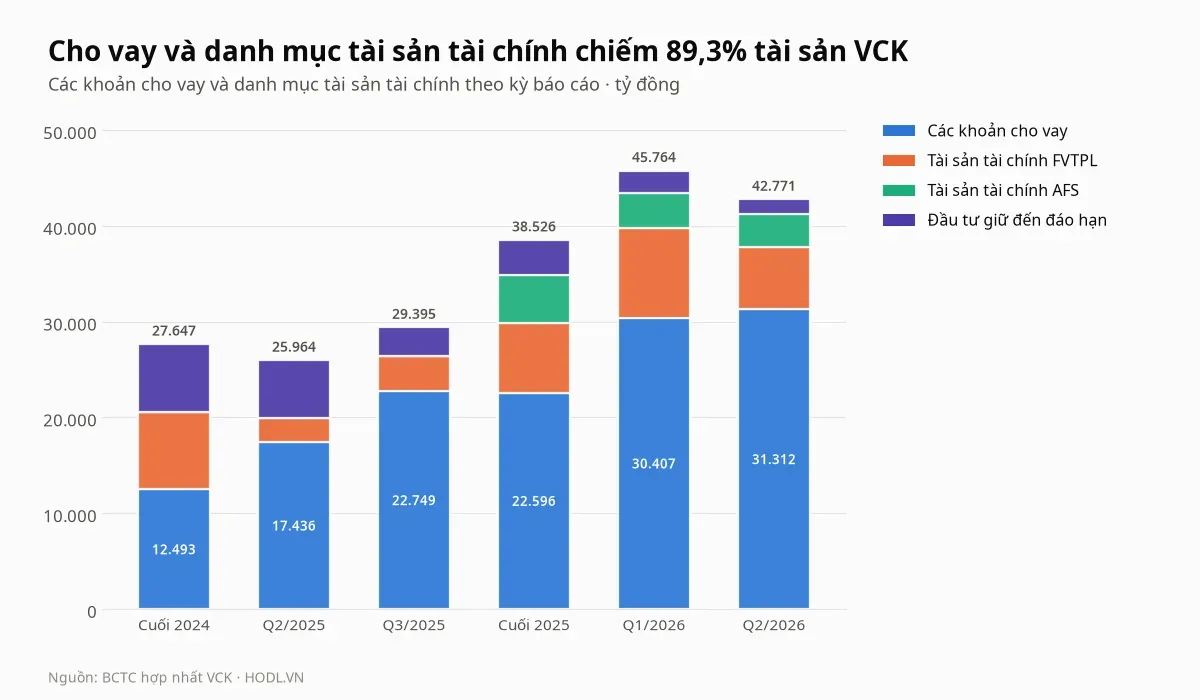
Cuối quý II/2026, bốn khoản mục sinh lời chính cộng lại 42.771,2 tỷ đồng, bằng 89,3% tổng tài sản. Cơ cấu nghiêng hẳn về cho vay.
Khoản mục (tỷ đồng) | Cuối 2024 | Cuối 2025 | Q2/2026 | Tỷ trọng danh mục |
|---|---|---|---|---|
Các khoản cho vay | 12.493,4 | 22.596,3 | 31.311,5 | 73,2% |
Tài sản tài chính FVTPL | 8.078,9 | 7.294,5 | 6.463,8 | 15,1% |
Tài sản tài chính AFS | 0,0 | 4.969,0 | 3.439,9 | 8,0% |
Đầu tư giữ đến ngày đáo hạn | 7.075,0 | 3.666,0 | 1.556,0 | 3,6% |
Tổng danh mục | 27.647,3 | 38.525,8 | 42.771,2 | 100% |
Phần tự doanh của VCK không giống tự doanh cổ phiếu. Quý II/2026, lãi tài sản tài chính FVTPL là 480,4 tỷ đồng. Trong đó 247,3 tỷ là lãi bán và 222,5 tỷ là cổ tức cùng tiền lãi phát sinh. Chênh lệch tăng do đánh giá lại chỉ là 10,5 tỷ đồng. Lợi nhuận chưa thực hiện ghi nhận trong kỳ là 7,2 tỷ, so với 20,0 tỷ cùng kỳ năm trước.
Nghĩa là gần như toàn bộ lợi nhuận của mảng này đã thực hiện bằng tiền. Rủi ro đánh giá lại theo giá thị trường ở đây nhỏ hơn nhiều so với một công ty chứng khoán nắm danh mục cổ phiếu lớn.
Nhóm AFS thì ngược lại về cách ghi nhận. Chênh lệch đánh giá lại của nhóm này đi thẳng vào vốn chủ chứ không qua lợi nhuận. Khoản đó là âm 35,4 tỷ đồng cuối năm 2025. Tới cuối quý II/2026 nó chỉ còn âm 4,0 tỷ. Mức đó rất nhỏ so với quy mô 3.439,9 tỷ. Lợi suất của nhóm AFS trong sáu tháng, quy về một năm, vào khoảng 7,3%. Cách xác định giá trị nhóm tài sản có dòng thu cố định nằm trong bài định giá trái phiếu.
Phân tích cổ phiếu VCK: rủi ro
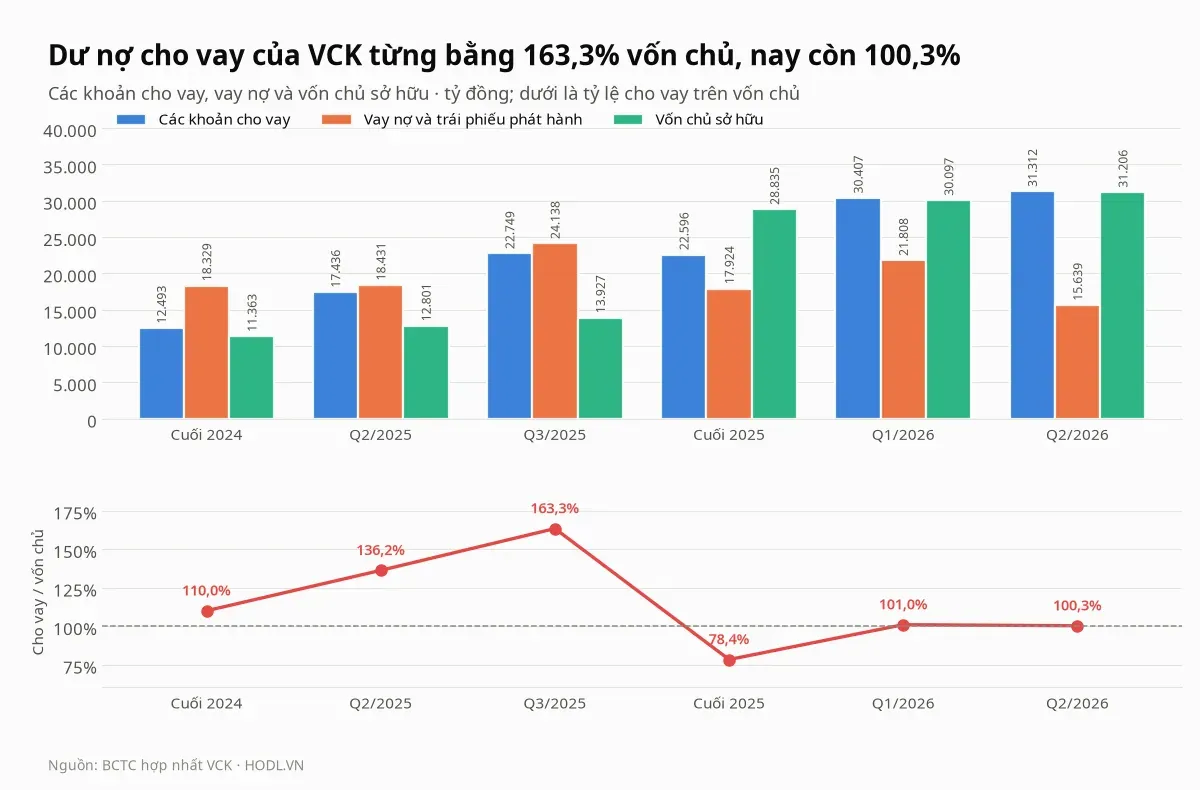
Rủi ro đầu tiên không phải chi phí vốn, mà là phần ngược lại. Cuối quý III/2025, dư nợ cho vay bằng 163,3% vốn chủ sở hữu, mức rất căng. Đợt tăng vốn kéo tỷ lệ đó xuống 78,4% cuối năm 2025. Hai quý sau nó bò lại lên 100,3%.
Chỉ tiêu | Q2/2025 | Q2/2026 |
|---|---|---|
Dư nợ cho vay bình quân (tỷ đồng) | 17.886,3 | 30.859,3 |
Lợi suất cho vay quy năm | 11,85% | 13,36% |
Vay nợ bình quân (tỷ đồng) | 20.880,9 | 18.723,6 |
Chi phí vay quy năm | 4,95% | 5,14% |
Lãi cho vay chia chi phí lãi vay | 2,05 lần | 4,28 lần |
Chênh lệch giữa hai mức lợi suất đã rộng thêm 1,32% trong một năm. Chi phí lãi vay quý II/2026 là 240,8 tỷ đồng, còn lãi cho vay thu về là 1.030,6 tỷ. Tỷ lệ bao phủ 4,28 lần là mức cao nhất trong chín mã so sánh. Rủi ro lãi suất với VCK hiện nhẹ hơn hẳn phần còn lại của nhóm.
Rủi ro thứ hai là mảng môi giới. VCK thu phí môi giới lớn nhất nhóm với 634,0 tỷ đồng trong quý II/2026, nhiều hơn cả mã đứng thứ hai. Nhưng sau chi phí nghiệp vụ, mảng này chỉ còn 8,8% doanh thu của chính nó. Cùng quý, con số đó ở TCX là 57,8%, ở SSI là 26,2% và ở VND là 26,0%. Thị phần ở đây được mua bằng biên lợi nhuận. Và như phần trên đã chỉ ra, bản thân thị phần đó cũng đang trôi: 11,54% trong quý III/2026 so với 19,00% của năm 2023.
Rủi ro thứ ba là pha loãng, và nó chưa dừng lại. ROE bốn quý 20,4% tính trên vốn chủ bình quân là con số của một kỳ mà vốn chủ mới tăng vọt ở giữa. Trên nền vốn hiện tại, mức thật là 14,4%. Mọi phép định giá dùng ROE 20,4% đều đang mượn một mẫu số đã không còn nữa.
Quan trọng hơn, doanh nghiệp đang lấy ý kiến cổ đông cho một đợt chào bán riêng lẻ tối đa 240 triệu cổ phiếu, đưa vốn điều lệ từ 24.349 tỷ lên gần 26.749 tỷ đồng. Theo phương án công bố, giá chào bán không thấp hơn giá thị trường tại thời điểm phát hành hoặc giá trị sổ sách, cổ phiếu bị hạn chế chuyển nhượng một năm, và tiền thu về dùng bổ sung cho hoạt động cho vay ký quỹ. Nếu hoàn tất, số cổ phiếu tăng thêm 9,9% trong khi lợi nhuận cần thời gian mới theo kịp, và ROE trên vốn chủ cuối kỳ còn bị kéo xuống dưới mức 14,4% hiện nay. Đợt riêng lẻ gần nhất chỉ bán được 24,4% lượng đăng ký, nên khả năng hoàn tất của đợt này cũng là một ẩn số.
Rủi ro thứ tư là tập trung. Dư nợ các khoản cho vay bằng 65,4% tổng tài sản và 73,2% danh mục sinh lời. Khi thanh khoản thị trường co lại, dư nợ ký quỹ co theo trước tiên. Doanh nghiệp cũng không trả cổ tức tiền mặt nào kể từ quý II/2024. Toàn bộ lợi nhuận giữ lại đều nằm trong bảng cân đối này.
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.