
Những con số quyết định giá cổ phiếu VND: danh mục trái phiếu, dư nợ ký quỹ, đòn bẩy tự doanh
Nội dung bài8 phần
- Giá trên giá trị sổ sách khi định giá cổ phiếu VND
- Khả năng sinh lời và vị trí trong nhóm công ty chứng khoán
- Tài sản biến động mạnh so với tài sản ổn định
- Đòn bẩy cho vay ký quỹ qua các kỳ
- Chi phí vốn và chênh lệch lãi cho vay ký quỹ
- Giá trên lợi nhuận và cái bẫy của mẫu số
- Định giá cổ phiếu VND so với nhóm công ty chứng khoán
- Những mốc cần theo dõi khi định giá cổ phiếu VND
Định giá cổ phiếu VND không thể tách khỏi tỷ trọng tự doanh lớn đã nói ở bài mô hình kinh doanh. Phần lớn lợi nhuận đến từ danh mục tài sản tài chính, nên vừa khó dự báo theo quý, vừa khiến giá trị sổ sách trở thành điểm tựa quan trọng hơn lợi nhuận một năm bất kỳ. Bài này đi qua bốn nhóm số liệu, lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu VND
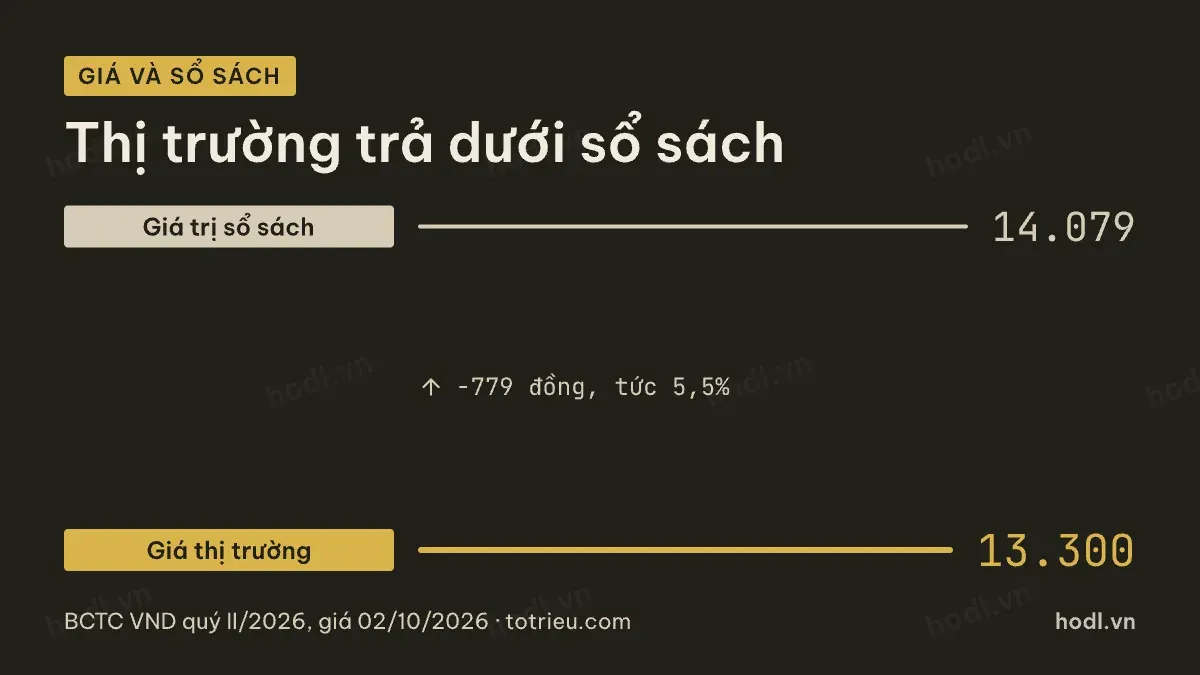
Cuối quý II/2026, vốn chủ sở hữu là 21.432,1 tỷ đồng. Số cổ phiếu lưu hành khoảng 1.522,3 triệu đơn vị, tính từ vốn góp 15.223,0 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 14.079 đồng. Giá đóng cửa phiên 02/10/2026 là 13.300 đồng. Thị trường đang trả thấp hơn giá trị sổ sách 779 đồng mỗi cổ phiếu, tương đương 5,5%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,94 lần.
Mức dưới 1 lần nghĩa là thị trường chưa trả thêm cho phần giá trị tạo ra ngoài vốn chủ sở hữu hiện có. Với một công ty chứng khoán nặng tự doanh, mức này một phần phản ánh rủi ro biến động lợi nhuận theo thị trường, không hẳn là doanh nghiệp đang yếu đi.
Khả năng sinh lời và vị trí trong nhóm công ty chứng khoán
Năm 2025, lợi nhuận sau thuế là 2.022,1 tỷ đồng. Vốn chủ sở hữu bình quân cùng kỳ là 20.309,0 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu vì vậy là 10,0%.
Đặt cạnh bốn công ty chứng khoán khác theo số liệu năm 2025, mức này thuộc nhóm giữa. VIX đạt 28,9%, MBS 15,2%, SHS 11,3%, còn HCM chỉ 9,4%. VND đứng trên HCM nhưng dưới ba mã còn lại.
ROE của VND trong năm năm qua không ổn định, vì lợi nhuận phụ thuộc nhiều vào kết quả tự doanh từng năm. Con số 10,0% của năm 2025 là mức trung bình, không phải mức đáy cũng không phải mức đỉnh của chu kỳ năm năm vừa qua.
Tài sản biến động mạnh so với tài sản ổn định
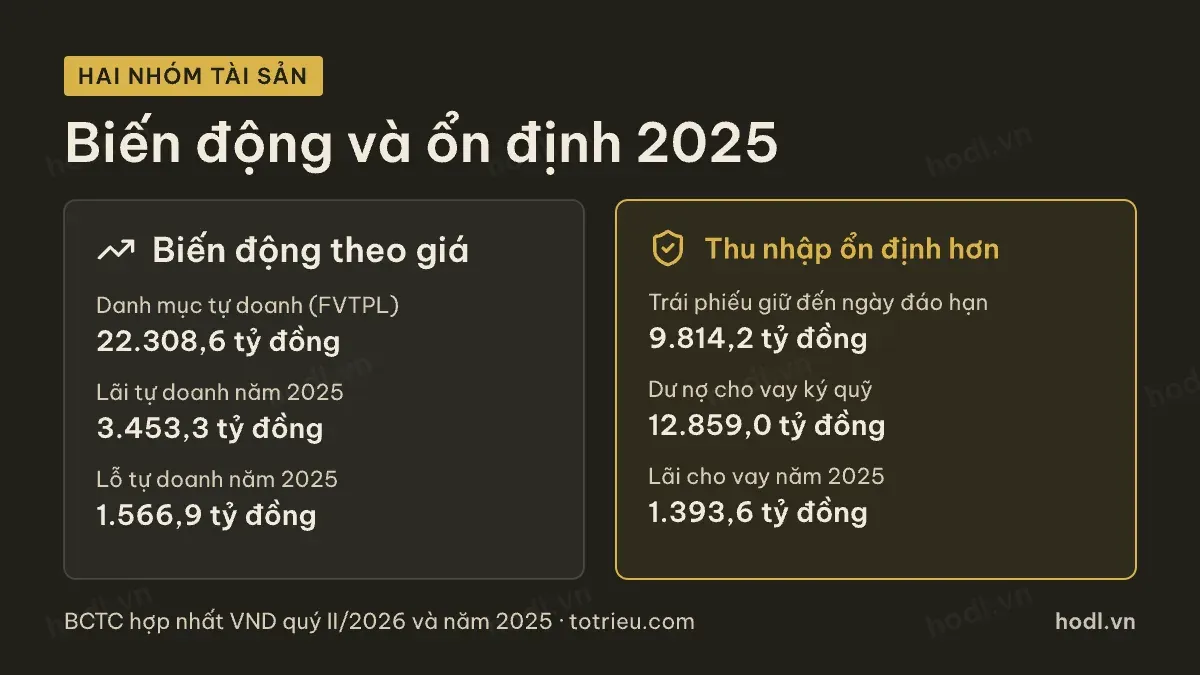
Định giá cổ phiếu VND cần tách bảng cân đối thành hai nhóm tài sản có tính chất khác nhau. Nhóm biến động theo giá thị trường là danh mục tự doanh FVTPL, 22.308,6 tỷ đồng cuối quý II/2026. Năm 2025, nhóm này mang lại 3.453,3 tỷ đồng lãi nhưng cũng ghi nhận 1.566,9 tỷ đồng lỗ.
Nhóm ổn định hơn gồm trái phiếu giữ đến ngày đáo hạn, 9.814,2 tỷ đồng, và dư nợ cho vay ký quỹ, 12.859,0 tỷ đồng. Năm 2025, lãi từ cho vay ký quỹ là 1.393,6 tỷ đồng, một dòng thu đều hơn nhiều so với tự doanh.
Tỷ trọng giữa hai nhóm quyết định việc lợi nhuận của VND ổn định hay biến động qua từng năm. Nhóm biến động hiện lớn hơn nhóm ổn định, nên định giá cổ phiếu VND cần chấp nhận biên độ dao động lợi nhuận rộng hơn so với công ty chứng khoán thiên về cho vay.
Đòn bẩy cho vay ký quỹ qua các kỳ
Dư nợ cho vay ký quỹ cuối năm 2024 là 10.343,6 tỷ đồng, bằng 0,52 lần vốn chủ sở hữu khi đó. Cuối năm 2025 tăng lên 14.319,1 tỷ đồng, đẩy tỷ lệ lên 0,69 lần. Đến cuối quý II/2026, dư nợ giảm về 12.859,0 tỷ đồng, tỷ lệ cũng hạ về 0,60 lần.
So với bốn công ty chứng khoán khác ở cùng thời điểm, MBS ở mức 1,41 lần, SHS 0,93 lần, VIX 0,43 lần. VND ở giữa nhóm, và đây không phải trụ cột chính của mô hình như đã nói ở bài mô hình kinh doanh. Cơ chế của khoản vay này được giải thích trong bài tài khoản margin chứng khoán.
Chi phí vốn và chênh lệch lãi cho vay ký quỹ
Năm 2025, chi phí lãi vay là 1.115,2 tỷ đồng. Vay và nợ thuê tài chính ngắn hạn bình quân cùng kỳ là 24.449,6 tỷ đồng. Chi phí vốn vì vậy vào khoảng 4,56%.
Phía thu, lãi từ các khoản cho vay là 1.393,6 tỷ đồng trên dư nợ cho vay bình quân 12.331,4 tỷ đồng, tương đương lợi suất 11,30%. Chênh lệch giữa hai tỷ lệ này là khoảng 6,74 điểm %.
Phần vốn vay của VND không chỉ tài trợ cho vay ký quỹ, mà còn tài trợ cả danh mục tự doanh và trái phiếu đầu tư. Chênh lệch lãi vì vậy chỉ phản ánh một phần hiệu quả sử dụng vốn, cần nhìn cùng với kết quả tự doanh đã nói ở trên.
Giá trên lợi nhuận và cái bẫy của mẫu số
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế là 2.698,9 tỷ đồng. Chia cho 1.522,3 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.773 đồng.
Với giá 13.300 đồng, tỷ lệ giá trên lợi nhuận khoảng 7,50 lần, thuộc nhóm thấp nhất trong năm công ty chứng khoán đang so sánh. Mẫu số này gồm cả phần lãi tự doanh biến động theo thị trường. Khi phần lãi này đảo chiều âm, mẫu số co lại và bội số tăng dù giá không đổi. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Định giá cổ phiếu VND so với nhóm công ty chứng khoán
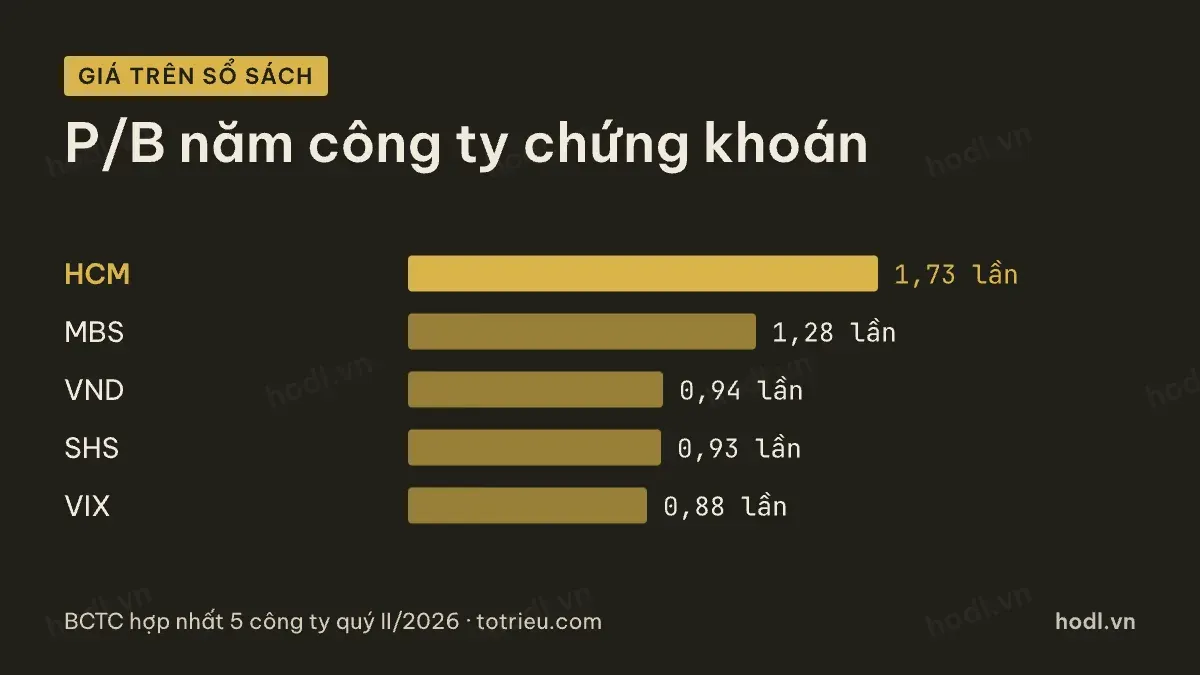
Ở giá đóng cửa phiên 02/10/2026, tỷ lệ giá trên giá trị sổ sách của năm mã trong nhóm chênh nhau rõ. HCM ở mức 1,73 lần. MBS ở mức 1,28 lần. VND ở mức 0,94 lần. SHS ở mức 0,93 lần. VIX ở mức 0,88 lần.
VND và SHS gần như ngang nhau, cả hai đều giao dịch sát giá trị sổ sách. Trong khi SHS có khoản đầu tư dài hạn vào doanh nghiệp khác làm giá trị sổ sách biến động mạnh, VND lại có tỷ trọng tự doanh ngắn hạn lớn khiến lợi nhuận từng quý khó dự báo hơn. Hai lý do khác nhau dẫn tới cùng một vị trí định giá.
Những mốc cần theo dõi khi định giá cổ phiếu VND
Thứ nhất, lãi và lỗ từ tài sản tài chính FVTPL từng quý. Mốc gần nhất năm 2025 là lãi 3.453,3 tỷ đồng và lỗ 1.566,9 tỷ đồng. Khoảng cách giữa hai dòng này thu hẹp hay mở rộng quyết định phần lớn biến động lợi nhuận.
Thứ hai, quy mô danh mục trái phiếu giữ đến ngày đáo hạn. Mốc hiện tại 9.814,2 tỷ đồng, đã tăng 76,5% so với cuối năm 2024. Mảng này lớn thêm giúp lợi nhuận ổn định hơn qua từng quý.
Thứ ba, dư nợ cho vay ký quỹ trên vốn chủ sở hữu. Mốc hiện tại 0,60 lần, đã giảm từ mức 0,69 lần cuối năm 2025. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào báo cáo công ty chứng khoán.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 25/10/2026
Bắt đầu đầu tư
Mở tài khoản chứng khoán
Đặt lệnh, theo dõi danh mục và nhận cổ tức trên một ứng dụng. Mở trực tuyến, không cần ra quầy.